

ความยั่งยืน · 2025
หัวข้อในหมวดนี้58 หัวข้อ
- นโยบายความยั่งยืน4 รายการ
- เป้าหมายความยั่งยืนและเป้าหมาย SDGs4 รายการ
- การทบทวนนโยบาย4 รายการ
- ห่วงโซ่คุณค่าของธุรกิจ1 รายการ
- การวิเคราะห์ผู้มีส่วนได้เสีย2 รายการ
- การจัดการความยั่งยืนด้านสิ่งแวดล้อม — ภาพรวม1 รายการ
- นโยบายและแนวปฏิบัติด้านสิ่งแวดล้อม6 รายการ
- การทบทวนนโยบายด้านสิ่งแวดล้อม3 รายการ
- พลังงาน — แผนและแนวปฏิบัติ2 รายการ
- พลังงาน — ปริมาณการใช้ไฟฟ้า1 รายการ
- พลังงาน — ปริมาณการใช้เชื้อเพลิง1 รายการ
- พลังงาน — การตั้งเป้าหมาย3 รายการ
- พลังงาน — ผลการดำเนินงาน2 รายการ
- การจัดการน้ำ — ภาพรวม1 รายการ
- น้ำ — แผนและแนวปฏิบัติ2 รายการ
- น้ำ — ปริมาณการใช้ การระบาย และการนำกลับมาใช้1 รายการ
- น้ำ — การตั้งเป้าหมาย2 รายการ
- น้ำ — ผลการดำเนินงาน2 รายการ
- การจัดการของเสีย — ภาพรวม1 รายการ
- ของเสีย — แผนและแนวปฏิบัติ2 รายการ
- ของเสีย — ปริมาณการเกิด การกำจัด และการนำกลับมาใช้1 รายการ
- ของเสีย — การตั้งเป้าหมาย2 รายการ
- ของเสีย — ผลการดำเนินงาน2 รายการ
- ก๊าซเรือนกระจก — ภาพรวม1 รายการ
- ก๊าซเรือนกระจก — แผนและแนวปฏิบัติ2 รายการ
- ก๊าซเรือนกระจก — ปริมาณการปล่อย1 รายการ
- ก๊าซเรือนกระจก — การทวนสอบ3 รายการ
- ก๊าซเรือนกระจก — หลักการและมาตรฐาน2 รายการ
- ก๊าซเรือนกระจก — การตั้งเป้าหมาย1 รายการ
- เป้าหมาย — Net Zero2 รายการ
- เป้าหมาย — Carbon Neutrality2 รายการ
- ก๊าซเรือนกระจก — ผลการดำเนินงาน2 รายการ
- เหตุการณ์ละเมิดกฎหมายสิ่งแวดล้อม1 รายการ
- การจัดการความยั่งยืนด้านสังคม — ภาพรวม1 รายการ
- นโยบายและแนวปฏิบัติด้านสังคม4 รายการ
- การทบทวนนโยบายด้านสังคม3 รายการ
- สังคม — หลักการและมาตรฐานที่ปฏิบัติ2 รายการ
- การตรวจสอบสิทธิมนุษยชนอย่างรอบด้าน4 รายการ
- พนักงาน — แผนและแนวปฏิบัติ4 รายการ
- พนักงาน — กำลังคน1 รายการ
- พนักงาน — ค่าตอบแทนและกองทุนสำรองเลี้ยงชีพ1 รายการ
- พนักงาน — การฝึกอบรมและพัฒนา1 รายการ
- พนักงาน — อาชีวอนามัยและความปลอดภัย1 รายการ
- พนักงาน — แรงงานสัมพันธ์1 รายการ
- พนักงาน — การรวมกลุ่มของพนักงาน3 รายการ
- พนักงาน — การตั้งเป้าหมาย2 รายการ
- พนักงาน — ผลการดำเนินงาน3 รายการ
- การจัดการลูกค้า — ภาพรวม1 รายการ
- ลูกค้า — แผนและแนวปฏิบัติ4 รายการ
- ลูกค้า — ผลการประเมินความพึงพอใจ1 รายการ
- ลูกค้า — การตั้งเป้าหมาย2 รายการ
- ลูกค้า — ผลการดำเนินงาน1 รายการ
- ชุมชนและสังคม — แผนและแนวปฏิบัติ5 รายการ
- ชุมชนและสังคม — การตั้งเป้าหมาย3 รายการ
- ชุมชนและสังคม — ผลการดำเนินงาน3 รายการ
- การจัดการด้านสังคมอื่น3 รายการ
- เหตุการณ์ละเมิดกฎหมาย1 รายการ
- การละเมิดกฎหมาย — รายละเอียดรายกรณีและมาตรการแก้ไข1 รายการ
นโยบายความยั่งยืน
บทนำ
ธนาคารไทยเครดิต จำกัด (มหาชน) (ธนาคาร) ยึดมั่นในวิสัยทัศน์และพันธกิจที่มุ่งเน้นการดำเนินธุรกิจบนพื้นฐานการเติบโตอย่างยั่งยืน โดยให้บริการทางการเงินที่ดีที่สุด เพื่อเพิ่มศักยภาพให้กับลูกค้าและผู้ประกอบการด้วยโซลูชันทางการเงินที่เข้าถึงได้ พร้อมขับเคลื่อนความยั่งยืนในสังคมและสิ่งแวดล้อม ตามหลักปรัชญา “Everyone Matters ทุกคนคือคนสำคัญ” ครอบคลุมทั้ง 3 มิติ ได้แก่ สิ่งแวดล้อม สังคม/พนักงาน และธรรมาภิบาล/เศรษฐกิจ (Environment, Social and Governance : ESG) ภายใต้การกำกับดูแลกิจการที่ดีและการบริหารความเสี่ยงที่เหมาะสม
ธนาคารให้ความสำคัญกับการบริหารงานและการดำเนินธุรกิจด้วยความซื่อสัตย์ สุจริตโปร่งใส และเป็นธรรม ซึ่งสอดคล้องกับหลักเกณฑ์การกำกับดูแลกิจการที่ดี พร้อมยึดมั่นในความรับผิดชอบสังคมและสิ่งแวดล้อมภายใต้นโยบาย “การกำกับดูแลการให้บริการลูกค้าอย่างเป็นธรรม” (Market Conduct) และ “การให้สินเชื่ออย่างมีความรับผิดชอบ (Responsible Lending) ตลอดเส้นทางสร้างการเติบโตทางธุรกิจ ธนาคารมุ่งมั่นสร้างสรรค์ผลิตภัณฑ์ที่มีความแตกต่าง เรียบง่าย และโปร่งใส โดยกำหนดนโยบาย มาตรการ รวมถึงระบบงานในการป้องกันและจัดการความขัดแย้งทางผลประโยชน์ รวมถึงการควบคุมดูแล ติดตามและตรวจสอบให้มีการปฏิบัติตามนโยบาย มาตรการ และระบบงานที่วางไว้
มีนโยบายความยั่งยืน
มี
รายละเอียดนโยบาย
ธนาคารมุ่งดำเนินธุรกิจบนหลักความยั่งยืน โดยผสานมิติด้านสิ่งแวดล้อม สังคมและพนักงาน และธรรมาภิบาล (ESG) เข้าไว้ในกลยุทธ์ กระบวนการดำเนินงาน และวัฒนธรรมองค์กร เพื่อสร้างการเติบโตระยะยาวอย่างรับผิดชอบต่อผู้มีส่วนได้ส่วนเสียทุกกลุ่ม โดยธนาคารร่วมลงนามความร่วมมือกับสมาคมธนาคารไทยและธนาคารพาณิชย์ 15 แห่ง เพื่อกำหนดแนวทาง “การให้สินเชื่ออย่างมีความรับผิดชอบ (Responsible Lending)” นับตั้งแต่ปี 2562 และยึดมั่นดำเนินงานตามหลักการดังกล่าวอย่างเคร่งครัด โดยนำปัจจัย ESG มาใช้ในการกำหนดนโยบาย กลยุทธ์ และการบริหารความเสี่ยงด้านสินเชื่อ
การกำกับดูแลดำเนินไปภายใต้หลัก “Tone from the Top” โดยผู้บริหารระดับสูงมีบทบาทผลักดันนโยบายความยั่งยืนอย่างจริงจัง พร้อมส่งเสริมการมีส่วนร่วมของผู้มีส่วนได้ส่วนเสีย (Stakeholders) เพื่อให้การดำเนินงานสอดคล้องกับมาตรฐาน ESG และลดผลกระทบทั้งทางตรงและทางอ้อมจากธุรกิจสินเชื่อ พร้อมทั้งวางระบบงาน นโยบาย และกลไกต่าง ๆ เพื่อให้เกิดการนำไปปฏิบัติจริง ครอบคลุมการปล่อยสินเชื่อ การบริหารความเสี่ยง และการพัฒนาศักยภาพบุคลากร ภายใต้การกำกับดูแลกิจการที่ดี นอกจากนี้ยังเน้นความโปร่งใส โดยเปิดเผยข้อมูลด้านความรับผิดชอบต่อสังคมและสิ่งแวดล้อมต่อสาธารณชน เพื่อยืนยันความมุ่งมั่นในการเป็นองค์กรที่ตรวจสอบได้
ในด้านสิ่งแวดล้อม ธนาคารมุ่งลดผลกระทบต่อสภาพภูมิอากาศ และยกระดับมาตรฐานการจัดการข้อมูลการปล่อยก๊าซเรือนกระจก และตั้งเป้าหมายระยะยาว เช่น Carbon Neutrality ปี 2593 และ Net Zero ปี 2608
ธนาคารเชื่อว่าการดำเนินงานบนหลัก ESG จะสร้างคุณค่าร่วมให้ลูกค้า ชุมชน ผู้มีส่วนได้ส่วนเสีย และเศรษฐกิจในภาพรวม พร้อมผลักดันการเติบโตทางธุรกิจที่แข็งแกร่งและยั่งยืน ภายใต้ปรัชญาองค์กร “Everyone Matters”
ลิงก์เอกสารนโยบาย
https://investor.thaicreditbank.com/storage/document/sustainability/credit-environment-social-employee-govenance-th.pdf
เป้าหมายความยั่งยืนและเป้าหมาย SDGs
บทนำ
ธนาคารมุ่งเน้นการส่งเสริมสร้างความยั่งยืนในสามมิติ (ESG) คือ ด้านสิ่งแวดล้อม (Environment) ด้านสังคมและพนักงาน (Social and Employee) และบรรษัทภิบาล (Governance) ผ่านการดำเนินงานของธนาคารและพนักงานทุกคน โดยมุ่งเน้นการเติบโตอย่างยั่งยืนของธุรกิจและสังคมในระยะยาว ดำเนินธุรกิจด้วยความรับผิดชอบต่อสิ่งแวดล้อม สังคม พนักงาน และอยู่ภายใต้หลักบรรษัทภิบาลที่ดี เพื่อการนำไปสู่การดำเนินกิจการธนาคารอย่างยั่งยืน
มีเป้าหมายความยั่งยืน
มี
รายละเอียดเป้าหมาย
ในฐานะธนาคารที่ทำหน้าที่เป็นสถาบันให้บริการทางการเงินแก่ประชาชนและภาคธุรกิจ ธนาคารตระหนักถึงบทบาทสำคัญในการเสริมสร้างความเข้มแข็งให้กับระบบเศรษฐกิจและสังคม การกำหนดเป้าหมายด้านความยั่งยืนของธนาคารจึงมุ่งเน้นการสร้างผลลัพธ์ทางสังคมที่เป็นรูปธรรม ควบคู่กับการให้บริการทางการเงินที่มีความรับผิดชอบ โปร่งใส และเป็นธรรมต่อผู้ใช้บริการทุกกลุ่ม
ธนาคารให้ความสำคัญกับการยกระดับความรู้ทางการเงินของประชาชน เพราะเชื่อว่าความรู้คือรากฐานของความมั่นคงทางเศรษฐกิจและคุณภาพชีวิตที่ดี เราจึงกำหนดเป้าหมายในการขยายโครงการส่งเสริมความรู้ทางการเงินให้เข้าถึงทั้งเยาวชน ผู้สูงอายุ ผู้ประกอบการรายย่อย และกลุ่มเปราะบาง เพื่อให้ทุกคนสามารถวางแผนการเงินและใช้บริการทางการเงินได้อย่างมั่นใจและปลอดภัย
นอกจากนี้ ธนาคารยังมุ่งส่งเสริมการเข้าถึงบริการทางการเงินอย่างเท่าเทียม ลดอุปสรรคในการใช้บริการสำหรับกลุ่มที่ยังเข้าไม่ถึงระบบการเงิน พร้อมทั้งรักษามาตรฐานการคุ้มครองผู้บริโภคที่แข็งแกร่ง เพื่อสร้างความเชื่อมั่นในทุกการติดต่อและธุรกรรม
ธนาคารเชื่อว่าการพัฒนาที่ยั่งยืนไม่ใช่เพียงเป้าหมาย แต่คือกระบวนการของการร่วมสร้างคุณค่าระยะยาวให้แก่สังคม เราจึงเดินหน้าพัฒนาศักยภาพบุคลากร กระบวนการทำงาน และผลิตภัณฑ์ทางการเงินให้ตอบโจทย์ความเปลี่ยนแปลงของโลกและความต้องการของประชาชนอย่างต่อเนื่อง ด้วยความมุ่งมั่นดังกล่าว ธนาคารพร้อมเป็นส่วนหนึ่งของการผลักดันสังคมไทยสู่ความเข้มแข็งอย่างยั่งยืน เติบโตอย่างมั่นคง และสร้างโอกาสให้ทุกคนเดินหน้าไปด้วยกันในอนาคต
เป้าหมายความยั่งยืนมิติสิ่งแวดล้อม
บรรลุความเป็นกลางทางคาร์บอนภายในปี พ.ศ. 2593
การปล่อยก๊าซเรือนกระจกสุทธิเป็นศูนย์ภายในปี พ.ศ. 2608
เป้าหมายความยั่งยืนมิติสังคมและชุมชน
ให้ความรู้ทางการเงินแก่สังคมและชุมชน ผ่านโครงการตังค์โต Know-how กำหนดให้มีผู้เข้าอบรมด้วยอัตราเติบโตร้อยละ 10 ทุกปี
เป้าหมายความยั่งยืนมิติธรรมาภิบาล
ได้รับการประเมินจากผู้ประเมินภายนอกองค์กรในด้านธรรมาภิบาล ด้วยคะแนนดีเลิศ
ได้รับการรับรองการเป็นสมาชิกต่อต้านคอรับชั่นของภาคเอกชนไทย
เป้าหมายการพัฒนาที่ยั่งยืนของสหประชาชาติ
| เป้าหมาย SDG |
|---|
| Goal 1 ขจัดความยากจน (No Poverty) |
| Goal 3 การมีสุขภาพและความเป็นอยู่ที่ดี (Good Health and Well-being) |
| Goal 4 การศึกษาที่มีคุณภาพ (Quality Education) |
| Goal 5 ความเท่าเทียมทางเพศ (Gender Equality) |
| Goal 6 น้ำสะอาดและสุขาภิบาล (Clean Water and Sanitation) |
| Goal 7 พลังงานสะอาดและจ่ายได้ (Affordable and Clean Energy) |
| Goal 8 งานที่มีคุณค่าเศรษฐกิจที่เติบโต (Decent Work and Economic Growth) |
| Goal 9 อุตสาหกรรม นวัตกรรม โครงสร้างพื้นฐาน (Industry, Innovation and Infrastructure) |
| Goal 10 ลดความเหลื่อมล้ำ (Reduce Inequalities) |
| Goal 11 เมืองและชุมชนยั่งยืน (Sustainable Cities and Communities) |
| Goal 13 การรับมือกับการเปลี่ยนแปลงสภาพภูมิอากาศ (Climate Action) |
| Goal 16 สันติภาพและสถาบันเข้มแข็ง (Peace, Justice and Strong Institutions) |
| Goal 17 หุ้นส่วนเพื่อการพัฒนา (Partnerships for the Goals) |
การทบทวนนโยบาย
บทนำ
ธนาคารให้ความสำคัญกับการทบทวนนโยบายความยั่งยืนอย่างสม่ำเสมอ อย่างน้อยปีละ 1 ครั้ง เพื่อให้สอดคล้องกับบริบททางเศรษฐกิจ สังคม และสิ่งแวดล้อมที่เปลี่ยนแปลงอย่างรวดเร็ว การทบทวนดังกล่าวช่วยให้ธนาคารสามารถประเมินประสิทธิผลของการดำเนินงานในปีที่ผ่านมา พร้อมระบุประเด็นที่ควรปรับปรุงและโอกาสใหม่ในการสร้างคุณค่าร่วมให้ผู้มีส่วนได้ส่วนเสียทุกกลุ่ม
ในกระบวนการทบทวน ธนาคารยังได้พิจารณาแนวโน้มด้านกฎระเบียบ มาตรฐานสากล และความคาดหวังของลูกค้าและสังคม เพื่อปรับปรุงกรอบนโยบายให้ทันสมัยและตอบโจทย์การพัฒนาที่ยั่งยืนในระยะยาว ผลลัพธ์ของการทบทวนสะท้อนถึงความมุ่งมั่นของธนาคารในการดำเนินธุรกิจอย่างมีความรับผิดชอบ โปร่งใส และคำนึงถึงผลกระทบในทุกมิติ
ธนาคารเชื่อว่าการทบทวนนโยบายอย่างต่อเนื่องคือกุญแจสำคัญในการเสริมสร้างความเชื่อมั่นและขับเคลื่อนองค์กรไปสู่เป้าหมายความยั่งยืนอย่างมั่นคงในอนาคต
มีการทบทวนนโยบายในปีนี้
มี
มีการเปลี่ยนแปลงนโยบายในปีนี้
ไม่มี
รายละเอียดการทบทวน
ธนาคารทบทวนนโยบายด้านสิ่งแวดล้อม สังคม พนักงาน และบรรษัทภิบาล (Environment, Social & Employee and Governance) เพื่อการธนาคารเพื่อความยั่งยืน (Sustainable Banking) อย่างน้อยปีละ 1 ครั้ง รวมถึงเมื่อมีการเปลี่ยนแปลงใด ๆ ที่เกี่ยวข้องกับแนวปฏิบัติ กฎระเบียบข้อบังคับและการดำเนินธุรกิจ
ในวันที่ 26 สิงหาคม พ.ศ. 2568 คณะกรรมการธนาคารได้มีมติอนุมัติให้มีการทบทวนนโยบายด้านสิ่งแวดล้อม สังคม พนักงาน และธรรมาภิบาล (Environment, Social & Employee and Governance: ESG) เพื่อใช้เป็นกรอบแนวทางในการดำเนินงานสู่ การธนาคารเพื่อความยั่งยืน (Sustainable Banking) จากการทบทวนนโยบายธนาคารยังคงให้ความสำคัญและยืนยันในเจตนารมณ์ของการส่งเสริมและสร้างความยั่งยืนในทั้งสามมิติ (ESG) อย่างต่อเนื่องและเข้มแข็งเนื่องจากผลการทบทวนในปีนี้ยังคงสอดคล้องกับแนวปฏิบัติที่ดีที่สุดในปัจจุบัน และยังคงครอบคลุมประเด็นความยั่งยืนที่สำคัญ (Materiality Issues) ของธนาคารอย่างเหมาะสมการทบทวนในปีนี้จึงคงไว้ซึ่งนโยบายฉบับเดิม โดยไม่มีการเปลี่ยนแปลงเนื้อหาสาระสำคัญ
ห่วงโซ่คุณค่าของธุรกิจ
รายละเอียดห่วงโซ่คุณค่า
ธนาคารมุ่งมั่นขับเคลื่อนการเติบโตอย่างยั่งยืนผ่านห่วงโซ่คุณค่าที่ครอบคลุมทุกขั้นตอนของการดำเนินงาน ตั้งแต่การกำหนดกลยุทธ์ การบริหารจัดการทรัพยากร ไปจนถึงการส่งมอบคุณค่าให้แก่ลูกค้าและผู้มีส่วนได้ส่วนเสียทั้งหมด โดยยึดหลักบรรษัทภิบาล ความโปร่งใส และความรับผิดชอบเป็นพื้นฐานสำคัญของทุกกระบวนการ
ธนาคารตระหนักว่าผู้มีส่วนได้ส่วนเสีย รวมถึงลูกค้า พนักงาน ผู้ถือหุ้น คู่ค้า หน่วยงานกำกับดูแล ชุมชน และสังคม มีบทบาทสำคัญต่อความสำเร็จของธุรกิจ และเป็นแรงขับเคลื่อนสำคัญที่หล่อหลอมการเติบโตอย่างยั่งยืน เราจึงบูรณาการความต้องการ ความคาดหวัง และความคิดเห็นจากผู้มีส่วนได้ส่วนเสียเข้าสู่กระบวนการกำหนดกลยุทธ์ การพัฒนาผลิตภัณฑ์ และการปรับปรุงบริการอย่างต่อเนื่องเพื่อให้มั่นใจว่าธุรกิจของเราสร้างคุณค่าเชิงบวกอย่างต่อเนื่องในขณะเดียวกัน ธนาคารให้ความใส่ใจต่อผลกระทบด้านสิ่งแวดล้อมและสังคม โดยบูรณาการหลักการ ESG เข้าในกระบวนการดำเนินงานทุกส่วน ตั้งแต่การพัฒนาผลิตภัณฑ์ การปล่อยสินเชื่ออย่างมีความรับผิดชอบ ไปจนถึงการบริหารจัดการความเสี่ยงเชิงรุก เพื่อให้มั่นใจว่าธุรกิจของเราสร้างคุณค่าเชิงบวกอย่างต่อเนื่อง
การวิเคราะห์ผู้มีส่วนได้เสีย
บทนำ
การดำเนินธุรกิจธนาคารในปัจจุบันเผชิญกับความคาดหวังและความต้องการที่เปลี่ยนแปลงอย่างรวดเร็วจากผู้มีส่วนได้ส่วนเสียหลากหลายกลุ่ม ซึ่งแต่ละกลุ่มมีบทบาทสำคัญต่อความเชื่อมั่น เสถียรภาพ และความสามารถในการแข่งขันของธนาคาร การวิเคราะห์ผู้มีส่วนได้ส่วนเสียจึงเป็นขั้นตอนสำคัญในการทำความเข้าใจความคาดหวังและประเด็นสาระสำคัญที่อาจส่งผลกระทบต่อห่วงโซ่คุณค่าธุรกิจของธนาคารทั้งในระยะสั้นและระยะยาว
ผู้มีส่วนได้ส่วนเสียของธนาคารครอบคลุมตั้งแต่ลูกค้า พนักงาน ผู้ถือหุ้น คู่ค้า หน่วยงานกำกับดูแล ไปจนถึงชุมชนและสังคม ธนาคารมีความจำเป็นต้องบริหารความสัมพันธ์กับแต่ละกลุ่มอย่างรอบด้านและสมดุล โดยคำนึงถึงผลกระทบทางเศรษฐกิจ สังคม และสิ่งแวดล้อมที่เกิดขึ้นจากกระบวนการทำงานในทุกช่วงของห่วงโซ่คุณค่า ตั้งแต่กระบวนการกำหนดกลยุทธ์ การบริหารทรัพยากร การออกแบบผลิตภัณฑ์ การปล่อยสินเชื่อ การให้บริการ ไปจนถึงการติดตามผลลัพธ์และสร้างผลกระทบเชิงบวกในระยะยาว
การวิเคราะห์ผู้มีส่วนได้ส่วนเสียยังมีความสำคัญในการระบุความเสี่ยงและโอกาสทางธุรกิจที่อาจเกิดขึ้น เช่น ความคาดหวังของลูกค้าที่เปลี่ยนไปตามพฤติกรรมดิจิทัล มาตรฐานด้านกำกับดูแลที่เข้มงวดขึ้น ประเด็นด้านความเป็นธรรมในการให้บริการทางการเงิน ตลอดจนความต้องการของสังคมที่มุ่งสู่การพัฒนาอย่างยั่งยืน ข้อมูลเหล่านี้ช่วยให้ธนาคารสามารถกำหนดแนวทางบริหารความสัมพันธ์และพัฒนากลยุทธ์ที่ตอบโจทย์ผู้มีส่วนได้ส่วนเสียได้อย่างตรงจุด
นอกจากนี้ การเข้าใจบทบาทและผลกระทบของผู้มีส่วนได้ส่วนเสียยังช่วยให้ธนาคารสามารถสร้างคุณค่าร่วมได้อย่างมีประสิทธิภาพ ผ่านการพัฒนาผลิตภัณฑ์ที่ตอบสนองความต้องการที่แท้จริง การยกระดับมาตรฐานการให้บริการ การส่งเสริมความโปร่งใสในกระบวนการสื่อสาร และการสร้างความเชื่อมั่นในทุกมิติของธุรกิจ ซึ่งจะช่วยเสริมสร้างเสถียรภาพและความยั่งยืนของธนาคารอย่างยั่งยืนในระยะยาว
ด้วยเหตุนี้ การวิเคราะห์ผู้มีส่วนได้ส่วนเสียจึงเป็นรากฐานสำคัญของการพัฒนาห่วงโซ่คุณค่าธุรกิจของธนาคาร เพื่อให้มั่นใจว่าทุกกระบวนการดำเนินงานสามารถสร้างผลกระทบเชิงบวกต่อทั้งองค์กรและสังคม พร้อมสนับสนุนเป้าหมายการเติบโตอย่างมั่นคงและยั่งยืนของธนาคาร
การวิเคราะห์ผู้มีส่วนได้เสีย
| ประเภทผู้มีส่วนได้เสีย | ผู้มีส่วนได้เสีย | ความคาดหวังของผู้มีส่วนได้เสีย | การตอบสนองต่อความคาดหวัง | กิจกรรมการสื่อสาร |
|---|---|---|---|---|
| ผู้มีส่วนได้เสียภายนอกองค์กร | 2904 · Description: นักลงทุนหรือสถาบันการลงทุน · 2913 · Description: ผู้ถือหุ้น | • ผลการดำเนินงานที่ดี และธุรกิจที่เติบโตอย่างยั่งยืน
• การปฏิบัติต่อผู้ถือหุ้นที่เป็นธรรมและเท่าเทียม
• การเปิดเผยข้อมูลที่ถูกต้องครบถ้วนและทันต่อเหตุการณ์
• การดำเนินงานที่โปร่งใส และสามารถตรวจสอบได้
• การกำกับกิจการและการบริหารความเสี่ยงที่ดี
| • กำกับดูแลให้ผู้ถือหุ้นได้รับการปฏิบัติที่เป็นธรรมเท่าเทียมกัน ปกป้องสิทธิของผู้ถือหุ้น และสร้างความมั่นใจให้กับผู้ถือหุ้น/นักลงทุน
• มีการเปิดเผยข้อมูลที่ถูกต้อง ครบถ้วน รายไตรมาส/ ประชุมผู้ถือหุ้นประจำปี/ รายงานประจำปี
• บริหารงานและดำเนินงานด้วยความซื่อสัตย์ภายใต้กรอบการกำกับดูแลกิจการที่ดี และมีจรรยาบรรณทางธุรกิจ
• การสื่อสาร/ ร้องเรียนผ่านช่องทางต่าง ๆ ในประเด็นการกำกับดูแล
| 2938 · Description: การเยี่ยมชม · 2941 · Description: การติดต่อและสื่อสารผ่านช่องทางออนไลน์ · 2944 · Description: การประชุมสามัญผู้ถือหุ้นประจําปี · 2949 · Other name: เว็บไซต์ธนาคาร:www.thaicreditbank.com ส่วนนักลงทุุนสัมพันธ์ · Description: อื่น ๆ · 2949 · Other name: สารสนเทศของตลาดหลักทรัพย์ฯ · Description: อื่น ๆ · 2949 · Other name: อีเมล:ir@thaicreditbank.com · Description: อื่น ๆ · 2949 · Other name: การประชุมวิเคราะห์ผลการดำเนินงาน (Opportunity Day), การเยี่ยมชมบริษัท (Company Visit) · Description: อื่น ๆ |
| ผู้มีส่วนได้เสียภายในองค์กร | 2921 · Description: พนักงาน | • การปฏิบัติที่เท่าเทียมกัน โดยไม่เลือกปฏิบัติทางเพศและมีนโยบายป้องกันการล่วงละเมิด
• ความมั่นคงและความก้าวหน้าในการทำงาน
• การพัฒนาความสามารถของบุคลากร โดยมีหลักสูตรการฝึกอบรมทางด้านต่างๆ ให้พนักงานเลือกเข้ารับการอบรม
• มีส่วนร่วมในการพัฒนางานที่รับผิดชอบและพัฒนาองค์กร
• การดูแลสุขอนามัย สภาวะแวดล้อม และความปลอดภัยในการทำงาน โดยมีการทำงานที่ยืดหยุ่น (Flexible Work Practice)
• การกำหนดค่าตอบแทน ผล ประโยชน์อื่น ๆ และสวัสดิการที่เป็นธรรมและเหมาะสม
• การจัดสวัสดิการที่ไม่น้อยกว่า
• ที่กฎหมายกำหนดหรือมากกว่าตามความเหมาะสม
• รับทราบข้อมูล ประกาศ และข่าวสารต่าง ๆ ที่เกี่ยวข้องกับพนักงาน
• สามารถเข้าถึงข้อมูล สิทธิประโยชน์ต่าง ๆ ได้สะดวกรวดเร็วยิ่งขึ้น สามารถบริหารจัดการงานได้อย่างมีประสิทธิภาพ ได้ทุกที่ทุกเวลา
• มีส่วนร่วมในการแสดงความคิดเห็น ความต้องการ และข้อเสนอแนะต่าง ๆ ให้กับธนาคารเพื่อนำไปพัฒนาปรับปรุงในด้านต่าง ๆ ต่อไป
• มีส่วนร่วมในกิจกรรมต่าง ๆ ของธนาคาร รู้สึกเป็นส่วนหนึ่งที่สำคัญขององค์กร
| • ดูแลและปฏิบัติกับพนักงานอย่างเท่าเทียมและเป็นธรรม และได้รับการเอาใจใส่ดูแลอย่างทั่วถึง โดยไม่เลือกปฏิบัติทางเพศไม่ว่าจะเป็นในฐานะพนักงานประจำ หรือนักศึกษาฝึกงาน
• การอบรมให้ความรู้ พัฒนาศักยภาพ ทักษะ และส่งเสริมความก้าวหน้า รวมถึงเปิดโอกาสให้พนักงานมีโอกาสพัฒนาทักษะการทำงานในด้านอื่น ๆ เพื่อเสริมศักยภาพให้สอดรับกับการเปลี่ยนแปลงทางธุรกิจ
• คำนึงถึงสวัสดภาพของบุคลากรของธนาคาร สร้างสิ่งแวดล้อมในการทำงานที่ดี กำหนดมาตรฐานความปลอดภัย รวมถึงส่งเสริมและใส่ใจในความปลอดภัย และสุขอนามัยของบุคลากร
• ธนาคารจัดให้มีกระบวนการจ้างงาน และเงื่อนไขการจ้างงานเป็นธรรม รวมถึงการกำหนดค่าตอบแทน และการพิจารณาผลงานภายใต้กระบวนการประเมินผลการทำงานที่เป็นธรรม
• จัดให้มีสวัสดิการด้านต่าง ๆ สำหรับพนักงานตามที่กฎหมายกำหนด เช่น ประกันสังคม เป็นต้น และสวัสดิการด้านต่าง ๆนอกเหนือจากที่กฎหมายกำหนด เช่น ประกันสุขภาพ และประกันภัยอุบัติเหตุ เป็นต้น
• ดำเนินการแจ้งข้อมูล ประกาศ และข่าวสารต่าง ๆ เพื่อให้บุคลากรรับทราบข้อมูล ข่าวสาร ผ่านทางอีเมล์ และช่องการสื่อสารต่างๆ ของธนาคาร
• จัดให้มีกิจกรรมต่าง ๆ ที่เน้นการมีส่วนร่วมของบุคลากรทุกระดับ ในกิจกรรมวันสำคัญ หรือ โอกาสพิเศษต่าง ๆ ของธนาคาร
• จัดให้มีกิจกรรมต่าง ๆ ที่สร้างความภาคภูมิใจในการได้พัฒนาตนเอง และมีส่วนร่วมในการพัฒนางานและองค์กร
| 2946 · Description: การสํารวจความผูกพันพนักงาน · 2949 · Other name: การสื่อสารภายในองค์กรโดยผู้บริหารระดับสูง ผ่านประกาศ และบันทึกต่าง ๆ · Description: อื่น ๆ · 2949 · Other name: การประเมินผลงานประจำปี โดยประเมินผลงานปีละ 2 ครั้ง คือกลางปี ในเดือนกรกฎาคมและประจำปีในเดือนธันวาคมของทุกปี · Description: อื่น ๆ · 2949 · Other name: แบบสำรวจความต้องการในรูปแบบต่าง ๆ เช่น Employee Engagement Survey การสำรวจความผูกพันพนักงาน · Description: อื่น ๆ |
| ผู้มีส่วนได้เสียภายนอกองค์กร | 2923 · Description: ลูกค้า | • การปฏิบัติอย่างเป็นธรรม และคำนึงถึงผลประโยชน์ของลูกค้าเป็นสำคัญ โดยไม่เลือกปฏิบัติทางเพศ
• การได้รับข้อมูลผลิตภัณฑ์ที่ครบถ้วนและเหมาะสม
• สินค้าและบริการที่หลากหลายตอบสนองความต้อง การของลูกค้า
• ความสะดวกในการรับบริการ
• บริการหลังการขายที่ดี
• การรักษาข้อมูลความลับของลูกค้า
| • ให้ความสำคัญกับการสร้างวัฒนธรรมและมุ่งพัฒนา ผลิตภัณฑ์ และบริการที่หลากหลายและมีความเหมาะสมกับความต้องการของลูกค้าเพื่อเป็นการเพิ่มคุณค่าและสร้างสรรค์เติมเต็มสิ่งที่ดีให้กับลูกค้า
• เอาใจใส่และรับผิดชอบต่อลูกค้าโดยคำนึงถึงผลประโยชน์ของลูกค้าเป็นสำคัญ
• ให้ข้อมูลที่ครบถ้วนและครอบคลุม ตลอดจนการคำนึงถึงคุณภาพของการให้บริการทั้งก่อนและภายหลังการเสนอขาย
• สร้างช่องทางในการสื่อสารกับลูกค้าที่หลากหลาย เพื่อให้สามารถตอบสนองความต้องการของลูกค้าได้อย่างรวดเร็ว
• ให้ความสำคัญต่อเรื่องร้องเรียน และปัญหาเกี่ยวกับผลิตภัณฑ์และการให้บริการของธนาคารเนื่องจากเป็นโอกาสในการพัฒนาผลิตภัณฑ์และบริการ และจัดการปัญหา เพื่อให้ลูกค้าได้รับการปฏิบัติอย่างเป็นธรรม
• ตอบสนองความต้องการของลูกค้าทุกระดับ ทุกช่วงชีวิต เพื่อสร้างความพึงพอใจสูงสุดให้กับลูกค้า
| 2949 · Other name: การจัดกิจกรรมกับลูกค้า · Description: อื่น ๆ · 2949 · Other name: ช่องทางในการแจ้งความไม่พึงพอใจในผลิตภัณฑ์และการบริการผ่านทาง Call Center, ช่องทาง Website ของธนาคาร ช่องทางอีเมล์ และ ช่องทางไปรษณีย์ · Description: อื่น ๆ · 2949 · Other name: ช่องทางในการแจ้งเบาะแสการทุจริตและคอร์รัปชันผ่าน ทาง ช่องทาง Website ของธนาคาร, ช่องทางอีเมล์ และ ช่องทางไปรษณีย์ถึงผู้บริหารของธนาคาร · Description: อื่น ๆ · 2949 · Other name: ช่องทางสาขาทั้งหมดของธนาคารทั่วประเทศไทย · Description: อื่น ๆ · 2949 · Other name: ข้อมูลสินค้าและบริการลูกค้าผ่านทางเว็บไซต์ของธนาคาร · Description: อื่น ๆ |
| ผู้มีส่วนได้เสียภายนอกองค์กร | 2902 · Description: ชุมชน | • การเข้าถึงบริการทางการเงินที่เป็นธรรมและเท่าเทียม ชุมชนคาดหวังให้ธนาคารเปิดกว้างในการให้บริการแก่ทุกกลุ่ม โดยเฉพาะกลุ่มที่เข้าไม่ถึงระบบการเงิน
• การสนับสนุนเศรษฐกิจท้องถิ่นและผู้ประกอบการรายย่อย คาดหวังว่าธนาคารจะช่วยเพิ่มโอกาสทางเศรษฐกิจผ่านผลิตภัณฑ์สินเชื่อและโครงการที่เสริมสร้างศักยภาพผู้ประกอบการ
• การมีส่วนร่วมในกิจกรรมพัฒนาชุมชนอย่างต่อเนื่อง ชุมชนต้องการให้ธนาคารเข้ามามีบทบาทเชิงสร้างสรรค์ เช่น การให้ความรู้ทางการเงิน กิจกรรม CSR และเวทีรับฟังความคิดเห็น
• ความโปร่งใสในการดำเนินงานและการเปิดเผยข้อมูลที่เกี่ยวข้องกับชุมชน คาดหวังให้ธนาคารสื่อสารอย่างตรงไปตรงมา โปร่งใส และตรวจสอบได้ โดยเฉพาะประเด็นที่เกี่ยวข้องกับผลกระทบต่อชุมชน
• การดำเนินธุรกิจที่รับผิดชอบต่อสังคมและสิ่งแวดล้อม ชุมชนต้องการเห็นการดำเนินงานที่ลดผลกระทบเชิงลบต่อสิ่งแวดล้อม และสนับสนุนความยั่งยืนในพื้นที่
• การให้บริการที่เป็นมิตร เข้าถึงง่าย และตอบสนองความต้องการจริงของประชาชนในพื้นที่ คาดหวังให้พนักงานสาขามีความเข้าใจท้องถิ่นและสามารถให้ความช่วยเหลือได้อย่างเหมาะสม
• การรับฟังและตอบสนองข้อร้องเรียนหรือข้อกังวลของชุมชนอย่างรวดเร็ว เพื่อสร้างความเชื่อมั่นและรักษาความสัมพันธ์ระยะยาว
• การพัฒนาความรู้ทางการเงินให้กับคนในชุมชน โดยเฉพาะกลุ่มผู้มีรายได้น้อย ผู้ประกอบการรายย่อย และประชาชนทั่วไป
| • ขยายโอกาสเข้าถึงบริการทางการเงิน พัฒนาผลิตภัณฑ์และบริการที่เหมาะกับประชาชนรายย่อย ผู้ประกอบการท้องถิ่น และผู้ที่เข้าไม่ถึงระบบการเงิน เพื่อส่งเสริมความเท่าเทียมในการเข้าถึงบริการทางการเงิน
• สนับสนุนเศรษฐกิจท้องถิ่นและผู้ประกอบการรายย่อย จัดโครงการพัฒนาธุรกิจรายย่อย คอร์สให้ความรู้ทางการเงิน และผลิตภัณฑ์สินเชื่อเฉพาะทาง เพื่อเพิ่มศักยภาพและความสามารถในการแข่งขัน
• จัดกิจกรรมพัฒนาชุมชนอย่างต่อเนื่อง ดำเนินโครงการ CSR ที่ตอบโจทย์ความต้องการของพื้นที่ เช่น โครงการพัฒนาทักษะอาชีพ สนับสนุนผู้ประกอบการรายย่อย หรือกิจกรรมด้านสังคมและสิ่งแวดล้อม
• สร้างระบบสื่อสารที่โปร่งใสและเข้าถึงง่าย เปิดเผยข้อมูลเกี่ยวกับกิจกรรม ผลกระทบ หรือโครงการที่เกี่ยวข้องกับชุมชนผ่านสาขา เว็บไซต์ และช่องทางดิจิทัลของธนาคาร เพื่อเสริมความเชื่อมั่นและความโปร่งใส
• พัฒนาบริการที่เป็นมิตรและสอดคล้องกับความต้องการในพื้นที่ พนักงานสาขาได้รับการอบรมเพื่อเข้าใจบริบทท้องถิ่น สามารถให้คำแนะนำและบริการที่ตรงตามความต้องการของคนในชุมชน
• กลไกรับฟังความคิดเห็นและข้อร้องเรียนอย่างเป็นระบบ
จัดตั้งช่องทางให้ชุมชนสามารถสื่อสารปัญหา ข้อกังวล และข้อเสนอแนะ พร้อมระบบตอบสนองที่รวดเร็วและมีประสิทธิภาพ
• บูรณาการหลักการ ESG ในการดำเนินงานเพื่อชุมชน
ลดผลกระทบต่อสิ่งแวดล้อมในพื้นที่ ส่งเสริมกิจกรรมที่ช่วยสร้างความยั่งยืน และดำเนินธุรกิจด้วยความรับผิดชอบต่อสังคม
• สนับสนุนการเรียนรู้ด้านการเงินให้กับชุมชน จัดอบรมให้ความรู้การบริหารเงิน การทำบัญชีเบื้องต้น และการวางแผนธุรกิจสำหรับประชาชนและผู้ประกอบการรายย่อย
• ส่งเสริมความร่วมมือกับองค์กรท้องถิ่นร่วมทำงานกับหน่วยงานรัฐ องค์กรชุมชน และภาคประชาสังคม เพื่อร่วมกันพัฒนาคุณภาพชีวิตและเศรษฐกิจของพื้นที่
| 2949 · Other name: โครงการพัฒนาชุมชนและกิจกรรม CSR ลงพื้นที่พบปะชุมชนผ่านโครงการสนับสนุนผู้ประกอบการรายย่อย การสร้างองค์ความรู้ทางการเงิน และกิจกรรมเพื่อสังคมต่าง ๆ · Description: อื่น ๆ · 2949 · Other name: การจัดประชุมหรือเวทีรับฟังความคิดเห็นของชุมชน (Community Engagement Sessions) เปิดพื้นที่ให้ชาวชุมชนสะท้อนความต้องการ ข้อเสนอแนะ และประเด็นที่ได้รับผลกระทบจากกิจกรรมของธนาคาร · Description: อื่น ๆ · 2949 · Other name: ความร่วมมือกับองค์กรท้องถิ่นและหน่วยงานภาครัฐ ประสานงานผ่าน อบต., เทศบาล, หน่วยงานจังหวัด รวมถึงองค์กรชุมชน เพื่อสื่อสารข้อมูลหรือร่วมทำโครงการพัฒนา · Description: อื่น ๆ · 2949 · Other name: การสื่อสารผ่านสาขาธนาคารในพื้นที่ พนักงานสาขาเป็นตัวแทนในการให้ข้อมูล รับข้อร้องเรียน และสร้างความสัมพันธ์กับชุมชนโดยตรง · Description: อื่น ๆ · 2949 · Other name: ช่องทางออนไลน์และสื่อสังคม (Social Media & Website) เผยแพร่ข่าวสาร โครงการเพื่อสังคม หรือกิจกรรมที่เป็นประโยชน์ต่อชุมชน พร้อมเปิดให้ติดต่อสอบถามได้สะดวก · Description: อื่น ๆ · 2949 · Other name: ศูนย์บริการลูกค้า (Call Center) เปิดให้ชุมชนสามารถแจ้งข้อกังวลหรือปัญหาที่เกี่ยวข้องกับบริการหรือผลกระทบจากโครงการต่าง ๆ · Description: อื่น ๆ · 2949 · Other name: กิจกรรมเวิร์กช็อปและคลินิกความรู้ด้านการเงิน (Financial Literacy Workshops) ใช้เป็นช่องทางสื่อสารและสร้างความสัมพันธ์ โดยให้ความรู้ที่เป็นประโยชน์ต่อผู้ประกอบการและประชาชนในพื้นที่ · Description: อื่น ๆ · 2949 · Other name: รายงานความยั่งยืนและรายงานประจำปี สื่อสารผลงาน ผลกระทบ และผลการดำเนินงานด้าน ESG ต่อชุมชนในเชิงลึกและโปร่งใส · Description: อื่น ๆ · 2949 · Other name: กิจกรรมอาสาสมัครของพนักงาน (Employee Volunteering) เป็นอีกหนึ่งช่องทางที่สร้างการมีส่วนร่วมกับชุมชนอย่างใกล้ชิดและต่อเนื่อง · Description: อื่น ๆ |
| ผู้มีส่วนได้เสียภายนอกองค์กร | 2936 · Other name: ผู้ให้กู้ยืมเงินแก่ธนาคาร · Description: อื่น ๆ | • ได้รับดอกเบี้ยและ เงินต้นครบถ้วน และตรงตามกำหนด
• ได้รับข้อมูลและผลการดำเนินงานของบริษัทที่ถูกต้อง ครบถ้วน และทันกาล
• ได้ร่วมกิจกรรม และสื่อสารกันอย่างสม่ำเสมอ
• ธนาคารสามารถบริหารเงินอย่างมีประสิทธิภาพ ควบคุมค่าใช้จ่ายเพื่อเพิ่มกำไร
| • นำเสนอรายงานทางการเงิน และผลการดำเนิน งานที่เกี่ยวข้องอย่างถูกต้อง และครบถ้วน ไม่ปกปิดข้อมูลหรือ ข้อเท็จจริง อันอาจก่อความ เสียหายให้เจ้าหนี้
• ดำเนินการ บริหารเงินอย่างมีประสิทธิภาพ ควบคุมค่าใช้จ่ายเพื่อเพิ่มกำไร
| 2941 · Description: การติดต่อและสื่อสารผ่านช่องทางออนไลน์ · 2949 · Other name: การเปิดเผยข้อมูลรายงาน ทางการเงิน ข้อมูลที่เกี่ยวข้อง และจัดทำรายานตามช่วงเวลาที่ กำหนด, ช่องทางในการ ติดต่อ และจัดให้มีกิจกรรมเสริม สร้างความสัมพันธ์อย่างต่อเนื่อง · Description: อื่น ๆ |
| ผู้มีส่วนได้เสียภายนอกองค์กร | 2928 · Description: สังคม · 2936 · Other name: สิ่งแวดล้อม · Description: อื่น ๆ | • ดำเนินธุรกิจอย่างมีความรับผิดชอบ ไม่สร้างผล
กระทบเชิงลบต่อสังคม
• ลดความเหลื่อมล้ำทางสังคม
• เพิ่มโอกาสการเข้าถึงแหล่งเงินทุน
• ดำเนินธุรกิจด้วยจริยธรรมและความโปร่งใส เคารพสิทธิมนุษยชน
• บริหารจัดการผลกระทบด้านสิ่งแวดล้อมและการเปลี่ยนแปลงสภาพภูมิอากาศ เพื่อสร้างคุณค่าร่วมและความยั่งยืนในระยะยาวของระบบเศรษฐกิจและสังคมโดยรวม | ดำเนินธุรกิจอย่างมีความรับผิดชอบ ไม่สร้างผลกระทบเชิงลบ ลดความเหลื่อมล้ำ เพิ่มการเข้าถึงแหล่งเงินทุน ดำเนินธุรกิจด้วยจริยธรรมและความโปร่งใส เคารพสิทธิมนุษยชน และบริหารจัดการผลกระทบด้านสิ่งแวดล้อมและการเปลี่ยนแปลงสภาพภูมิอากาศอย่างจริงจัง ทั้งนี้เพื่อสร้างคุณค่าร่วมและความยั่งยืนของสังคม ระบบเสรษฐกิจ และธนาคารในระยะยาว | 2941 · Description: การติดต่อและสื่อสารผ่านช่องทางออนไลน์ · 2945 · Description: การรับเรื่องข้อร้องเรียน · 2949 · Other name: ธนาคารมีการกำหนดให้มีช่องทางและมีส่วนที่เป็นการสื่อสาร 2 ทางให้ผู้ที่ส่วนได้เสียกับการดำเนินธุรกิจของธนาคารสามารถสื่อสารกลับมายังธนาคารได้ · Description: อื่น ๆ |
| ผู้มีส่วนได้เสียภายนอกองค์กร | 2931 · Description: หน่วยงานภาครัฐและหน่วยงานกํากับดูแล · 2936 · Other name: หน่วยงานกำกับควบคุม และองค์กรภายนอกต่างๆที่เกี่ยวข้องกับการดำเนินการทางธุรกิจของธนาคาร · Description: อื่น ๆ | • ธนาคารดำเนินธุรกิจภายใต้กรอบกฎหมาย กฎระเบียบ และมาตรฐานที่เกี่ยวข้องอย่างเคร่งครัด มีระบบกำกับดูแลกิจการที่ดี
• มีการบริหารความเสี่ยงที่เหมาะสม ครอบคลุม และมีประสิทธิภาพ
• มีความมั่นคงทางการเงินและเงินกองทุนเพียงพอ เปิดเผยข้อมูลอย่างถูกต้อง ครบถ้วน และทันกาล
• ตลอดจนดำเนินธุรกิจด้วยความโปร่งใส มีจริยธรรม และคำนึงถึงเสถียรภาพของระบบการเงินและผลประโยชน์ของผู้มีส่วนได้เสียโดยรวม | ธนาคารสามารถตอบสนองได้โดยการทำให้มีการปฏิบัติตามกฏเกณฑ์และธรรมาภิบาลไว้ในระบบงานจริง บริหารความเสี่ยงอย่างรอบด้าน คุ้มครองผู้บริโภคตามหลัก Market conduct และ Responsible lending มีการบูรณาการ ESG และ Climate change ให้เป็นส่วนหนึ่งของการตัดสินใจทางธุรกิจ เปิดเผยข้อมูลอย่างโปร่งใส และทำหน้าที่เป็นสถาบันที่สนับสนุนเสถียรภาพทางเศรษฐกิจและสังคมระยะยาว | 2941 · Description: การติดต่อและสื่อสารผ่านช่องทางออนไลน์ · 2949 · Other name: การจัดส่งรายงานและข้อมูลตามรอบระยะเวลาที่กำหนด การประชุมหารือ การชี้แจงข้อเท็จจริง การตอบข้อซักถาม · Description: อื่น ๆ |
| ผู้มีส่วนได้เสียภายนอกองค์กร | 2898 · Description: คู่แข่งทางการค้า | • คาดหวังการแข่งขันอย่างเป็นธรรม เคารพกฏกติกาและวินัยทางการเงิน
• ไม่สร้างความเสี่ยงเชิงระบบหรือบิดเบือนตลาด
• รักษามาตรฐานจริยธรรมและภาพลักษณ์ของอุตสาหกรรม
• แข่งขันบนฐานคุณค่าและนวัตกรรมมากกว่าการทำลายราคา เพื่อให้ระบบการเงินมีเสถียรภาพและเติบโตยั่งยืนร่วมกัน
| • ดำเนินการแข่งขันทางธุรกิจอย่างเป็นธรรม เคารพกฏกติกาและมีวินัยทางการเงิน
• มีการบริหารความเสี่ยงอย่างรอบคอบ ไม่สร้างความเสี่ยงเชิงระบบ
• รักษามาตรฐานจริยธรรมและภาพลักษณ์ของอุตสาหกรรม
• แข่งขันบนฐานคุณค่าและนวัตกรรม เพื่อเสริมสร้างเสถียรภาพ ความเชื่อมั่น และการเติบโตของระบบโดยรวม
| 2949 · Other name: ธนาคารเป็นสมาชิกของสมาคมธนาคารไทยซึ่งสามารถใช้ช่องทางนี้ในการติดต่อสื่อสาร และแลกเปลี่ยนข้อมูลระหว่างกันได้ · Description: อื่น ๆ |
การจัดการความยั่งยืนด้านสิ่งแวดล้อม — ภาพรวม
ผลการดำเนินงาน — บทนำ
ในปี 2568 ธนาคารได้ทำการประชาสัมพันธ์ในเรื่องของการประหยัดพลังงาน โดยมีการส่ง E-mail ให้แก่พนักงานให้ปิดเครื่องใช้ไฟฟ้าที่ไม่จำเป็น และถอดปลั๊กเครื่องใช้ไฟฟ้าเมื่อถึงวันหยุดยาว เพื่อเป็นการลดพลังงาน ทั้งนี้ธนาคารมีการกำหนดวงเงิน และจำนวนลิตรการเติมน้ำมันให้แก่ทั้งผู้บริหาร และพนักงานผ่าน Fleet Card เพื่อให้การใช้เชื้อเพลิงเกิดประสิทธิภาพสูงที่สุด
นโยบายและแนวปฏิบัติด้านสิ่งแวดล้อม
บทนำ
ธนาคารมุ่งสร้างการเติบโตของธุรกิจควบคู่ไปกับการดูแลรักษาสิ่งแวดล้อม โดยการกำหนดนโยบายด้านสิ่งแวดล้อมและแนวทางการดำเนินงานเพื่อให้สอดคล้องกับกลยุทธ์ของธนาคาร รวมถึงกำหนดเป้าหมายและแผนงานที่ชัดเจน เพื่อเป็นส่วนหนึ่งในการช่วยบรรเทาผลกระทบจากการเปลี่ยนแปลงสภาพภูมิอากาศและสิ่งแวดล้อมอย่างยั่งยืน ให้เกิดผลกระทบเชิงลบต่อสิ่งแวดล้อมน้อยที่สุด ด้วยการให้บริการทางการเงินเพื่อสนับสนุนธุรกิจที่เป็นมิตรกับสิ่งแวดล้อม รวมถึงโครงการอนุรักษ์พลังงานและความหลากหลายทางชีวภาพเพื่อลดผลกระทบจากการเปลี่ยนแปลงสภาพภูมิอากาศ
ธนาคารได้มีการกำหนดลักษณะกิจการที่ธนาคารไม่สนับสนุนการให้สินเชื่อ ได้แก่ธุรกิจที่อาจส่งผลกระทบต่อสิ่งแวดล้อม สังคม และธรรมาภิบาลพร้อมประกาศนโยบายให้เป็นส่วนหนึ่งในกระบวนการประเมินลูกค้าอย่างเป็นรูปธรรมโดยนำระบบการจัดการสิ่งแวดล้อมและสังคม (Environmental and Social Management System: ESMS) มาเป็นแนวทางในการดำเนินกิจการของกลุ่มธนาคาร สอดคล้องกับกฎหมายภายในประเทศ ข้อกำหนด และมาตรฐานสากลที่เกี่ยวข้อง มาผสมผสานเข้ากับกระบวนการพิจารณาการให้สินเชื่อ ซึ่งจะช่วยให้ธนาคารแน่ใจว่าทุกโครงการที่เราสนับสนุนมีการบริหารจัดการสิ่งแวดล้อมที่เหมาะสมตามกฎหมายและมาตรฐานที่เกี่ยวข้องและลดความเสี่ยงโดยรวมได้ ผ่านการคัดกรองและการประเมินด้านสิ่งแวดล้อมและสังคม (ESDD) ลูกค้าหรือธุรกิจที่ไม่ส่งผลกระทบเชิงลบต่อสิ่งแวดล้อมและสังคมตลอดห่วงโซ่คุณค่าของลูกค้า รวมถึงธุรกิจขนาดเล็ก บุคคลทั่วไป และกลุ่มที่เปราะบาง ซึ่งถือเป็นโอกาสสำคัญที่ธนาคารจะส่งมอบความรู้และแนวทางปฏิบัติที่ถูกต้องเพื่อยกระดับการดำเนินงานของลูกค้าในกลุ่มดังกล่าว
นอกจากนี้ ธนาคารมุ่งมั่นยกระดับความตระหนักรู้ในการใช้ทรัพยากรทุกด้านอย่างรู้คุณค่า และถือเป็นหน้าที่ความรับผิดชอบของผู้บริหารและพนักงานทุกระดับผ่านการดำเนินโครงการที่เกี่ยวข้องกับการส่งเสริมให้เกิดความตระหนักรู้ถึงความสำคัญของสิ่งแวดล้อมและนำไปสู่การปฏิบัติอย่างเป็นรูปธรรม พร้อมแบ่งปันความรู้ทั้งภายในและภายนอกองค์กร รวมถึงลูกค้า คู่ค้าทางธุรกิจ ชุมชน และพนักงานธนาคาร รวมถึงสนับสนุนการมีส่วนร่วมในการอนุรักษ์พลังงานและลดการปล่อยก๊าซเรือนกระจกจากการดำเนินงานที่คำนึงถึงความยั่งยืนและผลกระทบต่อสิ่งแวดล้อมซึ่งรวมถึงการสนับสนุนเพิ่มขีดความสามารถของลูกค้าสู่การเติบโตอย่างยั่งยืน
มีนโยบายด้านสิ่งแวดล้อม
มี
รายละเอียดนโยบาย
การจัดการพลังงานไฟฟ้า: ธนาคารมีการจัดเก็บ และเปิดเผยข้อมูลการใช้พลังงานไฟฟ้าของธนาคารเพื่อติดตาม และวางแผนการจัดการ ลดการใช้พลังงาน และปรับเปลี่ยนอุปกรณ์ ทั้งนี้ธนาคารไทยเครดิตมีเป้าหมายในการลดการใช้พลังงานลงปีละ 5%
การจัดการขยะและของเสีย: ธนาคารมีการจัดการแยกขยะ เช่น ขวดน้ำ กระดาษ เพื่อนำไปแปรรูปให้เป็นวัตถุดิบใหม่ (โดยในปี 2568 ธนาคารได้นำขวดพลาสติกมาทำเสื้อจากเส้นใยพลาสติก และแจกให้กับพนักงานที่ร่วมกิจกรรมด้านสิ่งแวดล้อมต่างๆ ทั้งนี้ธนาคารได้เข้าร่วมโครงการ Care the Whale อย่างต่อเนื่อง เพื่อส่งเสริมการจัดการขยะอย่างมีประสิทธิภาพและลดผลกระทบต่อสิ่งแวดล้อม โดยธนาคารมีเป้าหมายลดปริมาณขยะโดยรวม 5%
การจัดการทรัพยากรน้ำและคุณภาพน้ำ: ธนาคารให้ความสำคัญกับการบริหารจัดการน้ำแบบบูรณาการ โดยได้มีการบริหารระบบการใช้น้ำเพื่อให้เกิดประโยชน์สูงสุดด้วยการจัดเก็บข้อมูลการใช้ทรัพยากรต่างๆ เพื่อวางแผนลดปริมาณการใช้งาน ทั้งนี้ธนาคารไทยเครดิตมีเป้าหมายในการลดการใช้น้ำลงปีละ 5%
การจัดการก๊าซเรือนกระจกและการเปลี่ยนแปลงสภาพภูมิอากาศ: ธนาคารมีการจัดเก็บข้อมูลการปล่อยก๊าซเรือนกระจกจากการดำเนินงานโดยตรงของธนาคาร (Scope และก๊าซเรือนกระจกที่ปล่อยออกมาจากกิจกรรมต่างๆ ที่เกี่ยวข้องกับองค์กรหรือผลิตภัณฑ์ แต่ไม่ได้มาจากแหล่งที่องค์กรเป็นเจ้าของหรือควบคุมโดยตรง (Scope 2 , โดยธนาคารได้รับรองมาตรฐาน ISO : 14064-1 ผ่านการตรวจสอบของ บริษัท บีเอสไอ กรุ๊ป (ประเทศไทย) จำกัด (สถาบันมาตรฐานจากประเทศอังกฤษ) ซึ่งธนาคารได้ตั้งเป้าหมาย บรรลุความเป็นกลางทางคาร์บอนภายในปี พ.ศ. 2593และการปล่อยก๊าซเรือนกระจกสุทธิเป็นศูนย์ภายในปี พ.ศ. 2608
ลิงก์เอกสารนโยบาย
https://investor.thaicreditbank.com/storage/document/sustainability/credit-environment-social-employee-govenance-th.pdf
เลขหน้าในรายงาน
5
แนวปฏิบัติด้านสิ่งแวดล้อม
| แนวปฏิบัติ |
|---|
| การจัดการพลังงานไฟฟ้า |
| การจัดการทรัพยากรน้ำและคุณภาพน้ำ |
| การจัดการขยะและของเสีย |
| การจัดการก๊าซเรือนกระจกและการเปลี่ยนแปลงสภาพภูมิอากาศ |
การทบทวนนโยบายด้านสิ่งแวดล้อม
มีการทบทวนนโยบายในปีนี้
มี
รายละเอียดการทบทวน
ธนาคารให้ความสำคัญกับการบูรณาการมิติด้านสิ่งแวดล้อมเข้ากับการดำเนินธุรกิจอย่างต่อเนื่อง โดยกำหนดให้มีการทบทวนนโยบายการดำเนินธุรกิจโดยคำนึงถึงมิติด้านสิ่งแวดล้อมเป็นประจำ อย่างน้อยปีละ 1 ครั้ง
ธนาคารใช้เครื่องมือ Materiality Analysis เพื่อวิเคราะห์โอกาสและความเสี่ยงที่สำคัญ โดยมุ่งเน้นปัจจัยที่ส่งผลกระทบต่อสภาพแวดล้อมในการดำเนินธุรกรรมของธนาคาร ซึ่งครอบคลุมประเด็นสำคัญดังต่อไปนี้:
ระบบบริหารจัดการด้านสิ่งแวดล้อมและสังคม (Environmental & Social Management System: ESMS): เพื่อใช้เป็นกรอบในการพิจารณาสินเชื่อและการลงทุนอย่างรับผิดชอบ
ปัจจัยด้านสิ่งแวดล้อมและผลกระทบจากการเปลี่ยนแปลงสภาพภูมิอากาศ: เพื่อระบุและบริหารจัดการความเสี่ยงที่เกิดจากภัยพิบัติทางกายภาพ (Physical Risks) และความเสี่ยงจากการเปลี่ยนผ่าน (Transition Risks)
ผลิตภัณฑ์ทางการเงินสีเขียว (Green Financial Products): เพื่อสนับสนุนการเงินที่ยั่งยืนและการเปลี่ยนผ่านของลูกค้า
การสร้างความตระหนักรู้ด้าน ESG: เพื่อส่งเสริมความรู้ความเข้าใจและพฤติกรรมที่รับผิดชอบต่อสิ่งแวดล้อม สังคม และธรรมาภิบาลภายในองค์กร
ในปี 2568 ธนาคารได้ยกระดับความสำคัญต่อประเด็นการเปลี่ยนแปลงสภาพภูมิอากาศ โดยได้ดำเนินการดังนี้:
จัดทำนโยบายเฉพาะด้าน: จัดทำนโยบายการดำเนินธุรกิจ โดยคำนึงถึงมิติด้านสิ่งแวดล้อมและการเปลี่ยนแปลงสภาพภูมิอากาศ เพื่อให้กรอบการดำเนินงานมีความชัดเจนและมุ่งเน้นมากขึ้น
กำหนด Risk Appetite Statement (RAS): กำหนด ขีดความสามารถในการรับความเสี่ยง (Risk Appetite Statement) ที่เกี่ยวข้องกับการดำเนินงานด้านสภาพภูมิอากาศ เพื่อให้การตัดสินใจทางธุรกิจสอดคล้องกับเป้าหมายด้านความยั่งยืน
จัดตั้งคณะทำงานเฉพาะกิจ: จัดตั้งคณะทำงานด้าน Climate Change (Climate Change Working Team) เพื่อเป็นกลไกหลักในการขับเคลื่อนกลยุทธ์ด้านสภาพภูมิอากาศ และกำกับดูแลให้ธนาคารบรรลุเป้าหมายการเปลี่ยนแปลงสภาพภูมิอากาศที่กำหนดไว้
การดำเนินการดังกล่าวแสดงให้เห็นว่าธนาคารได้พัฒนาการบูรณาการความเสี่ยงด้านสภาพภูมิอากาศเข้ากับธรรมาภิบาลและกลยุทธ์อย่างต่อเนื่อง เพื่อเตรียมพร้อมรับมือกับความท้าทายและการใช้โอกาสในการเปลี่ยนผ่านสู่เศรษฐกิจที่ยั่งยืน
นโยบายและแนวปฏิบัติที่เปลี่ยนแปลง
| การเปลี่ยนแปลง |
|---|
| การจัดการก๊าซเรือนกระจกและการเปลี่ยนแปลงสภาพภูมิอากาศ |
พลังงาน — แผนและแนวปฏิบัติ
มีแผนการจัดการพลังงาน
มี
รายละเอียดแผน
แผนการจัดการการใช้พลังงานไฟฟ้า
ในการประหยัดพลังงานจากการใช้ไฟฟ้าของธนาคาร ธนาคารได้ดำเนินการดังนี้
ใช้ระบบ E-mail แจ้งเตือนก่อนวันหยุดยาวให้พนักงานปิดเครื่องใช้ไฟฟ้าและถอดปลั๊ก
ตั้งอุณหภูมิเครื่องปรับอากาศให้อยู่ในช่วง 24 - 26 องศาเซลเซียสเพื่อเป็นการประหยัดพลังงาน
ปิดไฟดวงที่ไม่ได้ใช้ และไม่จำเป็น
จัดเก็บข้อมูลการใช้พลังงานเพื่อวิเคราะห์และปรับปรุงแผนการลดการใช้พลังงาน
แผนการจัดการการใช้พลังงานเชื้อเพลิง
ในการประหยัดการใช้เชื้อเพลิงของธนาคาร ธนาคารได้ดำเนินการดังนี้
กำหนดวงเงินและลิตรตามตำแหน่งงาน
ใช้ระบบการประชุมออนไลน์แทนการเดินทาง
จัดเก็บข้อมูลการใช้พลังงานเชื้อเพลิงเพื่อวิเคราะห์และปรับปรุงแผนการลดการใช้พลังงานเชื้อเพลิง
พลังงาน — ปริมาณการใช้ไฟฟ้า
ปริมาณการใช้ไฟฟ้า
| ตัวชี้วัด | ปีปัจจุบัน | ปีก่อน | สองปีก่อน | หมายเหตุ |
|---|---|---|---|---|
| ปริมาณการใช้ไฟฟ้ารวม (กิโลวัตต์-ชั่วโมง) | 5,074,847.4 | 5,292,700.73 | 8,283,929.5 | |
| ปริมาณการซื้อไฟฟ้ามาใช้ (กิโลวัตต์-ชั่วโมง) | 5,074,847.4 | 5,292,700.73 | 8,283,929.5 | ในปี 2567 ธนาคารได้ปรับปรุงข้อมูลปริมาณการใช้ไฟฟ้าใหม่เป็น 5,292,700.73 กิโลวัตต์-ชั่วโมง ตามข้อเสนอแนะของผู้ทวนสอบ (BSI) ให้ตัดข้อมูลการใช้ไฟฟ้าของบางสาขาที่มีความคลาดเคลื่อนออกจากการคำนวณ |
| ปริมาณการซื้อหรือผลิตไฟฟ้ามาใช้จากแหล่งพลังงานทดแทน (กิโลวัตต์-ชั่วโมง) |
พลังงาน — ปริมาณการใช้เชื้อเพลิง
ปริมาณการใช้เชื้อเพลิง
| ตัวชี้วัด | ปีปัจจุบัน | ปีก่อน | สองปีก่อน |
|---|---|---|---|
| น้ำมันดิบ (บาร์เรล) | |||
| ถ่านหิน (ตัน) | |||
| น้ำมันเครื่องบิน (ลิตร) | |||
| น้ำมันดีเซล (ลิตร) | 28,013.61 | 28,726.88 | 251,403.7 |
| น้ำมันเบนซิน (ลิตร) | 146,774.55 | 149,440.07 | |
| น้ำมันเตา (ลิตร) | |||
| ก๊าซธรรมชาติ (ลูกบาศก์ฟุต) | |||
| ก๊าซหุงต้ม (กิโลกรัม) | |||
| ไอน้ำ (ตัน) |
พลังงาน — การตั้งเป้าหมาย
บทนำ
ธนาคารมีความมุ่งมั่นในการลดการใช้พลังงานไฟฟ้าภายในองค์กรอย่างต่อเนื่อง โดยดำเนินการตามแผนการจัดการพลังงานที่กำหนดไว้ พร้อมทั้งสื่อสารและสร้างความตระหนักแก่พนักงานผ่านช่องทางต่าง ๆ เพื่อให้ปฏิบัติตามมาตรการ เช่น การปิดไฟและถอดปลั๊กเครื่องใช้ไฟฟ้าที่ไม่จำเป็นเมื่อสิ้นสุดเวลาทำงานหรือในช่วงวันหยุดยาว นอกจากนี้ธนาคารได้จัดเก็บและติดตามข้อมูลการใช้พลังงานไฟฟ้าอย่างเป็นระบบ เพื่อใช้ในการประเมินผลและปรับปรุงแผนการดำเนินงานให้มีประสิทธิภาพมากยิ่งขึ้น โดยธนาคารตั้งเป้าหมายลดการใช้พลังงานไฟฟ้าเฉลี่ยไม่น้อยกว่าร้อยละ 5 ต่อปี เพื่อสนับสนุนการดำเนินงานด้านความยั่งยืนและลดผลกระทบต่อสิ่งแวดล้อม
มีการตั้งเป้าหมาย
มี
เป้าหมาย
| เป้าหมาย | ปีฐาน | ค่าปีฐาน | ปีเป้าหมาย | ค่าปีเป้าหมาย | การเปลี่ยนแปลงเป้าหมาย (%) | หน่วย |
|---|---|---|---|---|---|---|
| ลดการใช้ไฟฟ้าและน้ำมันและเชื้อเพลิง | 2,024 | 5,292,700.73 | 2,030 | 3,704,890.51 | 30 | กิโลวัตต์-ชั่วโมง |
| ลดการใช้น้ำมันและเชื้อเพลิง | 2,024 | 190,568.89 | 2,030 | 133,398.22 | 30 | ลิตร |
พลังงาน — ผลการดำเนินงาน
มีผลการดำเนินงาน
มี
รายละเอียดผลการดำเนินงาน
ธนาคารมุ่งมั่นในการบริหารจัดการการใช้พลังงานอย่างมีประสิทธิภาพ และลดการปล่อยก๊าซเรือนกระจกจากการดำเนินงาน โดยมีผลลัพธ์ที่สำคัญจากการดำเนินงานในปี 2568 ดังนี้
ผลการดำเนินงานด้านการจัดการพลังงานไฟฟ้า
ในปี 2568 ธนาคารได้ สื่อสารและรณรงค์เรื่องการประหยัดพลังงานไฟฟ้า โดยเน้นการ ปิดไฟในพื้นที่ที่ไม่จำเป็น เพิ่มมากขึ้นทั่วทั้งองค์กร มาตรการดังกล่าวส่งผลให้เกิดการลดลงของการใช้ไฟฟ้าดังนี้
ปริมาณการใช้ไฟฟ้าลดลงร้อยละ 4 เมื่อเปรียบเทียบข้อมูล ของปี 2568 กับปี 2567
ผลการดำเนินงานด้านการจัดการเชื้อเพลิง
ในปี 2568 ธนาคารได้ดำเนินการจัดสรรการใช้รถยนต์ให้แก่พนักงานที่เหมาะสมกับวัตถุประสงค์การใช้งานยิ่งขึ้น และเริ่มดำเนินการตามกลยุทธ์การเปลี่ยนผ่านยานพาหนะ ธนาคารได้ทยอยเปลี่ยนรถยนต์ที่เช่าเพื่อใช้ในการดำเนินงานจากรถยนต์เครื่องยนต์สันดาป (Internal Combustion Engine) ไปสู่รถยนต์เครื่องยนต์ไฮบริด (Hybrid Vehicles) เพิ่มมากขึ้นอย่างมีนัยสำคัญ
ผลลัพธ์การลดการใช้น้ำมันเชื้อเพลิง
การปรับเปลี่ยนดังกล่าวส่งผลให้ปริมาณการใช้น้ำมันเชื้อเพลิงในการดำเนินงานของธนาคารลดลงเมื่อเปรียบเทียบข้อมูลของปี 2568 กับปี 2567
ประเภทน้ำมันเชื้อเพลิง | อัตราการลดลงของปริมาณการเติมน้ำมัน |
น้ำมันเบนซิน | ลดลงร้อยละ 6 |
น้ำมันดีเซล | ลดลงร้อยละ 20 |
การจัดการน้ำ — ภาพรวม
บทนำ
ธนาคารให้ความสำคัญกับการบริหารจัดการทรัพยากรน้ำแบบบูรณาการ (Integrated Water Management) โดยมุ่งเน้นการใช้ทรัพยากรน้ำอย่างคุ้มค่าและเกิดประโยชน์สูงสุด เพื่อลดผลกระทบต่อสิ่งแวดล้อมและสนับสนุนหลักการเศรษฐกิจหมุนเวียน (Circular Economy) โดยธนาคารได้นำแนวทางการบริหารจัดการมาประยุกต์ใช้ ดังนี้:
การจัดเก็บและวิเคราะห์ข้อมูล: มีการจัดเก็บข้อมูลการใช้ทรัพยากรน้ำอย่างเป็นระบบ เพื่อติดตามปริมาณการใช้น้ำ (Water Consumption) และค่าใช้จ่ายที่เกี่ยวข้อง โดยนำข้อมูลมาใช้ในการวิเคราะห์และสรุปผล เพื่อกำหนดแนวทางลดการใช้จ่ายและบริหารจัดการให้เกิดประสิทธิภาพสูงสุด
การประยุกต์ใช้หลักการ 3Rs: ธนาคารส่งเสริมการใช้น้ำตามหลักการ 3Rs (Reduce, Reuse, Recycle) ในการดำเนินงาน เพื่อลดปริมาณการดึงน้ำจากแหล่งน้ำธรรมชาติ
การเชื่อมโยงสู่เศรษฐกิจหมุนเวียน: นำหลักการเศรษฐกิจหมุนเวียนมาประยุกต์ใช้ในระบบการจัดการน้ำ เพื่อให้มั่นใจว่าทรัพยากรน้ำถูกนำกลับมาใช้ประโยชน์สูงสุด ก่อนการบำบัดและปล่อยคืนสู่ธรรมชาติ
การบริหารจัดการน้ำอย่างบูรณาการนี้เป็นส่วนหนึ่งของความรับผิดชอบต่อสิ่งแวดล้อมของธนาคาร และแสดงถึงความมุ่งมั่นในการใช้ทรัพยากรอย่างยั่งยืน
น้ำ — แผนและแนวปฏิบัติ
มีแผนการจัดการน้ำ
มี
รายละเอียดแผน
ธนาคารดำเนินการตามแผนการจัดการทรัพยากรน้ำอย่างต่อเนื่อง ดังนี้
การสื่อสารและสร้างความตระหนักแก่พนักงานผ่านช่องทางต่าง ๆ เพื่อส่งเสริมการลดปริมาณการใช้น้ำและการปิดก๊อกน้ำให้สนิทหลังการใช้งานทุกครั้ง พร้อมทั้งให้ความรู้เกี่ยวกับการประหยัดน้ำ
ประยุกต์ใช้แนวคิด 3R (Reduce, Reuse, Recycle) ในการบริหารจัดการน้ำภายในองค์กร
จัดเก็บและติดตามข้อมูลการใช้น้ำเพื่อใช้ในการประเมินผลและปรับปรุงแนวทางการดำเนินงานให้มีประสิทธิภาพมากยิ่งขึ้น
ธนาคารมุ่งเน้นการดำเนินงานที่สอดคล้องกับเป้าหมายด้านความยั่งยืนและการใช้ทรัพยากรอย่างคุ้มค่า
น้ำ — ปริมาณการใช้ การระบาย และการนำกลับมาใช้
ปริมาณการใช้ การระบาย และการนำน้ำกลับมาใช้
| ตัวชี้วัด | ปีปัจจุบัน | ปีก่อน | สองปีก่อน | หมายเหตุ |
|---|---|---|---|---|
| ปริมาณการใช้น้ำรวม (ลูกบาศก์เมตร) | 59,392 | 131,012.85 | 115,400.99 | |
| ปริมาณการใช้น้ำประปาหรือน้ำจากองค์กรอื่น (ลูกบาศก์เมตร) | 59,392 | 131,012.85 | 115,400.99 | ในปี 2568 ปริมาณการใช้น้ำประปาของธนาคารปรากฏว่าลดลงอย่างมีนัยสำคัญ เมื่อเทียบกับปีก่อนหน้า โดยมีสาเหตุจากการปรับปรุงกระบวนการจัดเก็บข้อมูล จากเดิมที่ประเมินปริมาณการใช้น้ำจาก ค่าใช้จ่ายค่าน้ำประปามาสู่การบันทึกข้อมูลการใช้น้ำตามมิเตอร์จริง ทำให้ข้อมูลมีความถูกต้องและสะท้อนปริมาณการใช้น้ำที่แท้จริงมากยิ่งขึ้น |
| ปริมาณการใช้น้ำผิวดิน (ลูกบาศก์เมตร) | ||||
| ปริมาณการใช้น้ำบาดาล (ลูกบาศก์เมตร) | ||||
| ปริมาณการใช้น้ำทะเล (ลูกบาศก์เมตร) | ||||
| ปริมาณการใช้น้ำจากกระบวนการผลิต (ลูกบาศก์เมตร) | ||||
| ร้อยละของน้ำทิ้งที่ได้รับการบำบัด (%) | ||||
| ปริมาณน้ำทิ้งรวม (ลูกบาศก์เมตร) | 59,392 | 131,012.85 | 115,400.99 | เนื่องจากอาคารของธนาคารส่วนใหญ่เป็นพื้นที่เช่า และไม่มีพื้นที่สีเขียวหรือไม้ยืนต้นขนาดใหญ่ การใช้น้ำจึงเป็นการใช้น้ำแล้วทิ้งทั้งหมด ส่งผลให้ปริมาณน้ำที่ใช้คิดเป็นน้ำทิ้งร้อยละ 100 |
| ปริมาณน้ำทิ้งที่ปล่อยสู่องค์กรอื่น (ลูกบาศก์เมตร) | ||||
| ปริมาณน้ำทิ้งที่ปล่อยสู่แหล่งน้ำผิวดิน (ลูกบาศก์เมตร) | ||||
| ปริมาณน้ำทิ้งที่ปล่อยสู่แหล่งน้ำบาดาล (ลูกบาศก์เมตร) | ||||
| ปริมาณน้ำทิ้งที่ปล่อยสู่ทะเล (ลูกบาศก์เมตร) | ||||
| ปริมาณการใช้น้ำสุทธิ (ลูกบาศก์เมตร) | 0 | 0 | 0 | ข้อมูลปี 2567 เกิดจากการประมาณการณ์จากค่าใช้จ่ายด้านการใช้น้ำ แต่ในปี 2568 ทางธนาคารได้มีการบันทึกกิจกรรมการใช้น้ำอย่างแท้จริง |
| ปริมาณการใช้น้ำรีไซเคิล (ลูกบาศก์เมตร) |
น้ำ — การตั้งเป้าหมาย
มีการตั้งเป้าหมาย
มี
เป้าหมาย
| เป้าหมาย | ปีฐาน | ค่าปีฐาน | ปีเป้าหมาย | ค่าปีเป้าหมาย | การเปลี่ยนแปลงเป้าหมาย (%) | หน่วย |
|---|---|---|---|---|---|---|
| ลดการใช้น้ำ | 2,024 | 131,012.85 | 2,030 | 91,709 | 30 | ลูกบาศก์เมตร |
น้ำ — ผลการดำเนินงาน
มีผลการดำเนินงาน
มี
รายละเอียดผลการดำเนินงาน
ธนาคารให้ความสำคัญกับการบริหารจัดการทรัพยากรน้ำอย่างมีประสิทธิภาพ โดยในปี 2568 ธนาคารมุ่งเน้นไปที่การสื่อสารเรื่องของการประหยัดน้ำผ่าน E-mail เพื่อให้พนักงานได้ตระหนักถึงความสำคัญของการใช้น้ำอย่างมีประสิทธิภาพ มีผลการดำเนินงานด้านการลดปริมาณการใช้น้ำดังนี้
ปริมาณการใช้น้ำรวมทั้งหมด 59,392 ลูกบาศก์เมตร หรือปริมาณการใช้น้ำลดลงร้อยละ 55 เมื่อเปรียบเทียบข้อมูลช่วงปี 2568 กับช่วงเวลาเดียวกันของปี 2567
การจัดการของเสีย — ภาพรวม
บทนำ
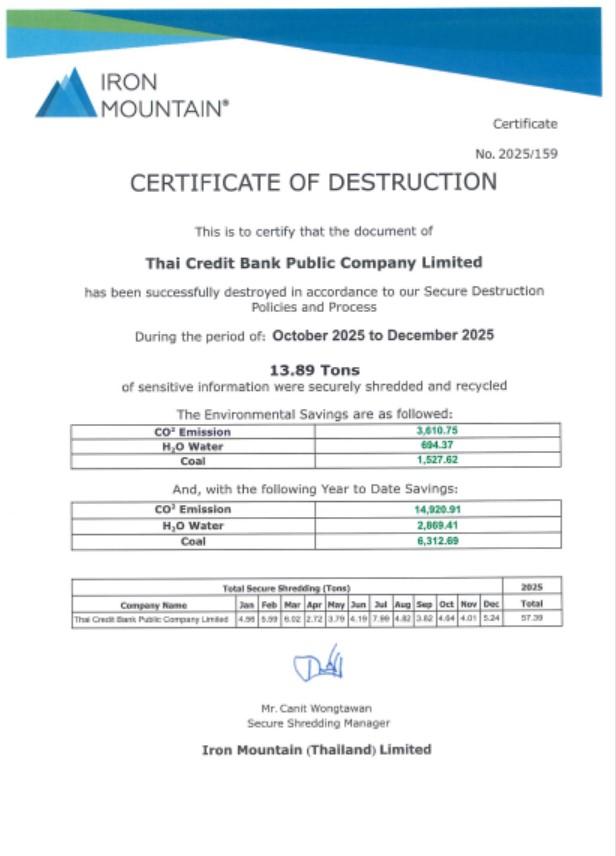
ธนาคารให้ความสำคัญต่อการจัดการขยะและของเสียอย่างมีประสิทธิภาพ โดยดำเนินงานตามนโยบายด้านสิ่งแวดล้อมและเข้าร่วมโครงการ “Care the Whale” อย่างต่อเนื่องในปี 2568 เพื่อส่งเสริมการลดผลกระทบต่อสิ่งแวดล้อม ธนาคารได้สื่อสารและสร้างความตระหนักแก่พนักงานผ่านช่องทางต่าง ๆ เช่น E-mail เพื่อรณรงค์การแยกขยะอย่างถูกวิธี รวมถึงการทำลายเอกสารที่ครบกำหนดอายุการจัดเก็บโดยคำนึงถึงสิ่งแวดล้อม ซึ่งธนาคารได้รับใบรับรองการทำลาย (Certificate of Destruction) เพื่อยืนยันว่าการทำลายและรีไซเคิลดำเนินการตามมาตรฐานความปลอดภัยและนโยบายที่กำหนด ในปี 2568 ธนาคารได้ทำลายเอกสารจำนวน 57.39 ตันอย่างถูกวิธี ซึ่งช่วยลดการปล่อยก๊าซคาร์บอนไดออกไซด์ (CO2) ได้ประมาณ 14,920.91 กิโลกรัมคาร์บอนไดออกไซด์เทียบเท่า นอกจากนี้ธนาคารยังดำเนินโครงการบริจาคขวดเพื่อรีไซเคิลขวดพลาสติกจากการใช้ของพนักงาน โดยในปี 2568 ธนาคารบริจาคขวดเพื่อนำไปผลิตเป็นเสื้อยืดเป็นจำนวน 2,983.99 กิโลกรัม โดยเสื้อยืดใช้สำหรับมอบให้แก่พนักงานที่เข้าร่วมกิจกรรมด้านสิ่งแวดล้อม เพื่อสร้างการมีส่วนร่วมและส่งเสริมการใช้ทรัพยากรอย่างคุ้มค่า
ของเสีย — แผนและแนวปฏิบัติ
มีแผนการจัดการของเสีย
มี
รายละเอียดแผน
ธนาคารมีแผนการจัดการขยะที่สอดคล้องกับลักษณะการดำเนินธุรกิจดังนี้
การสื่อสารและสร้างความตระหนักต่อเนื่อง โดยใช้ E-mail, Microsoft Teams พื่อรณรงค์การแยกขยะ ลดการใช้พลาสติก และลดการใช้กระดาษ
รณรงค์ลดการใช้กระดาษ มีการสื่อสารให้ใช้ระบบดิจิทัลแทนการพิมพ์ เช่น e-Document
จัดเก็บและบันทึกข้อมูล ขยะของเสียชนิดต่างๆ เพื่อปรับปรุงแผน และวิธีการจัดการให้มีประสิทธิภาพมากยิ่งขึ้น
ของเสีย — ปริมาณการเกิด การกำจัด และการนำกลับมาใช้
ปริมาณการเกิด การกำจัด และการนำของเสียกลับมาใช้
| ตัวชี้วัด | ปีปัจจุบัน | ปีก่อน | สองปีก่อน |
|---|---|---|---|
| ปริมาณขยะและของเสียรวม (กิโลกรัม) | 60,373.99 | 14,875.73 | 95,694 |
| ปริมาณขยะและของเสียไม่อันตรายรวม (กิโลกรัม) | 60,373.99 | 14,875.73 | 95,694 |
| ขยะและของเสียไม่อันตราย - การฝังกลบ (กิโลกรัม) | |||
| ขยะและของเสียไม่อันตราย - การเผาซึ่งได้พลังงานกลับมา (กิโลกรัม) | |||
| ขยะและของเสียไม่อันตราย - การเผาซึ่งไม่ได้พลังงานกลับมา (กิโลกรัม) | |||
| ขยะและของเสียไม่อันตราย - อื่น ๆ (กิโลกรัม) | |||
| ปริมาณขยะและของเสียอันตรายรวม (กิโลกรัม) | |||
| ขยะและของเสียอันตราย - การฝังกลบ (กิโลกรัม) | |||
| ขยะและของเสียอันตราย - การเผาซึ่งได้พลังงานกลับมา (กิโลกรัม) | |||
| ขยะและของเสียอันตราย - การเผาซึ่งไม่ได้พลังงานกลับมา (กิโลกรัม) | |||
| ขยะและของเสียอันตราย - อื่น ๆ (กิโลกรัม) | |||
| ปริมาณขยะและของเสียที่นำไปใช้ซ้ำ (Reuse) / รีไซเคิล (Recycle) รวม (กิโลกรัม) | 2,983.99 | 3,103.5 | 1,453.37 |
| ปริมาณขยะและของเสียไม่อันตรายที่นำไปใช้ซ้ำ (Reuse) / รีไซเคิล (Recycle) (กิโลกรัม) | 2,983.99 | 3,103.5 | 1,453.37 |
| ปริมาณขยะและของเสียไม่อันตรายที่นำไปใช้ซ้ำ (Reuse) (กิโลกรัม) | 0 | 0 | 0 |
| ปริมาณขยะและของเสียไม่อันตรายที่นำไปรีไซเคิล (Recycle) (กิโลกรัม) | 2,983.99 | 3,103.5 | 1,453.37 |
| ปริมาณขยะและของเสียอันตรายที่นำไปใช้ซ้ำ (Reuse) / รีไซเคิล (Recycle) (กิโลกรัม) | |||
| ปริมาณขยะและของเสียอันตรายที่นำไปใช้ซ้ำ (Reuse) (กิโลกรัม) | |||
| ปริมาณขยะและของเสียอันตรายที่นำไปรีไซเคิล (Recycle) (กิโลกรัม) |
ของเสีย — การตั้งเป้าหมาย
มีการตั้งเป้าหมาย
มี
เป้าหมาย
| ประเภทของเสีย | วิธีการจัดการ | เป้าหมาย | ปีฐาน | ค่าปีฐาน | ปีเป้าหมาย | ค่าปีเป้าหมาย | การเปลี่ยนแปลงเป้าหมาย (%) | หน่วย |
|---|---|---|---|---|---|---|---|---|
| ขยะไม่อันตราย | 2759 · Description: นำกลับมาใช้ใหม่ | ลดปริมาณขยะและของเสีย | 2,024 | 7,064.19 | 2,030 | 4,944.93 | 30 | กิโลกรัม |
ของเสีย — ผลการดำเนินงาน
มีผลการดำเนินงาน
มี
รายละเอียดผลการดำเนินงาน
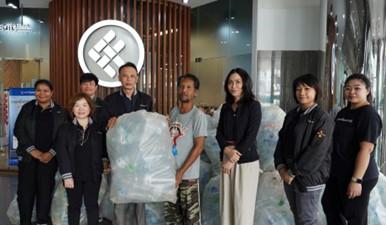
ธนาคารดำเนินมาตรการลดขยะพลาสติกอย่างต่อเนื่อง ผ่านโครงการ บริจาคขวดพลาสติกเพื่อรีไซเคิล ซึ่งเป็นกิจกรรมที่ส่งเสริมการมีส่วนร่วมของพนักงานในการลดปริมาณขยะจากการใช้งานในชีวิตประจำวัน และสนับสนุนการนำทรัพยากรกลับมาใช้ใหม่ตามหลักเศรษฐกิจหมุนเวียน (Circular Economy)
ในปี 2568 ธนาคารได้รวบรวมและบริจาคขวดพลาสติกจากพนักงานเพื่อนำไปรีไซเคิลเป็นเสื้อยืดรวมทั้งสิ้น 2,983.99 กิโลกรัม ซึ่งช่วยลดการกำจัดขยะฝังกลบ ลดการใช้ทรัพยากรใหม่ และเพิ่มปริมาณวัสดุรีไซเคิลกลับเข้าสู่ห่วงโซ่การผลิต
ผลการดำเนินงานดังกล่าวสะท้อนถึงความมุ่งมั่นของธนาคารในการลดผลกระทบต่อสิ่งแวดล้อและส่งเสริมพฤติกรรมการแยกขยะรวมถึงการใช้ทรัพยากรอย่างคุ้มค่าในองค์กร
ก๊าซเรือนกระจก — ภาพรวม
บทนำ
ธนาคารตระหนักถึงความสำคัญในการลดการปล่อยก๊าซเรือนกระจกจากการดำเนินธุรกิจ และได้ดำเนินการจัดเก็บและเปิดเผยข้อมูลการปล่อยก๊าซเรือนกระจกอย่างเป็นระบบ โดยได้รับการรับรองมาตรฐาน ISO 14064-1 จากบริษัท บีเอสไอ กรุ๊ป (BSI) และการรับรอง คาร์บอนฟุตพริ้นท์ขององค์กร (Corporate Carbon Footprint) จากองค์การบริหารจัดการก๊าซเรือนกระจก (องค์การ TGO) เพื่อยืนยันความถูกต้องของข้อมูลปริมาณการปล่อยก๊าซเรือนกระจกจากกิจกรรมต่าง ๆ ของธนาคาร ซึ่งมีวัตถุประสงค์เพื่อสนับสนุนการบริหารจัดการการปล่อยก๊าซเรือนกระจกอย่างมีประสิทธิภาพและสอดคล้องกับแนวทางความยั่งยืน
ธนาคารได้กำหนดเป้าหมายการลดการปล่อยก๊าซเรือนกระจกตามกรอบการดำเนินงานของธนาคารแห่งประเทศไทย (BOT) โดยตั้งเป้าลดการปล่อยก๊าซเรือนกระจก Scope 1 และ Scope 2 ในส่วนของการบริหารจัดการสำนักงานลงไม่น้อยกว่าร้อยละ 30 ภายในปี พ.ศ. 2573 (2030) พร้อมทั้งตั้งเป้าหมาย ความเป็นกลางทางคาร์บอน (Carbon Neutrality) ภายในปี พ.ศ. 2593 (2050) และบรรลุเป้าหมาย Net Zero ภายในปี พ.ศ. 2608 (2065) เพื่อสนับสนุนการลดผลกระทบต่อสิ่งแวดล้อมและการเปลี่ยนแปลงสภาพภูมิอากาศอย่างยั่งยืน
ก๊าซเรือนกระจก — แผนและแนวปฏิบัติ
มีแผนการจัดการก๊าซเรือนกระจก
มี
รายละเอียดแผน
ธนาคารได้กำหนดแผนการดำเนินงานเพื่อลดการปล่อยก๊าซเรือนกระจกให้สอดคล้องกับรูปแบบการดำเนินธุรกิจ โดยมุ่งเน้นการดำเนินงานใน ได้แก่
การสื่อสารและสร้างความตระหนัก
ธนาคารดำเนินการสื่อสารเพื่อสร้างความตระหนักแก่พนักงานเกี่ยวกับความสำคัญของการลดการปล่อยก๊าซเรือนกระจก ผ่านช่องทางออนไลน์ เช่น E-mail และสื่อภายในองค์กร เพื่อส่งเสริมการมีส่วนร่วมและปรับพฤติกรรมการใช้พลังงานอย่างเหมาะสม
การลดการใช้พลังงาน
ธนาคารตั้งเป้าหมายระยะสั้นแบบปีต่อปีในการลดการใช้พลังงานในสำนักงาน เช่น ไฟฟ้าและเชื้อเพลิง เพื่อสนับสนุนการบรรลุเป้าหมายการลดการปล่อยก๊าซเรือนกระจกตามกรอบที่กำหนด
การจัดเก็บ ตรวจสอบ และเปิดเผยข้อมูล
ธนาคารดำเนินการจัดเก็บและตรวจสอบข้อมูลการปล่อยก๊าซเรือนกระจกจากสำนักงานใหญ่และสาขาทั่วประเทศ โดยใช้มาตรฐาน GHG Protocol เพื่อให้สามารถวัดและเปิดเผยข้อมูลได้อย่างถูกต้องและโปร่งใส รองรับการประเมินผลและการปรับปรุงแผนการดำเนินงานอย่างต่อเนื่อง
การปฏิบัติตามหลักเกณฑ์ ESMS
ธนาคารมีการคัดกรองลูกค้าโดยธนาคารจะไม่ดำเนินธุรกิจกับกลุ่มลูกค้าที่มีเสี่ยง เช่น ความเสี่ยงต่อสิ่งแวดล้อม ความหลากหลายทางระบบนิเวศ และความเสี่ยงด้านสิทธิมนุษยชน เป็นต้น
Green Loan
ธนาคารให้การสนับสนุนลูกค้าที่ดำเนินธุรกิจโดยการคำนึกถึงมิติด้านสิ่งแวดล้อม โดยธนาคารได้มีผลิตภัณฑ์ โครงการ SME กล้าเปลี่ยน
ก๊าซเรือนกระจก — ปริมาณการปล่อย
ปริมาณการปล่อยก๊าซเรือนกระจก
| ตัวชี้วัด | ปีปัจจุบัน | ปีก่อน | สองปีก่อน | หมายเหตุ |
|---|---|---|---|---|
| ปริมาณการปล่อยก๊าซเรือนกระจกรวม (ตันคาร์บอนไดออกไซด์เทียบเท่า) | 3,680 | 3,151 | 5,722.73 | |
| การปล่อยก๊าซเรือนกระจก - ขอบเขตที่ 1 (ตันคาร์บอนไดออกไซด์เทียบเท่า) | 589 | 505 | 1,478.7 | |
| การปล่อยก๊าซเรือนกระจก - ขอบเขตที่ 2 (ตันคาร์บอนไดออกไซด์เทียบเท่า) | 2,537 | 2,646 | 3,917.7 | |
| การปล่อยก๊าซเรือนกระจก - ขอบเขตที่ 3 (ตันคาร์บอนไดออกไซด์เทียบเท่า) | 554 | 326.33 | ในปี พ.ศ. 2568 ธนาคารได้ดำเนินการคำนวณและประเมินความมีนัยสำคัญของการปล่อยก๊าซเรือนกระจกใน ขอบเขตที่ 3 (Scope 3) ตามเกณฑ์มาตรฐานที่กำหนดโดยองค์การบริหารจัดการก๊าซเรือนกระจก (TGO) ซึ่งธนาคารกำหนดเกณฑ์ความมีนัยสำคัญไว้ที่ 2.5 คะแนน ผลการประเมินพบว่าการปล่อยก๊าซเรือนกระจกในขอบเขตดังกล่าวไม่ถึงเกณฑ์ที่ต้องรายงาน จึงไม่มีการเปิดเผยข้อมูลในส่วนนี้ |
ก๊าซเรือนกระจก — การทวนสอบ
บทนำ
ในปี 2568 ธนาคารได้ดำเนินการปรับปรุงรูปแบบการจัดเก็บและเปิดเผยข้อมูลการปล่อยก๊าซเรือนกระจก โดยมุ่งเน้นการเพิ่มความครอบคลุมของข้อมูลใน ขอบเขตที่ 3 (Scope 3) ให้สอดคล้องกับความคาดหวังของธนาคารแห่งประเทศไทย (BOT) เพื่อยกระดับความโปร่งใสและมาตรฐานการรายงาน นอกจากนี้ ธนาคารได้เพิ่มการสื่อสารและประสานงานกับหน่วยงานที่เกี่ยวข้องภายในองค์กร เพื่อสนับสนุนการจัดเก็บข้อมูลที่ถูกต้องและครบถ้วน รองรับการประเมินผลและการเปิดเผยข้อมูลตามมาตรฐานสากลในอนาคต
มีการทวนสอบโดยหน่วยงานภายนอก
มี
หน่วยงานผู้ทวนสอบ
3180
ก๊าซเรือนกระจก — หลักการและมาตรฐาน
บทนำ
ธนาคารมุ่งมั่นในการบูรณาการประเด็นด้านสิ่งแวดล้อมและการเปลี่ยนแปลงสภาพภูมิอากาศเข้าสู่กลยุทธ์ทางธุรกิจ กรอบการบริหารความเสี่ยง และการพัฒนาผลิตภัณฑ์ทางการเงินของธนาคาร โดยสอดคล้องกับแนวทางกำกับดูแลของธนาคารแห่งประเทศไทย (ธปท.) ได้นำหลักการบริหารความเสี่ยงตามสัดส่วน มาปรับใช้ให้เหมาะสมกับขนาด ความซับซ้อน และระดับความเสี่ยงด้านสิ่งแวดล้อมของธนาคาร พร้อมทั้งสนับสนุนเป้าหมายระดับประเทศในการเป็นกลางทางคาร์บอน
บูรณาการความเสี่ยงด้านสภาพภูมิอากาศในธรรมาภิบาล กลยุทธ์ทางธุรกิจ และกระบวนการตัดสินใจ
สนับสนุนเป้าหมายของประเทศไทยในการบรรลุความเป็นกลางทางคาร์บอนภายในปี พ.ศ. 2593และการปล่อยก๊าซเรือนกระจกสุทธิเป็นศูนย์ภายในปี พ.ศ. 2608
ส่งเสริมการเงินเพื่อสิ่งแวดล้อม เพื่อสนับสนุนลูกค้าในการเปลี่ยนผ่านไปสู่เศรษฐกิจคาร์บอนต่ำ
บริหารจัดการความเสี่ยงที่เกี่ยวข้องกับการเปลี่ยนแปลงสภาพภูมิอากาศอย่างมีประสิทธิภาพให้สอดคล้องกับมาตรฐานความยั่งยืนสากล เช่น TCFD, UNPRB และหลักการของ Basel Committee
ในปี 2568 ธนาคารได้จัดทำโครงสร้างธรรมาภิบาลและแต่งตั้งคณะทำงานเฉพาะกิจเพื่อกำกับดูแลและขับเคลื่อนการดำเนินงานด้านการเปลี่ยนแปลงสภาพภูมิอากาศ โดยมีหน้าที่กำหนดนโยบาย กลยุทธ์ และติดตามผลการดำเนินงานให้สอดคล้องกับเป้าหมายด้านความยั่งยืนของธนาคารและแนวทางของประเทศรวมถึงการบริหารจัดการความเสี่ยงและโอกาสที่เกี่ยวข้องกับการเปลี่ยนแปลงสภาพภูมิอากาศเพื่อให้การดำเนินงานของธนาคารเป็นไปอย่างมีประสิทธิภาพ โปร่งใส และตรวจสอบได้
หลักการและมาตรฐานที่ใช้
| มาตรฐาน |
|---|
| 2671 |
| 2672 |
| 2676 |
ก๊าซเรือนกระจก — การตั้งเป้าหมาย
มีการตั้งเป้าหมายก๊าซเรือนกระจก
มี
เป้าหมาย — Net Zero
บทนำ
ธนาคารมีเจตนารมณ์ที่จะบรรลุเป้าหมาย การปล่อยก๊าซเรือนกระจกสุทธิเป็นศูนย์ (Net Zero Greenhouse Gas Emissions) ภายในปี พ.ศ. 2608 (ค.ศ. 2065) เป้าหมายระยะยาวนี้ครอบคลุมก๊าซเรือนกระจกทุกประเภท (ตามขอบเขต Scope 1, 2 และ 3) ซึ่งรวมถึงการปล่อยก๊าซที่เกิดจากการสนับสนุนทางการเงิน (Financed Emissions) ธนาคารจะดำเนินการตามแนวทางที่เข้มข้น เพื่อลดการปล่อยก๊าซเรือนกระจกอย่างเป็นรูปธรรมตลอดห่วงโซ่คุณค่า และสนับสนุนการพัฒนาอย่างยั่งยืนของสังคมในระยะยาว
เป้าหมาย Net Zero
| ขอบเขตการปล่อย | ปีฐาน | ค่าปีฐาน | ปีเป้าหมายระยะสั้น | ค่าเป้าหมายระยะสั้น | การเปลี่ยนแปลงเป้าหมายระยะสั้น (%) | ปีเป้าหมายระยะยาว | ค่าเป้าหมายระยะยาว | การเปลี่ยนแปลงเป้าหมายระยะยาว (%) | ปีเป้าหมาย | ค่าปีเป้าหมาย | การเปลี่ยนแปลงเป้าหมาย (%) | หน่วย |
|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 2716 | 2,024 | 3,151 | 2,030 | 2,205 | 30 | 2,065 | 315 | 90 | 2,030 | 2,205 | 30 | ตันคาร์บอนไดออกไซด์เทียบเท่า |
เป้าหมาย — Carbon Neutrality
บทนำ
ธนาคารให้การสนับสนุนเป้าหมายระยะกลางของประเทศไทยในการบรรลุความเป็นกลางทางคาร์บอน (Carbon Neutrality) ภายในปี พ.ศ. 2593 (ค.ศ. 2050) ธนาคารมุ่งมั่นที่จะลดและชดเชยการปล่อยก๊าซคาร์บอนไดออกไซด์จากการดำเนินงานขององค์กร เพื่อให้ปริมาณการปล่อยสุทธิเท่ากับศูนย์ การดำเนินการนี้ถือเป็นก้าวแรกที่สำคัญในการแสดงความรับผิดชอบต่อสิ่งแวดล้อมและสร้างภูมิคุ้มกันทางการเงินต่อความเสี่ยงด้านการเปลี่ยนผ่าน (Transition Risks)
เป้าหมาย Carbon Neutrality
| ขอบเขตการปล่อย | ได้รับการรับรอง Carbon Neutrality | ปีฐาน | ค่าปีฐาน | ปีเป้าหมาย | ค่าปีเป้าหมาย | การเปลี่ยนแปลงเป้าหมาย (%) | หน่วย |
|---|---|---|---|---|---|---|---|
| 2715 | N | 2,024 | 3,151 | 2,050 | 1,575 | 50 | ตันคาร์บอนไดออกไซด์เทียบเท่า |
ก๊าซเรือนกระจก — ผลการดำเนินงาน
มีผลการดำเนินงาน
มี
รายละเอียดผลการดำเนินงาน
ธนาคารมุ่งมั่นในการบริหารจัดการและควบคุมการปล่อยก๊าซเรือนกระจก (GHG) โดยได้ดำเนินการตามแผนงานอย่างต่อเนื่อง เพื่อลดผลกระทบต่อสภาพภูมิอากาศ และจัดเก็บข้อมูลให้เป็นไปตามมาตรฐานสากล ผลการดำเนินงานด้านการปล่อยก๊าซเรือนกระจกในปี 2568 พบว่าปริมาณการปล่อยก๊าซเรือนกระจกรวมเพิ่มขึ้นร้อยละ 18.46 (เมื่อเปรียบเทียบกับปีก่อนหน้า) เนื่องจากธนาคารได้ดำเนินการ คำนวณและเปิดเผยข้อมูลการปล่อยก๊าซเรือนกระจกในขอบเขตที่ 3 (Scope 3) เพิ่มเติม ซึ่งเป็นไปตามแนวทางการรายงานมาตรฐานสากล (GHG Protocol) การขยายขอบเขตการคำนวณนี้แสดงถึงความมุ่งมั่นของธนาคารในการ จัดเก็บและเปิดเผยข้อมูลอย่างโปร่งใสและครอบคลุมยิ่งขึ้น เพื่อให้สามารถบริหารจัดการและกำหนดกลยุทธ์การลดการปล่อยก๊าซเรือนกระจกในห่วงโซ่คุณค่าได้อย่างมีประสิทธิภาพสูงสุด
เหตุการณ์ละเมิดกฎหมายสิ่งแวดล้อม
จำนวนเหตุการณ์ละเมิดกฎหมาย
| ตัวชี้วัด | ปีปัจจุบัน | ปีก่อน | สองปีก่อน |
|---|---|---|---|
| จำนวนกรณีหรือเหตุการณ์ที่ละเมิดกฎหมายหรือสร้างผลกระทบทางลบต่อสิ่งแวดล้อมอย่างมีนัยสำคัญ (กรณี) | 0 | 0 | 0 |
พนักงาน — แผนและแนวปฏิบัติ
บทนำ
ธนาคารให้ความสำคัญอย่างยิ่งกับการบริหารและพัฒนาทรัพยากรบุคคล โดยตระหนักว่าพนักงานคือทรัพยากรที่มีคุณค่าที่สุดในการขับเคลื่อนองค์กรให้เติบโตอย่างมั่นคงและยั่งยืน ธนาคารมุ่งมั่นจัดการแรงงานอย่างเป็นธรรม เคารพศักดิ์ศรีความเป็นมนุษย์ และดำเนินนโยบายด้านแรงงานให้สอดคล้องกับหลักสิทธิมนุษยชนสากล ทั้งตามปฏิญญาสากลว่าด้วยสิทธิมนุษยชน (UDHR) หลักการชี้แนะธุรกิจกับสิทธิมนุษยชนขององค์การสหประชาชาติ (UNGPs) และหลักการขององค์การแรงงานระหว่างประเทศ (ILO)
ธนาคารจึงพัฒนาระบบบริหารบุคลากรในทุกมิติ ตั้งแต่การสรรหา การคุ้มครองสิทธิในการทำงาน การพัฒนาศักยภาพ การดูแลคุณภาพชีวิต ไปจนถึงการสร้างวัฒนธรรมองค์กรที่เท่าเทียม โปร่งใส และปลอดภัย เพื่อให้พนักงานสามารถเติบโตไปพร้อมกับองค์กรในระยะยาว
มีแผนการจัดการพนักงาน
มี
รายละเอียดแผน
แผนการจัดการพนักงานและแรงงาน
การสรรหาและจ้างงานอย่างเป็นธรรม (Fair Employment & Equal Opportunity)
ธนาคารดำเนินการสรรหาและจ้างงานอย่างโปร่งใส โดยไม่เลือกปฏิบัติด้วยเหตุแห่งเพศ อายุ เชื้อชาติ ศาสนา ความพิการ หรือสถานภาพใด ๆ พร้อมส่งเสริมความเท่าเทียมทางเพศ (Gender Equality) และเปิดโอกาสให้พนักงานทุกคนเข้าถึงตำแหน่งบริหารอย่างเท่าเทียม นอกจากนี้ ธนาคารยังสนับสนุนการจ้างงานกลุ่มแรงงานที่มีสภาพเปราะบาง เช่น คนพิการ และกลุ่มด้อยโอกาส เพื่อสร้างโอกาสทางสังคมอย่างยั่งยืน
การปฏิบัติต่อแรงงานตามหลักสิทธิมนุษยชน (Human Rights & Labor Practices)
ธนาคารยึดหลักไม่บังคับใช้แรงงาน ไม่ใช้แรงงานเด็ก ไม่ล่วงละเมิดสิทธิของพนักงาน และไม่ยอมรับการเลือกปฏิบัติหรือการคุกคามทางเพศในทุกรูปแบบ (Zero Tolerance Policy)
ธนาคารมีนโยบายค่าตอบแทนที่เป็นธรรม ไม่มีช่องว่างค่าตอบแทนระหว่างเพศ (No Gender Pay Gap) และบริหารแรงงานตามกฎหมายคุ้มครองแรงงานและจรรยาบรรณทางธุรกิจอย่างเคร่งครัด
ค่าตอบแทน สวัสดิการ และความมั่นคงในการทำงาน (Compensation, Benefits & Welfare)
ธนาคารจัดให้มีสวัสดิการหลากหลายรูปแบบที่สอดคล้องกับความจำเป็นของพนักงาน เช่น
เงินเดือนและโบนัสที่เป็นธรรม
สวัสดิการด้านสุขภาพและประกันภัย
วันลาและวันหยุดตามกฎหมาย
รูปแบบการทำงานที่เอื้อต่อ Work-Life Balance เช่น WFH และ Flexible Working
คณะกรรมการสรรหาและกำหนดค่าตอบแทนจะพิจารณาโครงสร้างค่าตอบแทนให้เหมาะสม โปร่งใส และสะท้อนคุณค่าการทำงานของพนักงานและผู้บริหารอย่างเป็นธรรม
ความปลอดภัย อาชีวอนามัย และคุณภาพชีวิตในการทำงาน (ocupational Health & Safety)
ธนาคารจัดตั้งคณะกรรมการความปลอดภัย อาชีวอนามัย และสภาพแวดล้อมในการทำงาน เพื่อกำกับดูแลความปลอดภัยและลดความเสี่ยงที่อาจเกิดขึ้นต่อชีวิต ร่างกาย และสุขภาพของพนักงาน นอกจากนี้ยังส่งเสริมมาตรการด้านสุขภาพ เช่น การลดความเสี่ยงจากโรคติดต่อ มาตรการด้านสุขอนามัย และกิจกรรมสร้างเสริมสุขภาพจิตและสุขภาพกายของพนักงานอย่างต่อเนื่อง
การพัฒนาศักยภาพและเส้นทางความก้าวหน้า (Learning, Capability & Career Development)
ธนาคารมุ่งพัฒนาทักษะและศักยภาพของพนักงานอย่างสม่ำเสมอ ผ่านโปรแกรมฝึกอบรม การเรียนรู้ในงาน (On-the-job learning) และการเตรียมความพร้อมสำหรับตำแหน่งบริหาร เพื่อให้พนักงานสามารถเติบโตในสายอาชีพตามความสามารถ
นอกจากนี้ ธนาคารยังสื่อสารและถ่ายทอดคุณค่าองค์กร จริยธรรม และมาตรฐานการทำงานให้พนักงานทุกคนเข้าใจอย่างทั่วถึง
กลไกร้องเรียน คุ้มครองสิทธิ และการเยียวยา (Grievance Mechanisms & Remedy)
ธนาคารมีช่องทางร้องเรียนที่ปลอดภัยและเป็นความลับผ่านระบบ Whistleblower และช่องทางภายในอื่น ๆ เพื่อให้พนักงานสามารถแจ้งเหตุเกี่ยวกับการเลือกปฏิบัติ การคุกคาม หรือประเด็นสิทธิมนุษยชนได้ เมื่อมีการรับแจ้ง ธนาคารจะดำเนินการตรวจสอบและแจ้งผลภายใน 30 วัน พร้อมดำเนินมาตรการเยียวยาอย่างเหมาะสม เพื่อสร้างความมั่นใจว่าพนักงานได้รับการคุ้มครองตามสิทธิที่เหมาะสม
การบูรณาการ ESG และสิทธิมนุษยชนในกระบวนการทำงาน (ESG Integration & HRDD)
ธนาคารประยุกต์ใช้กระบวนการ Human Rights Due Diligence (HRDD) เพื่อประเมินความเสี่ยงด้านสิทธิมนุษยชนทั้งในกระบวนการทำงานของพนักงาน ลูกค้า คู่ค้า และชุมชน ผลการประเมินจะถูกนำไปปรับปรุงกระบวนการ ป้องกัน และลดผลกระทบที่อาจเกิดขึ้น รวมถึงเชื่อมโยงกับตัวชี้วัดและรางวัลของพนักงาน เพื่อกระตุ้นให้เกิดการปฏิบัติตามที่มีประสิทธิภาพสูงสุด
การสื่อสาร โปร่งใส และรายงานผล (Transparency & Reporting)
ธนาคารเปิดเผยข้อมูลด้านแรงงาน สิทธิมนุษยชน สวัสดิการ ความปลอดภัย และผลการดำเนินงานด้านสังคมต่อคณะกรรมการอย่างน้อยปีละ 1 ครั้ง รวมถึงรายงานต่อสาธารณะตามกรอบการดำเนินงานด้าน ESG เพื่อให้ผู้ลงทุนและผู้มีส่วนได้เสียรับทราบถึงความคืบหน้าและความโปร่งใสในการบริหารบุคลากรของธนาคาร
ด้านที่มีแผน
| ด้าน | อื่น ๆ — โปรดระบุ |
|---|---|
| การจ่ายค่าตอบแทนพนักงานอย่างเป็นธรรม | |
| การฝึกอบรมและพัฒนาพนักงาน | |
| การส่งเสริมความสัมพันธ์และการมีส่วนร่วมของพนักงาน | |
| ความปลอดภัยและอาชีวอนามัยในการทำงาน | |
| อื่น ๆ | การไม่เลือกปฏิบัติ |
พนักงาน — กำลังคน
ข้อมูลกำลังคน
| ตัวชี้วัด | ปีปัจจุบัน | ปีก่อน | สองปีก่อน |
|---|---|---|---|
| พนักงานรวม (คน) | 4,542 | 4,342 | 3,990 |
| พนักงานชาย (คน) | 1,997 | 1,952 | 1,767 |
| พนักงานหญิง (คน) | 2,545 | 2,390 | 2,223 |
| การจ้างงานผู้พิการรวม (คน) | 44 | 39 | 26 |
| พนักงานผู้พิการรวม (คน) | |||
| พนักงานผู้พิการชาย (คน) | |||
| พนักงานผู้พิการหญิง (คน) | |||
| ลูกจ้างผู้พิการที่ไม่ใช่พนักงานรวม (คน) | |||
| การส่งเงินเข้ากองทุนส่งเสริมและพัฒนาคุณภาพชีวิตคนพิการ | 1 | 1 | 1 |
| จำนวนพนักงานชาย ระดับปฏิบัติการ (คน) | 1,985 | 1,941 | 1,756 |
| จำนวนพนักงานชาย ระดับบริหาร (คน) | 3 | 2 | 2 |
| จำนวนพนักงานชาย ผู้บริหารระดับสูง (คน) | 9 | 9 | 9 |
| จำนวนพนักงานหญิง ระดับปฏิบัติการ (คน) | 2,534 | 2,378 | 2,212 |
| จำนวนพนักงานหญิง ระดับบริหาร (คน) | 9 | 10 | 9 |
| จำนวนพนักงานหญิง ผู้บริหารระดับสูง (คน) | 2 | 2 | 2 |
พนักงาน — ค่าตอบแทนและกองทุนสำรองเลี้ยงชีพ
ค่าตอบแทนและกองทุนสำรองเลี้ยงชีพ
| ตัวชี้วัด | ปีปัจจุบัน | ปีก่อน | สองปีก่อน |
|---|---|---|---|
| ค่าตอบแทนพนักงานรวม (บาท) | 3,864,213,158.8 | 3,633,032,766.48 | 3,112,891,980.15 |
| จำนวนค่าตอบแทน พนักงานชาย (บาท) | 1,915,088,636.48 | 1,841,066,830.12 | 1,559,881,666.05 |
| จำนวนค่าตอบแทน พนักงานหญิง (บาท) | 1,949,124,522.32 | 1,791,965,936.36 | 1,553,010,314.1 |
| จำนวนพนักงานที่มีสิทธิเข้าร่วม PVD (คน) | 4,135 | 4,041 | 3,595 |
| จำนวนพนักงานที่เข้าร่วม PVD (คน) | 3,383 | 3,311 | 2,938 |
| สัดส่วนพนักงานที่เป็นสมาชิก PVD (%) | 74.48 | 76.26 | 73.63 |
| สัดส่วนพนักงานที่เข้าร่วม PVD / พนักงานที่มีสิทธิเข้าร่วม (%) | 81.81 | 81.94 | 81.72 |
| จำนวนเงินที่บริษัทสมทบเข้ากองทุนสำรองเลี้ยงชีพสำหรับพนักงาน (บาท) | 143,266,493 | 127,197,696 | 111,543,487 |
| จำนวนเงินที่ลูกจ้างสะสมเข้ากองทุนสำรองเลี้ยงชีพ (บาท) | 148,782,384 | 126,302,181 | 106,302,181 |
พนักงาน — การฝึกอบรมและพัฒนา
ข้อมูลการฝึกอบรม
| ตัวชี้วัด | ปีปัจจุบัน | ปีก่อน | สองปีก่อน |
|---|---|---|---|
| จำนวนชั่วโมงอบรมเฉลี่ยของพนักงาน (ชั่วโมง/คน/ปี) | 17.7 | 4.39 | 8.11 |
| ค่าใช้จ่ายในการฝึกอบรมและพัฒนาพนักงาน (บาท) | 5,770,000 | 6,050,000 | 5,680,000 |
พนักงาน — อาชีวอนามัยและความปลอดภัย
ข้อมูลอาชีวอนามัยและความปลอดภัย
| ตัวชี้วัด | ปีปัจจุบัน | ปีก่อน | สองปีก่อน |
|---|---|---|---|
| จำนวนเหตุการณ์บาดเจ็บจากการทำงานของพนักงานจนถึงขั้นหยุดงาน (ครั้ง) | 2 | 0 | 0 |
พนักงาน — แรงงานสัมพันธ์
ข้อมูลแรงงานสัมพันธ์
| ตัวชี้วัด | ปีปัจจุบัน | ปีก่อน | สองปีก่อน |
|---|---|---|---|
| พนักงานที่ลาออกโดยความสมัครใจรวม (คน) | 1,014 | 1,158 | 996 |
| พนักงานชายที่ลาออกโดยความสมัครใจ (คน) | 464 | 497 | 435 |
| พนักงานหญิงที่ลาออกโดยความสมัครใจ (คน) | 550 | 661 | 561 |
| สัดส่วนพนักงานที่ลาออกโดยสมัครใจ (%) | 22.32 | 26.67 | 25 |
| ผลประเมินความผูกพันของพนักงานต่อองค์กร | 1 | 1 | 1 |
พนักงาน — การรวมกลุ่มของพนักงาน
บทนำ
ธนาคารจัดให้มีการเลือกตั้งคณะกรรมการสวัสดิการโดยมีวาระ 2 ปี เพื่อร่วมหารือและเสนอแนะความเห็นแก่นายจ้างที่เป็นประโยชน์สำหรับลูกจ้าง โดยคณะกรรมการได้มีการประชุมเพื่อทบทวนสวัสดิการและปัจจัยต่างๆ ที่ต้องการที่จะธนาคารพิจารณาให้แก่พนักงาน ซึ่งในปี 2567 ธนาคารโดยฝ่ายบริหารได้กำหนดให้มีการให้เงินช่วยเหลือแก่พนักงานที่มีรายได้ต่ำกว่า 15,000 บาท เป็นจำนวนเดือนละ 1,000 บาท และมีการให้เงินช่วยเหลือแก่พนักงานที่มีรายได้ต่ำกว่า 20,000 บาท เป็นจำนวนเดือนละ 500 บาท เพื่อช่วยเหลือค่าใช้จ่ายประจำเดือนของพนักงาน
ในปี 2568 คณะกรรมการได้รับการอนุมัติสิทธิสวัสดิการของพนักงานเพิ่มเติม และได้ปรับเกณฑ์ในสวัสดิการเดิมให้ครอบคลุมในด้านของสิทธิมนุษยชนมากขึ้น ได้แก่
เพิ่มสิทธิ์การลาเนื่องในวันคล้ายวันเกิด โดยพนักงานจะสามารถลาในวันใดก็ได้ในเดือนเกิดเท่านั้น
เพิ่มขอบข่ายสิทธิ์การลากิจ ให้สามารถลาไปกิจธุระเกี่ยวกับการศึกษาของบุตร ภายใต้สถานศึกษาที่รองรับโดยกระทรวงศึกษาธิการ
ขยายขอบเขตการใช้สิทธิ์สวัสดิการเกี่ยวกับการลาสมรส, การรับเงินสนับสนุนในการแต่งงาน ให้ครอบคลุมถึงการสมรสเท่าเทียม เพื่อตอบสนองและสนับสนุนสิทธิมนุษยชนและความหลากหลายทางเพศของธนาคาร
พนักงานมีการรวมกลุ่ม
มี
รูปแบบการรวมกลุ่ม
| รูปแบบ |
|---|
| คณะกรรมการสวัสดิการ |
พนักงาน — การตั้งเป้าหมาย
มีการตั้งเป้าหมายด้านพนักงาน
มี
เป้าหมาย
| ตัวชี้วัด | ด้านที่ตั้งเป้าหมาย | ปีฐาน | คำอธิบายปีฐาน | ปีเป้าหมาย | คำอธิบายปีเป้าหมาย |
|---|---|---|---|---|---|
| การทบทวน AML/CTPF (ทุกๆ2ปี) | 2984 · Description: การฝึกอบรมและพัฒนาพนักงาน | 2,025 | การทบทวน AML/CTPF (ทุกๆ2ปี) | 2,027 | พนักงานทุกระดับผ่านการอบรมหลักสูตรดังกล่าว100% |
| พนักงานมีความรู้ในเรื่อง IT Security Awareness | 2984 · Description: การฝึกอบรมและพัฒนาพนักงาน | 2,025 | พนักงานผ่านการอบรมในหลักสูตรดังกล่าว100% | 2,026 | พนักงานทุกระดับผ่านการอบรมหลักสูตรดังกล่าว100% |
| พนักงานมีความรู้ความเข้าใจในเรื่อง Phishing E-Mail Awareness | 2984 · Description: การฝึกอบรมและพัฒนาพนักงาน | 2,025 | พนักงานทุกระดับผ่านการอบรมหลักสูตรดังกล่าว100% | 2,026 | พนักงานทุกระดับผ่านการอบรมหลักสูตรดังกล่าว100% |
| พนักงานเข้าอบรมในเรื่องของ Anti-Corruption | 2984 · Description: การฝึกอบรมและพัฒนาพนักงาน | 2,025 | พนักงานผ่านการอบรมในหลักสูตรดังกล่าว98.1% | 2,030 | พนักงานทุกระดับผ่านการอบรมหลักสูตรดังกล่าว100% |
| พนักงานเข้าอบรมเพื่อทบทวนในเรื่องของPDPAเป็นประจำทุกปี | 2984 · Description: การฝึกอบรมและพัฒนาพนักงาน | 2,025 | พนักงานทุกระดับผ่านการอบรมหลักสูตรดังกล่าว100% | 2,030 | พนักงานทุกระดับผ่านการอบรมหลักสูตรดังกล่าว100% |
| ผลประเมินความผูกพันหรือความพึงพอใจของพนักงานต่อองค์กรจาก Employee Survey | 2985 · Description: การส่งเสริมความสัมพันธ์และการมีส่วนร่วมของพนักงาน | 2,024 | ผลประเมินความผูกพันหรือความพึงพอใจของพนักงานต่อองค์กร ร้อยละ 81.2 | 2,030 | มีผลประเมินความผูกพันหรือความพึงพอใจของพนักงานต่อองค์กรจากไม่น้อยกว่า85% |
| จำนวนเหตุการณ์บาดเจ็บจากการทำงานของพนักงานจนถึงขั้นหยุดงาน(ครั้ง) | 2988 · Description: ความปลอดภัยและอาชีวอนามัยในการทำงาน | 2,025 | จำนวนเหตุการณ์บาดเจ็บจากการทำงานของพนักงานจนถึงขั้นหยุดงานจำนวน 2 เคส | 2,030 | จำนวนเหตุการณ์บาดเจ็บจากการทำงานของพนักงานจนถึงขั้นหยุดงานเป็นศูนย์ |
พนักงาน — ผลการดำเนินงาน
บทนำ
ธนาคารตระหนักถึงคุณค่าความสำคัญของทรัพยากรบุคคลซึ่งเป็นปัจจัยหลักในการขับเคลื่อนธุรกิจของธนาคารเพื่อบรรลุความสำเร็จตามเป้าหมาย ธนาคารจึงได้ให้ความสำคัญกับการบริหารจัดการและพัฒนาทรัพยากรบุคคลที่ดีและมีประสิทธิภาพเพื่อสนับสนุนบุคลากรให้สามารถ เติบโตก้าวหน้าในสายงานได้อย่างต่อเนื่องพร้อมกับมีความผูกพันต่อองค์กร เพื่อให้ธนาคารสามารถธำรงรักษาบุคลากรให้ปฏิบัติงานกับธนาคารได้อย่างต่อเนื่อง ภายใต้กฎหมายคุ้มครองแรงงานและแนวปฏิบัติที่เป็นสากลด้วยการเคารพในสิทธิ เกียรติ ศักดิ์ศรีและความเท่าเทียมกันของบุคลากรทุกคน ทั้งนี้ นโยบายการบริหารจัดการและพัฒนาทรัพยากรบุคคลได้ถูกจัดทำขึ้นเพื่อใช้เป็นกรอบการบริหารและพัฒนาทรัพยากรบุคคลของธนาคารเพื่อเพิ่มประสิทธิภาพในการดำเนินงานของธนาคารสู่เป้าหมายที่วางไว้
นอกจากนี้ ธนาคารมีการจัดกิจกรรมเพื่อเพิ่มความผูกพันของพนักงานอย่างสม่ำเสมอตลอดทั้งปี 2568 โดยมีกิจกรรมให้พนักงานแต่ละแผนกได้ทำกิจกรรมร่วมกันผ่านตามเทศกาลต่างๆ อาทิ เทศกาลปีใหม่ เทศกาลวันสงกรานต์ เพื่อสืบสานวัฒนธรรมที่ดี รวมถึงยังมีช่องทางสำหรับประชาสัมพันธ์กิจกรรมขององค์กร อาทิ การสื่อสารข้อมูลข่าวสารภายในองค์กรผ่าน HR Speak Up!, ตลาดออนไลน์สำหรับขายสินค้าของพนักงาน หรือ Em Market, ช่องทางการประชาสัมพันธ์ผ่านทีวีในแต่ละชั้น หรือ Em Watch เป็นต้น
ธนาคารได้มีการติดตั้งช่องทางประชาสัมพันธ์ไปยังสาขาในเมืองหลักทั้งสิ้นจำนวน 156 สาขา และในปี 2569 มีแผนจะขยายไปติดตั้งในเมืองรองเพิ่มเติมอีกต่อไป
มีผลการดำเนินงาน
มี
รายละเอียดผลการดำเนินงาน
ผลการดำเนินงานและผลลัพธ์ด้านการจัดการพนักงานและแรงงาน
ด้านการฝึกอบรมพนักงาน
ธนาคารให้ความสำคัญกับการเติบโตตามศักยภาพของพนักงาน ผ่านการฝึกอบรมและการพัฒนาทักษะอย่างต่อเนื่อง โดยในปี 2567-2568 มีจำนวนพนักงานที่เข้ารับการอบรมครบร้อยละ 100 และมีความตระหนักรู้ในการปฏิบัติงานตามมาตรการของทางธนาคาร โดยได้ลงนามรับทราบในคู่มือการปฏิบัติงานของธนาคาร และผ่านการทดสอบเรื่องจรรยาบรรณของพนักงานครบร้อยละ 100 เช่นเดียวกัน แสดงถึงวัฒนธรรมองค์กรที่มุ่งมั่นในการพัฒนาศักยภาพของพนักงาน พร้อมทั้งยึดมั่นในจริยธรรม ความโปร่งใส และสมดุลระหว่าง “ประสิทธิภาพ” กับ “ความเป็นธรรม” ในการบริหารทรัพยากรมนุษย์
ด้านจัดการข้อมูลพนักงานตามแนวนโยบาย PDPA
- ปรับปรุงระบบการจัดเก็บฐานข้อมูลของพนักงาน ให้เป็นไปตามข้อกำหนด PDPA ครบถ้วนร้อยละ 100
- มีการจัดอบรมเกี่ยวกับ PDPA ให้ครอบคลุมพนักงานทุกระดับอย่างสม่ำเสมอ และบรรลุเป้าหมายการอบรมครบร้อยละ 100
ด้านการสื่อสาร
ธนาคารยังให้ความสำคัญกับ การสื่อสารภายในองค์กรอย่างโปร่งใสและทั่วถึง ผ่านช่องทางสื่อสารหลากหลายรูปแบบ เพื่อสร้างความเข้าใจร่วมกันและเสริมสร้างวัฒนธรรมองค์กรที่แข็งแกร่ง โดยในปี 2568 มีการสื่อสารผ่านช่องทางดังนี้
HR Speak Up! มีจำนวนการประชาสัมพันธ์ทั้งสิ้น 581ชิ้นงานโดยเป็นเนื้อหาเกี่ยวกับพนักงาน จากทางสายงานบริหารทรัพยากรบุคคล มากกว่า 40.5%
ตลาดออนไลน์สำหรับขายสินค้าของพนักงาน หรือ Em Market
ช่องทางการประชาสัมพันธ์ผ่านทีวีในแต่ละชั้น หรือ Em Watch โดยในปี 2568 มีการติดตั้งช่องทางดังกล่าวไปยังสาขาต่าง ๆ ของธนาคารทั้งสิ้น 156จอ และมีเนื้อหาประชาสัมพันธ์ตลอดทั้งปี โดยรวมทั้งสิ้นกว่า 460 เนื้อหา
HR Management Internal website - ตลอดทั้งปี มีจำนวนเข้าชมเนื้อหาในเว็บไซต์ดังกล่าวเป็นจำนวนทั้งสิ้น 138,300วิว คิดเป็น 3,044.91% ของจำนวนพนักงานทั้งหมดหรือยอดวิวเฉลี่ยประมาณ 30.45 วิวต่อคน
ด้านการส่งเสริมความสัมพันธ์และความผูกพันธ์ของพนักงาน
ธนาคารตระหนักถึงคุณค่าความสำคัญของพนักงานทุกท่าน ไม่ใช่เฉพาะพนักงานที่เข้ามาใหม่เท่านั้น แต่ยังรวมถึงพนักงานที่ปฏิบัติงานกับธนาคารมาเป็นเวลานาน โดยในปี 2025 ธนาคารได้จัดงาน Long Service Award and DNA Award 2025 เพื่อมอบให้แก่พนักงานที่มีระยะเวลาในการปฏิบัติงานเป็นเวลา 10 ปี และ 20 ปี โดยรวมทั้งสิ้น 126 ท่าน และมอบรางวัลแก่ผู้ที่โดดเด่นในการการแสดงออกที่สอดคล้องกับวัฒนธรรมขององค์กรอย่าง DNA ของธนาคาร เป็นจำนวนทั้งสิ้น 85 ท่าน
การจัดการลูกค้า — ภาพรวม
บทนำ
ธนาคารมีความรับผิดชอบและมุ่งมั่นเป็นส่วนหนึ่งในการยกระดับคุณภาพชีวิตให้ลูกค้าและสังคมอย่างยั่งยืน โดยตระหนักดีว่ายังมีกลุ่มคนอีกมากที่ยังไม่สามารถเข้าถึงบริการทางการเงินในระบบได้ ส่งผลให้ต้องพึ่งพาสินเชื่อนอกระบบ ดังนั้น ธนาคารมุ่งมั่นที่จะพัฒนาผลิตภัณฑ์และบริการทางการเงินที่หลากหลาย สร้างความรู้ความเข้าใจเกี่ยวกับการเงิน และส่งเสริมสร้างศักยภาพให้แก่สังคม โดยเฉพาะกลุ่มที่เข้าไม่ถึงบริการทางการเงินในระบบ (The Underserve) รวมถึงพัฒนาช่องทางทางการเงิน เพื่อให้ลูกค้าสามารถเข้าถึงบริการทางการเงินได้สะดวกมากขึ้น ควบคู่ไปกับการสร้างวินัยทางการเงินที่ดี สนับสนุนการสร้างสุขภาวะทางการเงินที่ดี ยกระดับชีวิตให้มีคุณภาพที่ดีขึ้น ด้วยความรู้ความชำนาญ และความเข้าใจความต้องการของลูกค้า ธนาคารมีการพัฒนากระบวนการให้บริการ สร้างการเข้าถึงผลิตภัณฑ์ทางการเงินที่ครอบคลุมผู้มีส่วนได้เสียทุกกลุ่ม ผ่านการสร้างสรรค์นวัตกรรม การร่วมมือกับพันธมิตรทางธุรกิจ และการปรับปรุงและพัฒนาสอดคล้องกับการวิเคราะห์ข้อมูลของลูกค้า รวมถึงจัดสัมมนาและกิจกรรมที่เกี่ยวกับการให้ความรู้ต่างๆ ให้กับลูกค้าอย่างสม่ำเสมอ นอกจากนี้ ธนาคารสร้างช่องทางสำหรับสื่อสารและการให้ความรู้ทางการเงินที่สะดวกและเข้าถึงได้ตามความเหมาะสมกับผู้มีส่วนได้เสียทุกกลุ่ม
ธนาคารเชื่อมั่นว่าการให้ความรู้ตามความต้องการของลูกค้าและสังคมแต่ละกลุ่ม จะส่งผลให้ประชาชนสามารถวางแผนทางการเงินในด้านต่างๆ เช่นการบริหารจัดการหนี้สิน ได้อย่างเหมาะสมกับระดับการความเสี่ยงที่ยอมรับได้ของแต่ละบุคคล ไม่สร้างหนี้ที่เกินความสามารถในการชำระ มีความมั่นคงทางการเงิน และสามารถต่อยอดกิจการได้อย่างยั่งยืน รวมถึงจะช่วยสนับสนุนให้การดำเนินธุรกิจของธนาคารเติบโตได้อย่างยั่งยืนในระยะยาว โดยธนาคารมีแนวทางสร้างความรู้ความเข้าใจทางการเงิน อาทิ โครงการตังค์โต Know-How และโครงการ Empower for Community เป็นต้น
นอกจากนี้ ธนาคารมีนโยบายพัฒนาทักษะการสื่อสารของพนักงานกับกลุ่มลูกค้าหรือผู้มีส่วนได้เสียที่เกี่ยวข้องโดยไม่ให้มีการขายผลิตภัณฑ์ทางการเงินที่มากเกินความจำเป็นหรือมีแนวปฏิบัติด้านการขายที่ไม่เคารพต่อลูกค้า/ผู้บริโภคตามหลักนโยบายของMarket Conduct ในทุกผลิตภัณฑ์ของธนาคาร
ลูกค้า — แผนและแนวปฏิบัติ
มีแผนการจัดการลูกค้า
มี
รายละเอียดแผน
การผลิตและบริการอย่างมีความรับผิดชอบต่อลูกค้า (Responsible Product and Service Delivery)
ธนาคารยึดมั่นในหลักการ "การกำกับดูแลการให้บริการลูกค้าอย่างเป็นธรรม" (Market Conduct) และ "การให้สินเชื่ออย่างมีความรับผิดชอบ" (Responsible Lending) โดยมุ่งเน้นความโปร่งใส ความเป็นธรรม และการคำนึงถึงความสามารถในการชำระหนี้ของลูกค้า
การออกแบบผลิตภัณฑ์: ธนาคารพัฒนาผลิตภัณฑ์และบริการทางการเงินที่มีความยืดหยุ่นสูง เพื่อสร้าง โอกาสทางการเงิน (Access Financial Capitals) ให้แก่กลุ่มลูกค้าเป้าหมาย โดยเฉพาะกลุ่มที่ขาดโอกาส
สินเชื่อเพื่อความยั่งยืน: ธนาคารได้พัฒนาผลิตภัณฑ์ใหม่ที่เน้นความรับผิดชอบต่อสังคมและสิ่งแวดล้อม:
- SME กล้าให้ กล้าเปลี่ยน (Green Loan): เป็นสินเชื่อที่สนับสนุนผู้ประกอบการที่ต้องการลงทุนเพื่อปรับปรุงธุรกิจให้เป็นมิตรต่อสิ่ง แวดล้อม หรือดำเนินธุรกิจที่เป็นมิตรต่อสิ่งแวดล้อมอยู่แล้ว
- SME กล้าให้ Lady First: เป็นสินเชื่อหมุนเวียนแบบไม่มีหลักประกันเพื่อเสริมศักยภาพทางการเงินแก่ผู้ประกอบการ สตรี
- เข้าร่วมมาตรการ คุณสู้ เราช่วย เฟส 2 เพื่อช่วยให้ลูกหนี้ ปิดหนี้ได้ไว โดยการปรับโครงสร้างหนี้แบบผ่อนปรน และชำระหนี้ปิดบัญชีได้เร็วขึ้น โดยแจ้งให้ลูกค้าสามารถลงทะเบียนผ่านเว็บไซต์ของธนาคารแห่งประเทศไทย www.bot.or.th/khunsoo ได้ตั้งแต่วันที่ 13 กุมภาพันธ์ – 30 กันยายน 2568
การจัดการความเสี่ยงด้านสิ่งแวดล้อมและสังคม (ESMS): ธนาคารได้นำระบบ ESMS (Environmental and Social Management System) มาใช้ในการคัดกรองและประเมินความเสี่ยงด้านสิ่งแวดล้อมและสังคม (ESDD) สำหรับสินเชื่อ SME และ MSME โดยมีการกำหนด รายชื่อธุรกิจต้องห้าม (Prohibited list) จำนวน 18 กลุ่มธุรกิจที่อาจส่งผลกระทบในเชิงลบอย่างมีนัยสำคัญต่อสิ่งแวดล้อมและสังคม
ความรู้ความสามารถของพนักงาน: ธนาคารได้จัดหลักสูตร E-Learning เกี่ยวกับระบบ ESMS ให้แก่พนักงานที่เกี่ยวข้อง (เช่น นักวิเคราะห์สินเชื่อ, HR, MSME) ซึ่งในปี 2568มีผู้สอบผ่านหลักสูตรดังกล่าวคิดเป็น ร้อยละ 100 ของผู้เข้าเรียนทั้งหมด (จำนวน 827 คน)
การสื่อสารข้อมูลเกี่ยวกับผลกระทบของสินค้าและบริการแก่ลูกค้า/ผู้บริโภค
ธนาคารให้ความสำคัญกับการให้ข้อมูลที่ ถูกต้อง ชัดเจน ครบถ้วน และไม่บิดเบือน เพื่อให้ลูกค้ามีข้อมูลเพียงพอสำหรับการตัดสินใจ
ความโปร่งใสของข้อมูล: ธนาคารเปิดเผยข้อมูลที่สำคัญเกี่ยวกับผลิตภัณฑ์และบริการอย่างครบถ้วน รวมถึง เงื่อนไข ความเสี่ยง อัตรา
ค่าบริการ และอัตราดอกเบี้ย
การสื่อสารที่รับผิดชอบ: การโฆษณาประชาสัมพันธ์จะต้องสื่อสารอย่างโปร่งใสด้วยข้อความที่ชัดเจนและไม่ทำให้เกิดความเข้าใจผิด และมีการให้ข้อมูลและคำเตือนที่สำคัญเพื่อ กระตุ้นพฤติกรรมลูกหนี้ (ให้ลูกค้ามีวินัยทางการเงินที่ดีขึ้น
ช่องทางการสื่อสาร: ข้อมูลสำคัญจะถูกเผยแพร่ผ่านเว็บไซต์ของธนาคาร, รายงานประจำปี, และช่องทางอื่น ๆ เพื่อให้มั่นใจว่าผู้ถือหุ้น/นักลงทุนได้รับข้อมูลที่เท่าเทียมกัน
การพัฒนาความพึงพอใจและการเสริมสร้างความสัมพันธ์กับลูกค้า
ธนาคารมีแนวทางเชิงรุกในการสร้างความสัมพันธ์ระยะยาวและเสริมสร้างศักยภาพของลูกค้า โดยเฉพาะด้านความรู้ทางการเงิน
การบริหารความสัมพันธ์ลูกค้า (CRM)
- จัดตั้ง ทีมบริหารความสัมพันธ์ลูกค้า (CRM Team) และ ศูนย์ลูกค้าสัมพันธ์ (Call Center) เพื่อตอบสนองความต้องการและมอบ ประสบการณ์ที่ดีอย่างต่อเนื่อง
- ใช้แพลตฟอร์มดิจิทัล (Mobile Application: alpha by Thai Credit และ Micro Pay e-Wallet) เพื่อให้ลูกค้าสามารถทำ ธุรกรรมและเข้าถึงบริการทางการเงินได้สะดวก ทุกที่ ทุกเวลา
- ธนาคารจัดงานกาลาไนต์ขอบคุณลูกค้า Micro SME และ SME พร้อม STANDBY สู่ความสำเร็จเหนือเส้นขอบฟ้า เพื่อขอบคุณ ลูกค้าที่เชื่อมั่นและเลือกใช้บริการสินเชื่อไมโครเอสเอ็มอีและเอสเอ็มอีของธนาคารฯ ด้วยดีเสมอมา พร้อมการบรรยายพิเศษ “อนาคตเศรษฐกิจกับ SME ไทย” โดย รศ.ดร.อนุสรณ์ ธรรมใจ คณบดีคณะเศรษฐศาสตร์ และผู้อำนวยการศูนย์วิจัยเศรษฐกิจ ดิจิทัลการลงทุนและการค้าระหว่างประเทศ มหาวิทยาลัยหอการค้าไทย ณ ริเวอร์ ซิตี้ แบงค็อก เมื่อวันที่ 15 พฤศจิกายน 2568
โครงการ "ตังค์โต Know-How" (Financial Literacy)
- เป็นโครงการสำคัญที่มุ่งเน้นการให้ ความรู้ทางการเงิน แก่ผู้ประกอบการรายย่อย พ่อค้าแม่ค้า รวมถึงกลุ่มเปราะบางต่าง ๆ
- วัตถุประสงค์คือเพื่อสร้าง วินัยทางการเงิน และภูมิคุ้มกันทางเศรษฐกิจ ให้ลูกค้าสามารถบริหารหนี้และต่อยอดธุรกิจได้อย่างยั่งยืน
- ในปี 2568 มีผู้เข้าร่วมอบรมรวม 63,763 คน โดยมีคะแนนความพึงพอใจและการแนะนำบอกต่อ (NPS) อยู่ที่ ร้อยละ 81
การจัดการข้อร้องเรียน:
- มีช่องทางการรับข้อร้องเรียนที่ชัดเจนสำหรับลูกค้า (เช่น Call Center, Email: complain_center@thaicreditbank.com, Website) เพื่อจัดการปัญหาอย่างเป็นธรรม
- ธนาคารมุ่งมั่นที่จะแก้ไขปัญหาและจัดการข้อร้องเรียนด้วย ความเป็นอิสระ มีประสิทธิภาพ และยุติธรรม
การรักษาข้อมูลส่วนบุคคลของลูกค้า
ธนาคารให้ความสำคัญอย่างยิ่งต่อการคุ้มครองข้อมูลส่วนบุคคลและความเป็นส่วนตัวของลูกค้า
นโยบายและมาตรการ: ธนาคารได้กำหนด นโยบายคุ้มครองข้อมูลส่วนบุคคล (Personal Data Protection Policy) และ นโยบายการจัดชั้นข้อมูล (Data Classification Policy) ซึ่งบังคับใช้กับบุคลากรทุกคน รวมถึงมีการกำหนดมาตรการรักษาความมั่นคงปลอดภัยด้านเทคโนโลยีสารสนเทศ (IT Security Policy) เพื่อป้องกันข้อมูลส่วนบุคคล
การจัดการข้อมูลอ่อนไหว: ข้อมูลส่วนบุคคลของลูกค้า (รวมถึงข้อมูลอ่อนไหว เช่น ข้อมูลสุขภาพ เชื้อชาติ) ถือเป็น "ข้อมูลลับ" (หรือ "ข้อมูลลับมาก (Secret data)" ซึ่งต้องได้รับการรักษาความลับและจำกัดการเข้าถึงอย่างเข้มงวด
การจัดการเหตุการณ์: มีกระบวนการบริหารจัดการเหตุการณ์ละเมิดข้อมูลส่วนบุคคล โดยจะต้องแจ้งเหตุการณ์ละเมิดข้อมูลส่วนบุคคลต่อสำนักงานคณะกรรมการคุ้มครองข้อมูลส่วนบุคคลภายใน 72 ชั่วโมง นับแต่ทราบเหตุ และใน ปี พ.ศ. 2568 ธนาคารได้พบเหตุการละเมิดข้อมูลส่วนบุคคล จำนวน 1 เหตุการณ์ ซึ่งเกี่ยวข้องกับข้อมูลเอกสารสูญหาย โดยธนาคารได้รายงานไปยังสำนักงานคณะกรรมการคุ้มครองข้อมูลส่วนบุคคล (สคส.) เป็นที่เรียบร้อย ซึ่งทั้งนี้ ไม่พบกรณี การถูกโจมตีทางไซเบอร์
อื่น ๆ (มาตรการเพิ่มเติม)
นโยบายไม่ยอมรับการล่วงละเมิดโดยลูกค้า (Zero Tolerance Policy)
- ธนาคารได้กำหนด นโยบายคุ้มครองพนักงานจากการล่วงละเมิดโดยลูกค้า (Employee Protection from Customer Harassment Policy) ในปี 2568 โดยยึดหลัก "ไม่ยอมรับการล่วงละเมิดจากลูกค้าหรือบุคคลภายนอกโดยเด็ดขาด" (Zero Tolerance Policy)
- นโยบายนี้คุ้มครองพนักงานจากพฤติกรรมที่ไม่เหมาะสม เช่น วาจาไม่สุภาพ การข่มขู่ การเลือกปฏิบัติทางเพศ เชื้อชาติ หรือการ สัมผัสที่ไม่พึงประสงค์
- มาตรการดำเนินการรวมถึง การเตือนลูกค้าทันที การยุติการสนทนา/ปฏิสัมพันธ์ การระงับการให้บริการ และการดำเนินคดีทาง กฎหมายในกรณีร้ายแรง
การเข้าถึงบริการทางการเงินดิจิทัล (Digital Access)
- ธนาคารได้พัฒนา Micro Pay e-Wallet (สำหรับพ่อค้าแม่ค้า) และแอปพลิเคชัน alpha by Thai Credit (Mobile Banking) เพื่อ ส่งเสริมการทำธุรกรรมทางการเงินและเปิดบัญชีเงินฝากดิจิทัล (alpha savings) ที่ให้ดอกเบี้ยสูง
- ณ สิ้นปี 2568, Micro Pay มีจำนวนบัญชีผู้ใช้งานกว่า 604,085 บัญชี และ alpha by Thai Credit มีบัญชีผู้ใช้งาน 44,260 บัญชี.
ลิงก์เอกสารแผน
https://sme.thaicreditbank.com/th/news/sme-beyondthehorizon-galanight
ด้านที่มีแผน
| ด้าน |
|---|
| การผลิตและบริการอย่างมีความรับผิดชอบต่อลูกค้า |
| การสื่อสารข้อมูลเกี่ยวกับผลกระทบของสินค้าและบริการแก่ลูกค้า/ผู้บริโภค |
| การพัฒนาความพึงพอใจและการเสริมสร้างความสัมพันธ์กับลูกค้า |
| การรักษาข้อมูลส่วนบุคคลของลูกค้า |
ลูกค้า — ผลการประเมินความพึงพอใจ
ผลการประเมินความพึงพอใจของลูกค้า
| ตัวชี้วัด | ปีปัจจุบัน | ปีก่อน | สองปีก่อน |
|---|---|---|---|
| ผลประเมินความพึงพอใจของลูกค้า | 1 | 1 | 1 |
ลูกค้า — การตั้งเป้าหมาย
มีการตั้งเป้าหมายด้านลูกค้า
มี
เป้าหมาย
| ตัวชี้วัด | ด้านที่ตั้งเป้าหมาย | ปีฐาน | คำอธิบายปีฐาน | ปีเป้าหมาย | คำอธิบายปีเป้าหมาย |
|---|---|---|---|---|---|
| ร้อยละความพึงพอใจของลูกค้า (MFIN/MSME) | 3007 · Description: การผลิตและบริการอย่างมีความรับผิดชอบต่อลูกค้า · 3009 · Description: การพัฒนาความพึงพอใจและการเสริมสร้างความสัมพันธ์กับลูกค้า | 2,024 | ร้อยละความพึงพอใจของลูกค้า96% | 2,030 | :ร้อยละความพึงพอใจ
ของลูกค้า98%
|
| จำนวนเหตุการณ์ข้อร้องเรียนเกี่ยวกับสิทธิผู้บริโภค | 3007 · Description: การผลิตและบริการอย่างมีความรับผิดชอบต่อลูกค้า · 3008 · Description: การสื่อสารข้อมูลเกี่ยวกับผลกระทบของสินค้าและบริการแก่ลูกค้า/ผู้บริโภค · 3010 · Description: การรักษาข้อมูลส่วนบุคคลของลูกค้า · 3011 · Other name: สิทธิผู้บริโภค · Description: อื่น ๆ | 2,024 | จำนวนเหตุการณ์ข้อร้องเรียนเกี่ยวกับสิทธิผู้บริโภคศูนย์กรณี | 2,030 | จำนวนเหตุการณ์ข้อร้องเรียนเกี่ยวกับสิทธิผู้บริโภคศูนย์กรณี |
ลูกค้า — ผลการดำเนินงาน
มีผลการดำเนินงาน
ไม่มี
ชุมชนและสังคม — แผนและแนวปฏิบัติ
บทนำ
ธนาคารมีนโยบายในการพัฒนาชุมชนและสังคมผ่านโครงการหลัก "ตังค์โต Know-How" ซึ่งดำเนินการอย่างต่อเนื่องตั้งแต่ปี 2560 โดยมีวัตถุประสงค์ในการส่งเสริมความรู้และทักษะทางการเงินแก่ผู้ประกอบการรายย่อย ประชาชน และเยาวชน เพื่อสร้างภูมิคุ้มกันทางเศรษฐกิจให้แก่ชุมชนและสังคม พัฒนาศักยภาพผู้ประกอบการรายย่อยให้สามารถเติบโตได้อย่างยั่งยืน และสร้างเครือข่ายความร่วมมือในการพัฒนาชุมชนและสังคม
นอกจากนี้ ธนาคารยังพัฒนาแผนงาน "ไทยเครดิต สร้างอนาคตยั่งยืน: เสริมพลังพัฒนาชุมชน" เพื่อเป็นกรอบในการดำเนินงานพัฒนาชุมชนและสังคมอย่างเป็นระบบและครอบคลุมทุกมิติ พร้อมทั้งร่วมมือกับมูลนิธิไทยเครดิตในการขับเคลื่อนโครงการและกิจกรรมเพื่อสังคมภายใต้แนวคิด "EMpower Education & Opportunities - เสริมพลังการศึกษา สร้างโอกาสสู่อนาคต" การดำเนินงานทั้งหมดสอดคล้องกับเป้าหมายการพัฒนาที่ยั่งยืนขององค์การสหประชาชาติ (SDGs) ใน 6 ด้าน
มีแผนด้านชุมชนและสังคม
มี
รายละเอียดแผน
1.ผู้ด้อยโอกาสและกลุ่มผู้เปราะบาง
การส่งเสริมการเข้าถึงแหล่งเงินทุนและบริการทางการเงิน
ธนาคารส่งเสริมการเข้าถึงแหล่งเงินทุนและบริการทางการเงินอย่างทั่วถึงและเป็นธรรม โดยเฉพาะกลุ่มผู้ประกอบการรายย่อยและกลุ่มเปราะบาง ผ่านผลิตภัณฑ์สินเชื่อที่หลากหลาย เช่น สินเชื่อนาโนและไมโครเครดิตเพื่อธุรกิจรายย่อย สินเชื่อเพื่อธุรกิจไมโครเอสเอ็มอี และสินเชื่อเพื่อผู้ประกอบการ OTOP
การขยายกลุ่มเป้าหมาย
ขยายกลุ่มเป้าหมายให้ครอบคลุมมากขึ้น โดยเฉพาะกลุ่มผู้ด้อยโอกาส กลุ่มเปราะบาง ผู้มีรายได้น้อย และประชาชนในชุมชนห่างไกล เพื่อเปิดโอกาสให้ทุกคนสามารถเข้าถึงแหล่งเงินทุนและองค์ความรู้ทางการเงินที่จำเป็น
2. การลดความเหลื่อมล้ำทางสังคม
โครงการตังค์โต Know-how
จัดกิจกรรมอบรมให้ความรู้เรื่องการบริหารจัดการเงิน การวางแผนการเงิน การบริหารจัดการหนี้และการต่อยอดธุรกิจให้แก่ประชาชนทุกกลุ่ม เช่น นักเรียน นิสิต นักศึกษา ข้าราชการ มนุษย์เงินเดือน ผู้ประกอบการ เป็นต้น โดยเป็นการให้ความรู้ฟรีทั้งในช่องทางออฟไลน์ที่สาขาสินเชื่อเพื่อรายย่อยของธนาคารไทยเครดิตทั่วประเทศ และช่องทางออนไลน์ผ่านช่องทางดิจิทัล เพื่อให้ทุกคนสามารถเข้าถึงความรู้เรื่องการเงินได้อย่างทั่วถึง
พัฒนาหลักสูตรร่วมกับคณะบัญชี มหาวิทยาลัยหอการค้าไทย เพื่อสร้างเนื้อหาการเรียนรู้ที่มีคุณภาพและตอบโจทย์ความต้องการของทุกกลุ่มเป้าหมาย
แผนงานพัฒนาชุมชนแบบบูรณาการ
ด้านเศรษฐกิจ: จัดฝึกอบรม "ตังค์โต Know-how" สนับสนุนการยกระดับผลิตภัณฑ์ชุมชน พัฒนาบรรจุภัณฑ์ท้องถิ่น และสร้างช่องทางการตลาด
ด้านสังคม: พัฒนาทักษะแห่งอนาคต เสริมสร้างศักยภาพผู้นำชุมชนรุ่นใหม่ และพัฒนาระบบสวัสดิการชุมชน
ด้านสิ่งแวดล้อม: พัฒนาระบบจัดการขยะและวัสดุเหลือใช้ ส่งเสริมพลังงานสะอาด และพัฒนาผลิตภัณฑ์คาร์บอนต่ำ
โครงการมูลนิธิไทยเครดิต
โครงการบริจาคเงินแก่สถานศึกษา (EMpower for School Development): มุ่งลดความเหลื่อมล้ำทางการศึกษา โดยบริจาคเงินให้โรงเรียนโดยตรง เพื่อปรับปรุงสภาพแวดล้อมและจัดหาอุปกรณ์การเรียนรู้ตามบริบทของแต่ละพื้นที่
โครงการมอบทุนการศึกษาแก่เยาวชน (EMpower for Children): มอบทุนการศึกษาแก่เยาวชนที่มีความตั้งใจในการเรียนรู้แต่ขาดแคลนทุนทรัพย์ เพื่อเปิดโอกาสให้เข้าถึงการศึกษาที่มีคุณภาพ ลดอุปสรรคทางเศรษฐกิจ และส่งเสริมความเท่าเทียมทางการศึกษา
โครงการสร้างพลังสู่สังคม (EMpower for Society): สนับสนุนองค์กรสาธารณกุศลที่มีความเชี่ยวชาญเฉพาะด้าน ผ่านการบริจาคเงินเพื่อขยายผลการพัฒนาสังคมในวงกว้าง
เครือข่ายพันธมิตร
ลงนามบันทึกข้อตกลงความร่วมมือ (MoU) กับกรมการพัฒนาชุมชน กระทรวงมหาดไทย เพื่อร่วมกันพัฒนาศักยภาพของบุคลากร ผู้นำกลุ่ม และองค์กรเครือข่าย ให้มีความรู้และทักษะด้านการบริหารการเงินและการจัดการหนี้อย่างเป็นระบบ
3 การจ้างงานและพัฒนาทักษะอาชีพ
การสนับสนุนพัฒนาอาชีพและสร้างรายได้
สนับสนุนการพัฒนาอาชีพ การสร้างรายได้ และการยกระดับเศรษฐกิจฐานราก โดยร่วมมือกับหน่วยงานภาครัฐและเอกชนในการจัดอบรมเพื่อพัฒนาทักษะการทำธุรกิจและการบริหารจัดการเงินในธุรกิจ เพื่อให้ผู้ประกอบการสามารถเพิ่มประสิทธิภาพของสินค้าและบริการ ทำให้การดำเนินธุรกิจมีความมั่นคงและยั่งยืน
สนับสนุนอุปกรณ์การประกอบอาชีพแก่ชุมชน เพื่อเพิ่มผลผลิตและเพิ่มรายได้ให้กับคนในชุมชน
สนับสนุนช่องทางการจัดจำหน่ายผลิตภัณฑ์ของชุมชน
การสร้างวิทยากรมืออาชีพ
มุ่งเน้นการสร้างวิทยากรภายในที่มีคุณภาพ สามารถถ่ายทอดองค์ความรู้ได้อย่างมืออาชีพ ผ่านการจัดอบรมหลักสูตร "Train the Trainer" และหลักสูตร "วิทยากรมืออาชีพ"
พัฒนาความรู้และทักษะด้านการเงินให้แก่เยาวชนที่เป็นแกนนำ ผ่านโครงการ “Tang To Know-How Young Ambassador” เพื่อให้เยาวชนสามารถส่งต่อความรู้ด้านการเงินสู่เพื่อนร่วมชั้นเรียนและสมาชิกในชุมชนได้อย่างมีประสิทธิภาพ
4. อื่นๆ ได้แก่ การส่งเสริมความรู้ทางการเงิน (Financial Literacy)
โครงการตังค์โต Know-how
ดำเนินการต่อเนื่องตั้งแต่ปี 2560 มุ่งเน้นการปลูกฝังวินัยทางการเงินและทักษะการทำธุรกิจ เพื่อยกระดับคุณภาพชีวิตของประชาชนและพัฒนาความเข้มแข็งของเศรษฐกิจฐานราก
พัฒนาหลักสูตรเนื้อหาความรู้ด้านการเงินให้ทันสมัยและเหมาะสมกับยุคสมัยอยู่เสมอ ครอบคลุมเนื้อหาเกี่ยวกับการบริหารค่าใช้จ่าย การวางแผนเป้าหมายทางการเงิน การออม และการบริหารจัดการธุรกิจ และปรับปรุงหลักสูตรให้เหมาะสมกับกลุ่มเป้าหมายแต่ละกลุ่ม
ช่องทางการเข้าถึงที่หลากหลาย
จัดอบรมทั้งในรูปแบบออฟไลน์ที่สาขาของธนาคารทั่วประเทศ 76 จังหวัด และเดินสายจัดอบรมในพื้นที่ต่างๆ
จัดอบรมในรูปแบบออนไลน์ผ่านช่องทางดิจิทัล เพื่อเพิ่มการเข้าถึงและความสะดวกสบายของกลุ่มเป้าหมาย
เพิ่มจำนวนผู้เข้าอบรมผ่านช่องทางออฟไลน์และดิจิทัลแพลตฟอร์มให้เพิ่มมากขึ้นอย่างต่อเนื่อง
การประเมินผลและติดตาม
มีระบบการประเมินผลและติดตามอย่างเป็นระบบ เพื่อพัฒนาและปรับปรุงโครงการอย่างต่อเนื่อง
ติดตามประเมินผลโครงการอย่างสม่ำเสมอ เพื่อพัฒนาแผนงานให้มีประสิทธิภาพมากขึ้น
ลิงก์เอกสารแผน
https://www.thaicreditbank.com/th/%E0%B8%81%E0%B8%B2%E0%B8%A3%E0%B8%9E%E0%B8%B1%E0%B8%92%E0%B8%99%E0%B8%B2%E0%B8%98%E0%B8%B8%E0%B8%A3%E0%B8%81%E0%B8%B4%E0%B8%88%E0%B9%84%E0%B8%A1%E0%B9%82%E0%B8%84%E0%B8%A3
ด้านที่มีแผน
| ด้าน | อื่น ๆ — โปรดระบุ |
|---|---|
| การจ้างงานและพัฒนาทักษะอาชีพ | |
| ผู้ด้อยโอกาสและกลุ่มผู้เปราะบาง | |
| การลดความเหลื่อมล้ำและความเท่าเทียมทางสังคม | |
| อื่น ๆ | การส่งเสริมความรู้ทางการเงิน |
ชุมชนและสังคม — การตั้งเป้าหมาย
บทนำ
ธนาคารมีการตั้งเป้าหมายการจัดการชุมชนและสังคมที่ชัดเจนและวัดผลได้ โดยเชื่อมโยงกับเป้าหมายการพัฒนาที่ยั่งยืนขององค์การสหประชาชาติ (SDGs) ใน 6 ด้าน ได้แก่ การยุติความยากจนทุกรูปแบบในทุกพื้นที่ (SDG 1) การศึกษาที่เท่าเทียมและทั่วถึง (SDG 4) การจ้างงานที่มีคุณค่าและการเติบโตทางเศรษฐกิจ (SDG 8) อุตสาหกรรม นวัตกรรมโครงสร้างพื้นฐาน (SDG 9) การลดความเหลื่อมล้ำ (SDG 10) และการรับมือการเปลี่ยนแปลงสภาพภูมิอากาศ (SDG 13)
ธนาคารสื่อสารแผนงานสู่พนักงานทุกระดับ สร้างการมีส่วนร่วมและพันธสัญญาร่วมกันของทุกฝ่าย และรายงานผลลัพธ์เชิงปริมาณและเชิงคุณภาพ เพื่อให้ผู้มีส่วนได้ส่วนเสียตรวจสอบได้อย่างโปร่งใส
มีการตั้งเป้าหมายด้านชุมชนและสังคม
มี
เป้าหมาย
| ตัวชี้วัด | ด้านที่ตั้งเป้าหมาย | ปีฐาน | คำอธิบายปีฐาน | ปีเป้าหมาย | คำอธิบายปีเป้าหมาย |
|---|---|---|---|---|---|
| จำนวนผู้เข้าอบรมโครงการตังค์โต Know-how | 3045 · Other name: การส่งเสริมความรู้ทาการเงิน · Description: อื่น ๆ | 2,025 | ผู้เข้าอบรม : 308,782 คน | 2,027 | เป้าหมายผู้เข้าอบรม : 450,000 คน |
| คะแนนความพึงพอใจและการแนะนำบอกต่อ | 3045 · Other name: การส่งเสริมความรู้ทาการเงิน · Description: อื่น ๆ | 2,025 | ได้คะแนนความพึงพอใจร้อยละ 80 | 2,027 | ไม่ต่ำกว่า 80% (ระดับดีเยี่ยม) |
| จำนวนคนที่เข้าใช้งานเครื่องมือตัวช่วยทางธุรกิจ | 3045 · Other name: การส่งเสริมความรู้ทาการเงิน · Description: อื่น ๆ | 2,025 | จำนวนคนที่เข้าใช้งานเครื่องมือตัวช่วยทางธุรกิจ 2,518 คน | 2,027 | จำนวนคนที่เข้าใช้งานเครื่องมือตัวช่วยทางธุรกิจ 25,000 คน |
| จำนวนผู้ติดตามในช่องทางโซเชียลมีเดีย | 3045 · Other name: การส่งเสริมความรู้ทาการเงิน · Description: อื่น ๆ | 2,025 | จำนวนผู้ติดตามในช่องทางโซเชียลมีเดีย 381,995 คน | 2,027 | จำนวนผู้ติดตามในช่องทางโซเชียลมีเดีย 460,000 คน |
| จำนวนพนักงานจิตอาสา | 3045 · Other name: กิจกรรมช่วยเหลือสังคม · Description: อื่น ๆ | 2,025 | จำนวนพนักงานจิตอาสา จำนวน 1,364 คน | 2,027 | จำนวนพนักงานจิตอาสา จำนวน 1,500 คน |
| จำนวนชุมชนที่มีส่วนร่วมกับธนาคาร | 3044 · Description: การลดความเหลื่อมล้ำทางสังคม | 2,025 | ชุมชนที่มีส่วนร่วมกับธนาคารจำนวน 3 ชุมชน | 2,027 | ชุมชนที่มีส่วนร่วมกับธนาคารจำนวน 4 ชุมชน |
ชุมชนและสังคม — ผลการดำเนินงาน
บทนำ
ธนาคารมีผลการดำเนินงานที่โดดเด่นในการพัฒนาชุมชนและสังคม โดยเฉพาะโครงการตังค์โต Know-how ที่ดำเนินการมาอย่างต่อเนื่องเป็นระยะเวลา 9 ปี (ปี 2560-2568) สร้างผลกระทบเชิงบวกต่อผู้ประกอบการรายย่อย ประชาชน และเยาวชนอย่างกว้างขวาง พร้อมทั้งได้รับการยอมรับจากหน่วยงานภาครัฐและเอกชนในด้านการส่งเสริมความรู้ทางการเงินและการพัฒนาชุมชนอย่างยั่งยืน
มีผลการดำเนินงาน
มี
รายละเอียดผลการดำเนินงาน
ผลการดำเนินงานโครงการตังค์โต Know-how
ผลลัพธ์เชิงปริมาณ :
ผู้ผ่านการอบรมตลอดระยะเวลา 9 ปี : 308,782 คน จากการจัดกิจกรรม 7,566 ครั้ง ครอบคลุมพื้นที่ 76 จังหวัดทั่วประเทศ
ผู้ผ่านการอบรมในปี 2568 : 68,444 คน
คะแนนความพึงพอใจและการแนะนำบอกต่อในปี 2568 : 80%
89% ของผู้ประกอบการมีพฤติกรรมการชำระหนี้ที่ดี
73% ของผู้เข้าอบรมมีการทำบันทึกรายรับ-รายจ่าย
65% ของผู้เข้าอบรมมีการออมเงิน
97% ของผู้เข้าอบรมนำความรู้ที่ได้รับจากการอบรมไปปรับใช้
จำนวนผู้ติดตามในช่องทางโซเชียลมีเดีย ได้แก่ เฟสบุ๊ค ยูทูป และติ๊กต็อก : 381,995 คน
ผลลัพธ์เชิงคุณภาพ :
ธนาคารได้รับรางวัลและการยอมรับจากหน่วยงานต่างๆ ที่สะท้อนถึงความมุ่งมั่นในการดำเนินงานด้านความรับผิดชอบต่อสังคม โดยเฉพาะในด้านการส่งเสริมความรู้ทางการเงินและการพัฒนาชุมชนอย่างยั่งยืน ความเป็นเลิศและความมุ่งมั่นของธนาคารในการดำเนินงานด้านความรับผิดชอบต่อสังคมได้รับการยอมรับอย่างต่อเนื่องผ่านรางวัลอันทรงเกียรติจากหลายหน่วยงานทั้งภาครัฐและเอกชน ในปี 2568 ธนาคารได้รับรางวัลสำคัญจำนวนมากที่สะท้อนถึงความสำเร็จและผลกระทบที่เกิดขึ้นจริงต่อสังคม
รางวัลเกียรติคุณโครงการรณรงค์สร้างวินัยทางการเงิน
รางวัลนี้มอบโดยสหพันธ์สมาคมสตรีนักธุรกิจและวิชาชีพแห่งประเทศไทย ในพระบรมราชินูปถัมภ์ ร่วมกับกระทรวงการพัฒนาสังคมและความมั่นคงของมนุษย์ ตลาดหลักทรัพย์แห่งประเทศไทย หอการค้าไทย สมาคมธนาคารไทย และสภาองค์การพัฒนาเด็กและเยาวชนในพระราชูปถัมภ์สมเด็จพระเทพรัตนราชสุดาฯ สยามบรมราชกุมารี รางวัลนี้เป็นการยกย่องความสำเร็จของธนาคารในการส่งเสริมวินัยทางการเงินแก่ประชาชน ซึ่งเป็นรากฐานสำคัญของความมั่นคงทางเศรษฐกิจ ซึ่งธนาคารไทยเครดิตได้รับรางวัลนี้ 2 ปีซ้อน
รางวัล "ความคิดสร้างสรรค์ยอดเยี่ยม" (Creativity Awards)
ในปี 2568 ธนาคารได้รับรางวัล "ความคิดสร้างสรรค์ยอดเยี่ยม" (Creativity Awards) จากการส่งโครงการ "ตังค์โต Know-how" เข้าประกวด จากสำนักงานคณะกรรมการกำกับหลักทรัพย์และตลาดหลักทรัพย์ (ก.ล.ต.) ซึ่งเป็นรางวัลที่มอบให้แก่องค์กรที่มีความโดดเด่นในการนำเสนอแนวทางที่สร้างสรรค์ในการสื่อสารความรู้ทางการเงิน (Financial Literacy) โดยทำให้ความรู้เข้าถึงได้ง่าย จดจำได้ เหมาะสม เข้าใจง่าย และสามารถทำความเข้าใจได้โดยประชาชนทั่วไป
รางวัล "ผู้สร้างการเปลี่ยนแปลงทางการเงินสู่ประชาชน" (The Financial Changemaker Award)
ได้รับรางวัล "ผู้สร้างการเปลี่ยนแปลงทางการเงินสู่ประชาชน" (The Financial Changemaker Award) จากสำนักงานคณะกรรมการกำกับหลักทรัพย์และตลาดหลักทรัพย์ (ก.ล.ต.) ในฐานะ Finfluencer ภายใต้โครงการ "ตลาดทุนไทย ร่วมใจส่งพลังความรู้สู่ประชาชน เฟส 2 ปี 2568"
รางวัลนี้มอบให้แก่องค์กรที่มีความโดดเด่นในการใช้การสื่อสารความรู้ทางการเงินและการลงทุนสู่ประชาชนอย่างมีประสิทธิภาพและสร้างผลกระทบที่แท้จริง โดยธนาคารได้นำเสนอเนื้อหาที่มีคุณภาพ เข้าใจง่าย และสามารถนำไปปรับใช้ได้จริงผ่านช่องทางโซเชียลมีเดีย (Facebook, YouTube และ TikTok) ภายใต้ชื่อ "ตังค์โต Know-how by Thai Credit Bank" โดยมีผู้เข้าถึงข้อมูลความรู้ทางการเงินมากกว่า 1,000,000 ครั้งในปี 2568 พร้อมทั้งเนื้อหาครอบคลุมกรอบสมรรถนะหลัก 7 ด้านตามมาตรฐานสากล (OECD)
รางวัล Leading of ESG ด้าน Social Product
ในปี 2568 ธนาคารได้รับรางวัล "Leading of ESG ด้าน Social Product" จากงาน Future Trends Award 2025 ซึ่งเป็นเวทีอันทรงเกียรติที่ยกย่ององค์กรที่มีความคิดริเริ่มสร้างสรรค์และนวัตกรรมที่โดดเด่นในด้าน ESG (Environmental, Social, and Governance) โดยเฉพาะอย่างยิ่ง รางวัลนี้มอบให้แก่ธนาคารที่มีแนวทางการจัดการด้านสังคม (Social) ที่เป็นเลิศ สอดคล้องกับมาตรฐานการประเมิน และสามารถสร้างผลลัพธ์และการเปลี่ยนแปลงทางสังคมอย่างเป็นรูปธรรมและวัดผลได้
ความร่วมมือกับภาคีเครือข่าย
การลงนามบันทึกข้อตกลงความร่วมมือ (MoU) กับกรมการพัฒนาชุมชน กระทรวงมหาดไทย เพื่อร่วมกันขับเคลื่อนโครงการส่งเสริมความรู้ทางการเงิน สร้างความภาคภูมิใจและแสดงศักยภาพของธนาคารที่ได้รับความไว้วางใจจากหน่วยงานภาครัฐ
การบูรณาการความร่วมมือจากภาคีเครือข่าย ทั้งภาครัฐและเอกชน เพื่อขยายผลการพัฒนาชุมชนและสังคมอย่างครอบคลุมและยั่งยืน
ผลการดำเนินงานด้านโครงการพัฒนาชุมชน
ธนาคารได้ดำเนินโครงการพัฒนาชุมชนอย่างต่อเนื่องเป็นปีที่ 3 โดยมุ่งเน้นการสร้างความเข้มแข็งให้กับชุมชนเป้าหมาย จำนวน 2 กลุ่ม ผ่านการส่งเสริมองค์ความรู้ การพัฒนาศักยภาพ และการสนับสนุนทรัพยากรที่เหมาะสม เพื่อสร้างความยั่งยืนให้กับชุมชนในระยะยาว
กลุ่มที่ 1: ชุมชนบ้านสุขสบาย อำเภอดอนตูม จังหวัดนครปฐม
ธนาคารได้ผลักดันการพัฒนาศูนย์จัดการดินปุ๋ยชุมชนให้ก้าวสู่การเป็น "ศูนย์เรียนรู้ชุมชนบ้านสุขสบาย หมู่ที่ 14" ซึ่งทำหน้าที่เป็นแหล่งถ่ายทอดองค์ความรู้ด้านเกษตรอินทรีย์และการจัดการทรัพยากรอย่างยั่งยืนให้แก่ชุมชนและผู้สนใจทั่วไป
ผลการดำเนินงานที่สำคัญ ประจำปี 2568
การถ่ายทอดองค์ความรู้
ศูนย์เรียนรู้ฯ ได้จัดกิจกรรมถ่ายทอดความรู้ในหลากหลายด้าน ประกอบด้วย การผลิตปุ๋ยอินทรีย์ เทคนิคการปักชำกิ่งไม้ และกระบวนการทำแหนแดง โดยในปี 2568 มีผู้เข้าเยี่ยมชมและรับการถ่ายทอดความรู้จากศูนย์เรียนรู้ฯ รวมทั้งสิ้น 402 คน สะท้อนถึงบทบาทสำคัญของศูนย์ฯ ในการเป็นแหล่งเรียนรู้ของชุมชนและพื้นที่ใกล้เคียง โดยสร้างรายได้ให้แก่ชุมชนจากค่าธรรมเนียมการเข้าเยี่ยมชมและกิจกรรมเรียนรู้ 39,525.07 บาทต่อปี
การพัฒนาศักยภาพด้านการจัดการขยะ
ธนาคารได้จัดกิจกรรมศึกษาดูงานเพื่อเพิ่มพูนองค์ความรู้ด้านการจัดการขยะให้แก่ชุมชน โดยนำคณะไปเยี่ยมชมศูนย์เรียนรู้ชุมชนบ้านรางพลับ จังหวัดราชบุรี เพื่อแลกเปลี่ยนประสบการณ์และนำแนวทางการบริหารจัดการขยะที่เป็นเลิศมาประยุกต์ใช้ในชุมชน
การสนับสนุนเครื่องมือและอุปกรณ์
ธนาคารได้สนับสนุนเครื่องสับย่อยอเนกประสงค์จำนวน 1 เครื่อง ให้แก่ชุมชน เพื่อเพิ่มประสิทธิภาพและกำลังการผลิตปุ๋ยอินทรีย์ ส่งผลให้ชุมชนสามารถผลิตปุ๋ยได้ในปริมาณที่มากขึ้นและตอบสนองความต้องการของชุมชนได้อย่างเพียงพอ
การส่งเสริมผลิตภัณฑ์ชุมชน
นอกเหนือจากการพัฒนาด้านการเกษตรและสิ่งแวดล้อมแล้ว ธนาคารฯ ยังได้ส่งเสริมและพัฒนาผลิตภัณฑ์ของ กลุ่มวิสาหกิจชุมชนเรือนไทยสุขสบาย โดยให้คำปรึกษาด้านการปรับปรุงคุณภาพผลิตภัณฑ์ การออกแบบบรรจุภัณฑ์ และช่องทางการจำหน่าย ส่งผลให้กลุ่มวิสาหกิจชุมชนมีรายได้จากการจำหน่ายผลิตภัณฑ์เพิ่มขึ้น
กลุ่มที่ 2: ชุมชนบ้านมั่นคงประชาสามัคคี เขตบางพลัด และชุมชนบ่อฝรั่งริมน้ำ เขตจตุจักร
ธนาคารได้ขยายการดำเนินงานพัฒนาชุมชนไปยังพื้นที่เขตเมือง โดยเลือกชุมชนบ้านมั่นคงประชาสามัคคี ในเขตบางพลัด และชุมชนบ่อฝรั่งริมน้ำ เขตจตุจักร เป็นพื้นที่เป้าหมายในการส่งเสริมและพัฒนาศักยภาพของชุมชน
การให้ความรู้ทางการเงิน (Financial Literacy)
ตระหนักถึงความสำคัญของการบริหารจัดการการเงินที่มีประสิทธิภาพต่อคุณภาพชีวิตของประชาชน ธนาคารฯ จึงได้จัดกิจกรรมให้ความรู้ทางด้านการเงินแก่สมาชิกชุมชนทั้งสองแห่ง ครอบคลุมเนื้อหาสำคัญ ได้แก่ หลักการวางแผนการเงินส่วนบุคคลและครอบครัว การบริหารจัดการรายรับและรายจ่ายอย่างมีประสิทธิภาพ การออม การลงทุน และการสร้างหลักประกันทางการเงิน การใช้บริการทางการเงินอย่างรู้เท่าทันและปลอดภัย รวมถึงการป้องกันและแก้ไขปัญหาหนี้สิน
ผลการดำเนินงานมูลนิธิไทยเครดิต
มูลนิธิไทยเครดิตซึ่งก่อตั้งเมื่อวันที่ 30 กันยายน 2565 ได้ดำเนินงานผ่าน 3 โครงการหลัก:
โครงการบริจาคเงินแก่สถานศึกษา (EMpower for School Development): สนับสนุนโรงเรียนในการปรับปรุงสภาพแวดล้อมและจัดหาอุปกรณ์การเรียนรู้ จำนวนทั้งสิ้น 10 โรงเรียน
โครงการมอบทุนการศึกษาแก่เยาวชน (EMpower for Children): เปิดโอกาสให้เยาวชนที่ขาดแคลนทุนทรัพย์เข้าถึงการศึกษาที่มีคุณภาพ มีเด็กที่ได้รับทุนการศึกษาทั้งหมด 100 คน
โครงการสร้างพลังสู่สังคม (EMpower for Society): สนับสนุนองค์กรสาธารณกุศลในการขยายผลการพัฒนาสังคม จำนวนทั้งสิ้น 15 องค์กร
ผลการดำเนินงานกิจกรรมเพื่อสังคมในด้านอื่นๆ
กิจกรรมเพื่อสังคมอื่นๆ ที่เกิดขึ้นในปี 2568 ได้แก่
- กิจกรรมร่วมเป็นพี่เลี้ยงการเงิน
- เลี้ยงอาหารกลางวันเด็กอ่อน ในมูลนิธิเด็กอ่อนในชุมชนแออัด
- เพ้นท์กระเป๋าผ้าและตุ๊กตาให้น้องผู้พิการ (Art For All)
- เลี้ยงอาหารกลางวันแก่น้องๆ ผู้พิการ มูลนิธิอนุเคราะห์คนพิการในพระราชูปถัมภ์ นนทบุรี
- กิจกรรมรับบริจาคถุงผ้า ถุงกระดาษ สำหรับใส่ยาผู้ป่วย
- กิจกรรมรับบริจาคของขวัญวันเด็ก
- กิจกรรมรับบริจาคปฎิทิน สำหรับทำเป็นหนังสืออักษรเบรลล์
- กิจกรรมร่วมทำสื่อการเรียนรู้ให้น้องๆ ในโรงเรียน
มีผู้ที่ได้รับประโยชน์จากกิจกรรมการให้ความรู้การเงิน การพัฒนาโรงเรียน การพัฒนาชุมชน และกิจกรรมอื่นๆ รวมทั้งสิ้น 40,194 คน
พนักงานจิตอาสาธนาคารไทยเครดิต ร่วมทำกิจกรรมความดีเพื่อช่วยเหลือสังคม จำนวนทั้งสิ้น 1,364 คน หรือคิดเป็น 29% จากจำนวนพนักงานทั้งหมด
จำนวนชั่วโมงการทำกิจกรรมความดีของพนักงานจิตอาสาธนาคารไทยเครดิตในปี 2568 คือ 12,270 ชั่วโมง
การจัดการด้านสังคมอื่น
บทนำ
นอกเหนือจากโครงการตังค์โต Know-how และการทำงานของมูลนิธิไทยเครดิต ธนาคารไทยเครดิต จำกัด (มหาชน) ยังได้พัฒนากรอบการทำงาน "ไทยเครดิต สร้างอนาคตยั่งยืน: เสริมพลังพัฒนาชุมชน" (Creating Sustainable Future: Empowering Community Development) เพื่อเป็นแนวทางในการดำเนินงานพัฒนาชุมชนเชิงลึกอย่างเป็นระบบและครอบคลุมทุกมิติ
โครงการนี้เป็นความร่วมมือระหว่างภาคเอกชน องค์กรภาครัฐ และภาคประชาชน โดยธนาคารไทยเครดิตเป็นหน่วยงานหลักในการขับเคลื่อนร่วมกับภาคีเครือข่าย มุ่งเน้นการพัฒนาชุมชนแบบบูรณาการที่คำนึงถึงทั้งมิติเศรษฐกิจ สังคม และสิ่งแวดล้อม เพื่อสร้างความเข้มแข็งให้แก่ชุมชนจากภายในอย่างยั่งยืน สอดคล้องกับหลักการธนาคารเพื่อความยั่งยืน (Sustainable Banking) หลักเศรษฐกิจหมุนเวียน (Circular Economy) และเป้าหมายการพัฒนาที่ยั่งยืนขององค์การสหประชาชาติ (SDGs)
แผนและผลการดำเนินงาน — บทนำ
ธนาคารมีแผนการพัฒนาชุมชนแบบบูรณาการผ่านโครงการ "สร้างอนาคตยั่งยืน: เสริมพลังพัฒนาชุมชน" โดยมีแผนที่จะพัฒนาชุมชนในระยะเวลา 3 ปี ผ่านการบูรณาการความร่วมมือจากภาคีเครือข่ายหลายภาคส่วนทั้งภาครัฐ และภาคเอกชน เพื่อสร้างโมเดลต้นแบบที่สามารถขยายผลไปยังชุมชนอื่นๆ ได้อย่างยั่งยืน โดยดำเนินการผ่าน 5 ขั้นตอนหลัก ได้แก่ การคัดเลือกชุมชนเป้าหมาย การศึกษาและวิเคราะห์ชุมชน การวางแผนและออกแบบโครงการร่วมกับชุมชน การบูรณาการความร่วมมือจากภาคีเครือข่าย และการพัฒนาชุมชนแบบบูรณาการ 3 มิติ (เศรษฐกิจ สังคม และสิ่งแวดล้อม) โดยมีโครงการนำร่องที่ชุมชนบ้านมั่นคงประชาสามัคคี เขตบางพลัด กรุงเทพมหานคร
แผนและผลการดำเนินงาน — รายละเอียด
แผนงานการพัฒนาชุมชนแบบบูรณาการ
1. กระบวนการคัดเลือกและพัฒนาชุมชน
การคัดเลือกชุมชนเป้าหมาย
ใช้ข้อมูลเชิงวิเคราะห์จากแหล่งข้อมูลที่น่าเชื่อถือ ได้แก่ ข้อมูลความจำเป็นพื้นฐาน (จปฐ.) และข้อมูล TPMAP (Thailand Poverty Map and Area-Based Targeting)
กำหนดเกณฑ์การคัดเลือกใน 4 มิติ: (1) ศักยภาพในการพัฒนาเศรษฐกิจชุมชน (2) ความเข้มแข็งของผู้นำและระดับการมีส่วนร่วม (3) สภาพปัญหาและความต้องการที่แท้จริง (4) ความสอดคล้องกับยุทธศาสตร์การพัฒนาระดับท้องถิ่นและประเทศ
การศึกษาและวิเคราะห์ชุมชน
จัดเวทีประชาคมเพื่อรับฟังความต้องการของชุมชน
เก็บข้อมูลพื้นฐานด้านเศรษฐกิจ สังคม และสิ่งแวดล้อม
วิเคราะห์ SWOT ร่วมกับผู้นำและตัวแทนชุมชน
การวางแผนและออกแบบโครงการ
จัดทำแผนพัฒนาระยะ 3 ปี แบ่งเป็น 4 ระยะ: (1) การวิเคราะห์และออกแบบ (2) การพัฒนาขีดความสามารถ (3) การดำเนินงานและติดตามผล (4) การสรุปบทเรียนและขยายผล
กำหนดวัตถุประสงค์ เป้าหมาย และตัวชี้วัดความสำเร็จที่ชัดเจนและวัดผลได้
จัดทำข้อตกลงความร่วมมือ (MOU) กับชุมชน
2. การบูรณาการความร่วมมือจากภาคีเครือข่าย
ภาคีหลัก
ธนาคารไทยเครดิต - หน่วยงานหลักในการบริหารจัดการโครงการ สนับสนุนทางการเงินและถ่ายทอดองค์ความรู้ จัดอบรมด้านการเงินและการบริหารจัดการธุรกิจ
กรมการพัฒนาชุมชน กระทรวงมหาดไทย - สนับสนุนกระบวนการพัฒนาชุมชนและเชื่อมโยงนโยบายของภาครัฐ
สถาบันพัฒนาองค์กรชุมชน (องค์การมหาชน) - ให้คำปรึกษาการจัดการและพัฒนาศักยภาพองค์กรชุมชน
พันธมิตรภาคธุรกิจ - สนับสนุนการยกระดับผลิตภัณฑ์และช่องทางการตลาด
ภาคีสนับสนุน
องค์กรปกครองส่วนท้องถิ่น
สถาบันการศึกษา
องค์กรพัฒนาเอกชน (NGO)
3. การพัฒนาชุมชนแบบบูรณาการ 3 มิติ
มิติที่ 1: ด้านเศรษฐกิจ
จัดตั้งครัวกลาง/ศูนย์การผลิตชุมชนที่มีมาตรฐานสุขอนามัย
ยกระดับคุณภาพและมาตรฐานผลิตภัณฑ์ให้ได้มาตรฐาน อย. GMP หรือมาตรฐานผลิตภัณฑ์ชุมชน
พัฒนาบรรจุภัณฑ์และสร้างแบรนด์ผลิตภัณฑ์ชุมชนที่มีเอกลักษณ์
พัฒนาทักษะการตลาดดิจิทัลและสร้างช่องทางจำหน่ายที่หลากหลาย
เชื่อมโยงกับพันธมิตรภาคธุรกิจเพื่อเข้าสู่ห่วงโซ่มูลค่าระดับประเทศ
มิติที่ 2: ด้านสังคม
พัฒนาทักษะแห่งอนาคต (Future Skills) เช่น ทักษะดิจิทัล ทักษะการคิดเชิงสร้างสรรค์
จัดอบรมการบริหารจัดการทางการเงินและบัญชีสำหรับผู้ประกอบการชุมชน
เสริมสร้างศักยภาพผู้นำชุมชนรุ่นใหม่
สร้างระบบการถ่ายทอดความรู้และทักษะระหว่างรุ่น
พัฒนาระบบสวัสดิการชุมชน
สนับสนุนกิจกรรมเพื่อสังคม เช่น การสนับสนุนการศึกษา การดูแลผู้สูงอายุ
มิติที่ 3: ด้านสิ่งแวดล้อม
พัฒนาระบบจัดการขยะและวัสดุเหลือใช้ตามหลักเศรษฐกิจหมุนเวียน (Circular Economy)
พัฒนาบรรจุภัณฑ์ยั่งยืน โดยเน้นการใช้วัสดุที่รีไซเคิลได้และลดพลาสติกแบบใช้ครั้งเดียว
พัฒนาผลิตภัณฑ์หัตถกรรมจากวัสดุรีไซเคิลที่มีมูลค่าเชิงพาณิชย์
ส่งเสริมพลังงานสะอาดและพัฒนาผลิตภัณฑ์คาร์บอนต่ำ
สร้างความตระหนักรู้ด้านสิ่งแวดล้อมผ่านการรณรงค์และกิจกรรมต่างๆ
4. กิจกรรมและแผนการดำเนินงาน
ปีที่ 1 (2569): ปีแห่งการสร้างรากฐาน
การจัดตั้งครัวกลางชุมชน
การพัฒนาผลิตภัณฑ์และบรรจุภัณฑ์
การพัฒนาศักยภาพผู้ประกอบการ
การพัฒนาด้านสิ่งแวดล้อมและ Circular Economy
ปีที่ 2 (2570): ปีแห่งการขยายผล
การพัฒนาช่องทางการตลาด
การยกระดับมาตรฐานผลิตภัณฑ์
การสร้างเครือข่าย
กิจกรรม CSR เพื่อชุมชน
ปีที่ 3 (2571): ปีแห่งความยั่งยืน
การสืบทอดและขยายผล
การประเมินและปรับปรุง
5. ตัวชี้วัดความสำเร็จ
ตัวชี้วัดผลผลิต (
จำนวนคนที่ได้รับความรู้เรื่องการเงิน
จำนวนผลิตภัณฑ์ที่ได้รับการพัฒนา
จำนวนคนที่ได้รับองค์ความรู้ของการเป็นผู้ประกอบการ
จำนวนคนที่ได้รับความรู้เรื่องการจัดการขยะ
ความพึงพอใจที่มีต่อการจัดกิจกรรมต่าง
ตัวชี้วัดผลลัพธ์
ผู้เข้าอบรมมีพฤติกรรมการเงินที่ดีขึ้น
คนในชุมชนมีรายได้เพิ่มขึ้น
ผู้เข้าอบรมนำความรู้ไปพัฒนา ต่อยอดอาชีพ
ปริมาณขยะเศษอาหารในชุมชนลดลง
ตัวชี้วัดผลกระทบ
คนในชุมชนมีความรู้เรื่องการจัดการเงิน การทำธุรกิจ การจัดการขยะ ซึ่งนำไปสู่การสร้างอาชีพ สร้างรายได้ จนเกิดความเข้มแข็ง ทำให้คนในชุมชนมีคุณภาพชีวิตที่ดีขึ้นและกลายเป็นชุมชนต้นแบบ
โครงการนี้ดำเนินการควบคู่ไปกับโครงการตังค์โต Know-how และการทำงานของมูลนิธิไทยเครดิต เพื่อสร้างผลกระทบต่อการพัฒนาชุมชนและสังคมไทยในวงกว้าง ตั้งแต่การให้ความรู้ทางการเงิน ไปจนถึงการพัฒนาชุมชนเชิงลึกแบบบูรณาการ (สร้างอนาคตยั่งยืน) ซึ่งสอดคล้องกับปรัชญาของธนาคาร "Everyone Matters ทุกคนคือคนสำคัญ"
เหตุการณ์ละเมิดกฎหมาย
จำนวนเหตุการณ์ละเมิดกฎหมาย
| ตัวชี้วัด | ปีปัจจุบัน | ปีก่อน | สองปีก่อน | หมายเหตุ |
|---|---|---|---|---|
| จำนวนกรณีหรือเหตุการณ์ที่ละเมิดกฎหมายหรือข้อบังคับด้านสังคมและสิทธิมนุษยชนอย่างมีนัยสำคัญรวม (กรณี) | 1 | 1 | 0 | |
| จำนวนกรณีหรือเหตุการณ์ที่ทำให้เกิดข้อพิพาทด้านแรงงานที่สำคัญ (กรณี) | 0 | 0 | 0 | |
| จำนวนเหตุการณ์หรือข้อร้องเรียนที่เกี่ยวกับการละเมิดสิทธิผู้บริโภค (กรณี) | 0 | 0 | 0 | |
| จำนวนเหตุการณ์หรือข้อร้องเรียนที่เกี่ยวกับการละเมิดสิทธิคู่ค้า (กรณี) | 0 | 0 | 0 | |
| จำนวนกรณีหรือเหตุการณ์ที่ทำให้เกิดข้อพิพาทกับชุมชน / สังคม (กรณี) | 0 | 0 | 0 | |
| จำนวนกรณีหรือเหตุการณ์ที่เกี่ยวกับความปลอดภัยของไซเบอร์หรือข้อมูลลูกค้ารั่วไหล (กรณี) | 1 | 1 | 0 | จำนวนกรณีหรือเหตุการณ์ที่รายงานนี้ เป็นเหตุการณ์ที่เกี่ยวข้องกับข้อมูลส่วนบุคคลของลูกค้ารั่วไหล ตามที่ธนาคารได้รายงานไปยังสำนักงานคณะกรรมการคุ้มครองข้อมูลส่วนบุคคล ทั้งนี้ เหตุการณ์ดังกล่าวไม่ใช่เหตุการณ์ที่เกี่ยวกับความปลอดภัยของไซเบอร์ |
| จำนวนกรณีหรือเหตุการณ์ที่เกี่ยวกับความปลอดภัยและอาชีวอนามัยในการทำงาน (กรณี) | 0 | 0 | 0 |
การละเมิดกฎหมาย — รายละเอียดรายกรณีและมาตรการแก้ไข
เหตุการณ์และมาตรการแก้ไข
| ปี | รายละเอียดเหตุการณ์ | สถานะ | มาตรการแก้ไข | ผลกระทบที่ไม่ใช่ตัวเงิน | ผลกระทบทางการเงินที่เกิดขึ้น (บาท) | ผลกระทบทางการเงินที่คาดว่าจะเกิด (บาท) |
|---|---|---|---|---|---|---|
| 2,025 | ธนาคารได้พบเหตุการละเมิดข้อมูลส่วนบุคคลดังกล่าวซึ่งเกี่ยวข้องกับข้อมูลเอกสารสูญหาย โดยธนาคารได้รายงานไปยังสำนักงานคณะกรรมการคุ้มครองข้อมูลส่วนบุคคล (สคส.) เรียบร้อยแล้ว | ได้รับการแก้ไขแล้ว | ธนาคารได้เพิ่มเติมมาตรการรักษาความมั่นคงปลอดภัยของข้อมูลส่วนบุคคลในรูปแบบเอกสาร รวมถึงกำชับและสื่อความเพื่อสร้างความตระหนักรู้เกี่ยวกับเหตุการละเมิดข้อมูลส่วนบุคคลให้กับผู้ปฎิบัติงาน | ปัจจุบันยังไม่มีผลกระทบจากเหตุการณ์ดังกล่าว | 0 | 0 |