

การบริหารความเสี่ยง · 2025
หัวข้อในหมวดนี้3 หัวข้อ
นโยบายและแผนการบริหารความเสี่ยง
รายละเอียดนโยบายและแผน
การบริหารความเสี่ยงเป็นหัวใจสำคัญของการเติบโตอย่างมั่นคงและยั่งยืน ธนาคารจึงมุ่งพัฒนาระบบบริหารความเสี่ยงให้ครอบคลุมทุกด้านสำคัญ โดยดำเนินการตามแนวทางการกำกับดูแลของธนาคารแห่งประเทศไทย พร้อมตอบสนองต่อความท้าทายด้านคุณภาพสินเชื่อและปัจจัยภายนอกที่ไม่สามารถควบคุมได้ ผ่านการกำหนดกลยุทธ์ที่มีประสิทธิภาพและการจัดโครงสร้างองค์กรที่เหมาะสม
ธนาคารได้จัดตั้ง คณะกรรมการกำกับความเสี่ยง และ คณะกรรมการบริหารความเสี่ยง เพื่อดูแลกระบวนการบริหารความเสี่ยงอย่างรอบด้าน โดยยึดหลักธรรมาภิบาลที่ดี มีระบบรายงานติดตาม เครื่องมือจัดการ และกระบวนการควบคุมที่ชัดเจน นอกจากนี้ ธนาคารยังส่งเสริมให้พนักงานทุกระดับเข้าใจแนวทางการปฏิบัติและบทบาทความรับผิดชอบ ผ่านนโยบายบริหารความเสี่ยง การอบรมหลักสูตรที่เกี่ยวข้อง และการกำกับดูแลในแต่ละสายงาน
โครงสร้างองค์กรถูกออกแบบให้มีการถ่วงดุลอำนาจและกระบวนการดำเนินงานที่มีประสิทธิภาพ เพื่อให้ธนาคารสามารถบริหารความเสี่ยงได้อย่างเหมาะสม รองรับการเติบโตในระยะยาว และสร้างความเชื่อมั่นให้กับผู้มีส่วนได้เสียทุกฝ่าย
โครงสร้างการกำกับดูแลบริหารความเสี่ยง
การจัดโครงสร้างองค์กรเป็นหลักการสำคัญที่ธนาคาร ใช้ในการบริหารความเสี่ยง โดยธนาคารได้วางโครงสร้างคณะกรรมการ คณะกรรมการชุดย่อย ตลอดจนส่วนของการสนับสนุน (Second Line of Defense) เพื่อสร้างประสิทธิภาพในการทำงานและเอื้อต่อการบริหารความเสี่ยงภายใต้เป้าหมายการขับเคลื่อนธุรกิจให้สามารถเติบโตอย่างต่อเนื่อง และสร้างผลตอบแทนอย่างมั่นคงในระยะยาว ดังนี้
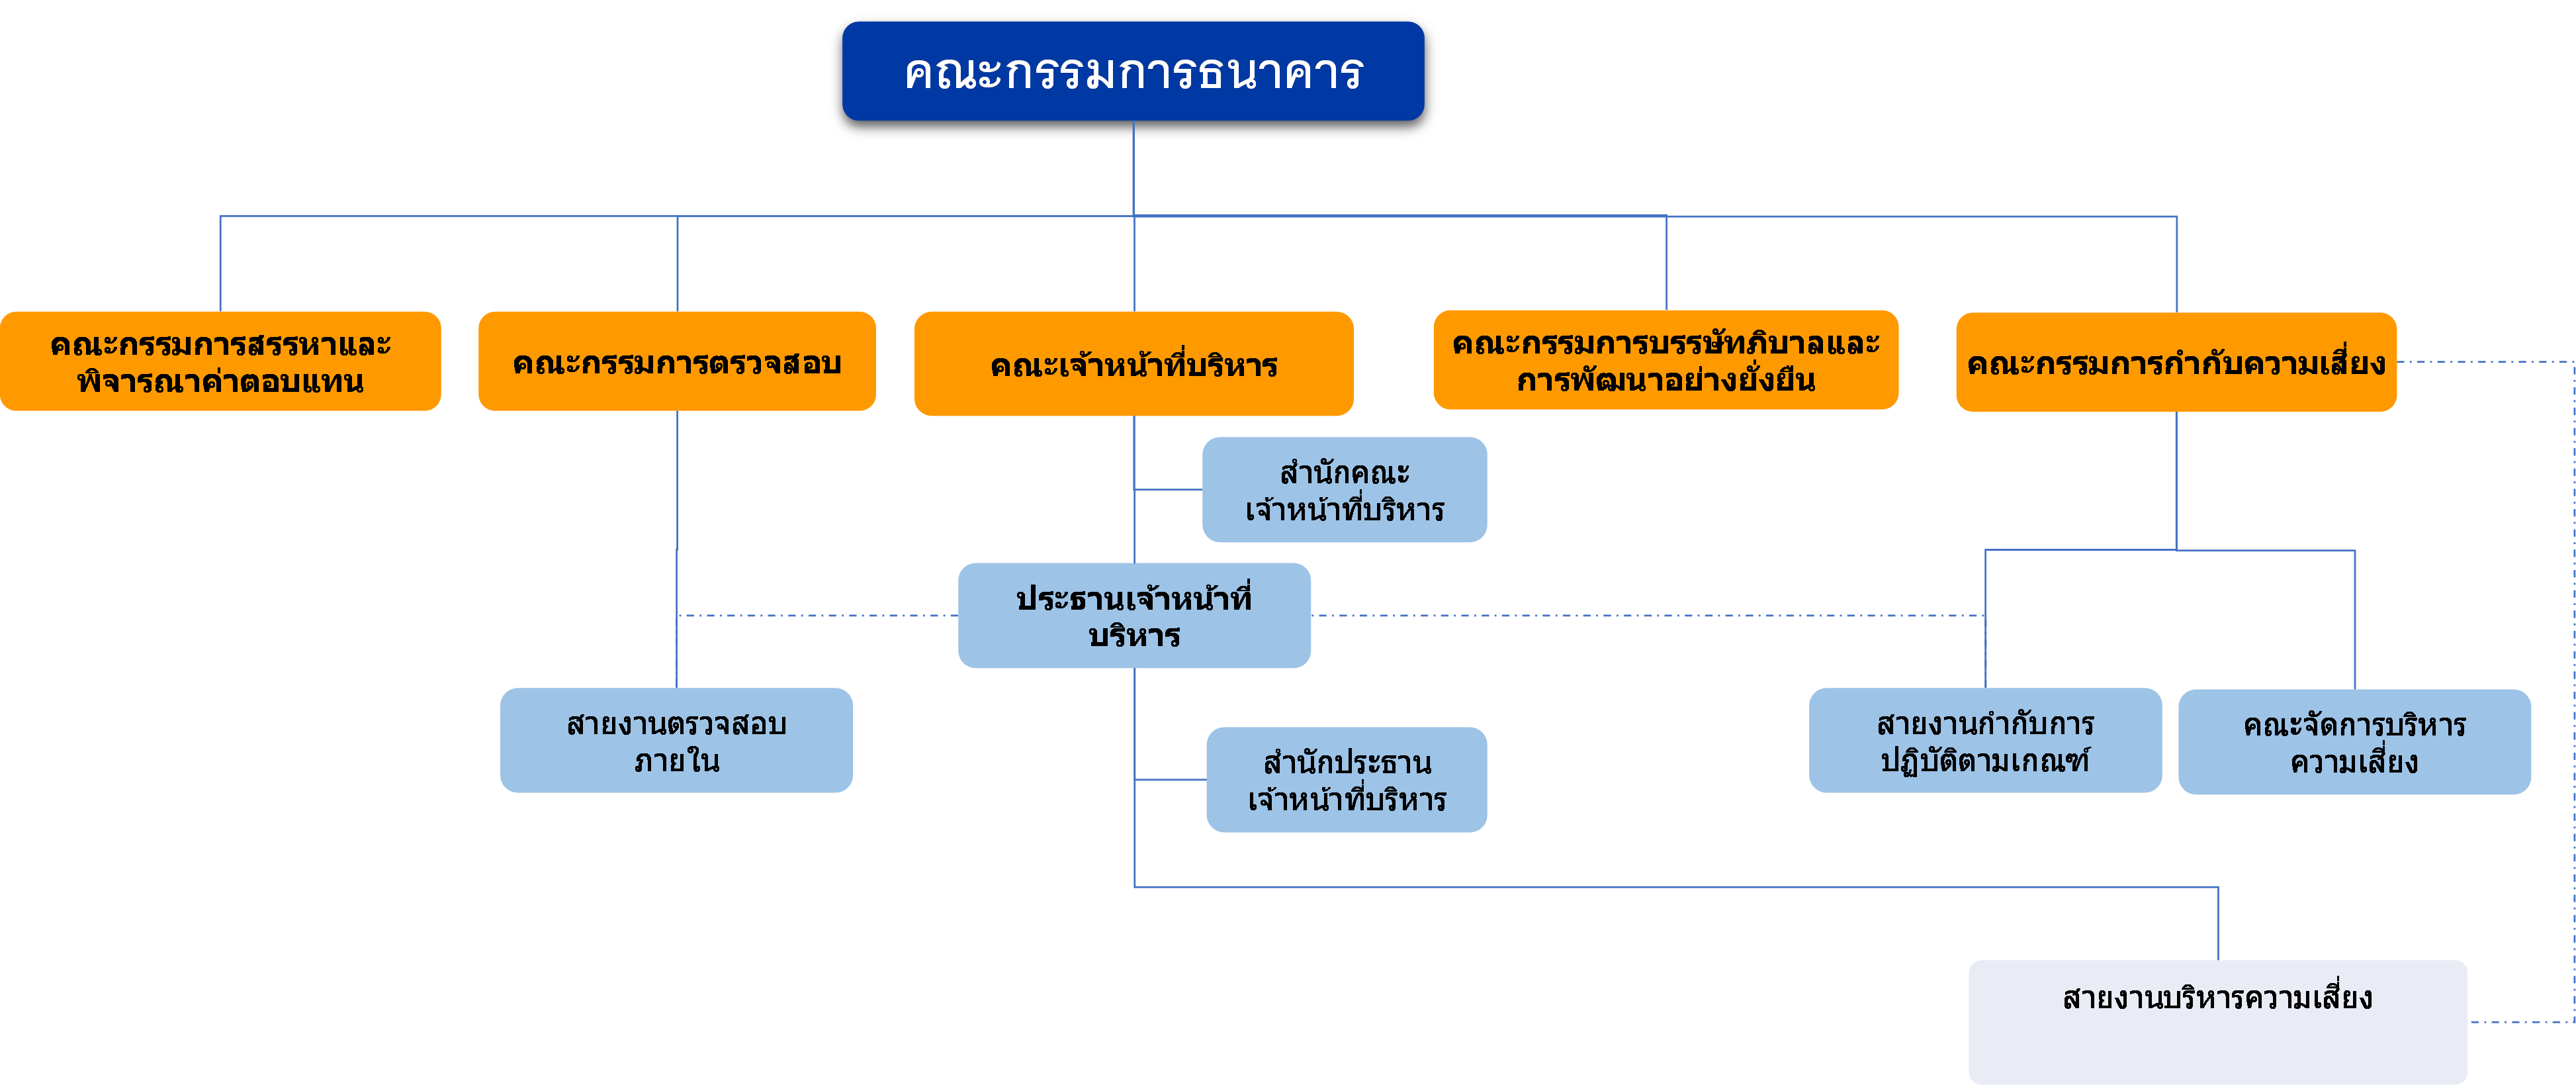
คณะกรรมการกำกับความเสี่ยงเป็นคณะกรรมการชุดย่อยที่มีความรับผิดชอบโดยตรงในควบคุมดูแลการบริหารความเสี่ยงในด้านต่าง ๆ เพื่อนำเสนอต่อคณะกรรมการธนาคาร โดยคณะกรรมการกำกับความเสี่ยงจะเป็นผู้กำหนดระดับความเสี่ยงที่ยอมรับได้ (Risk Tolerance) สำหรับตัวชี้วัดความเสี่ยงที่สำคัญ รวมถึงกำหนดแนวทางในการดำเนินการในกรณีที่ตัวชี้วัดความเสี่ยงอยู่ในระดับที่เฝ้าระวัง (Yellow Zone) และระดับเตือนภัย (Red Zone) ให้มีความเหมาะสมและสอดคล้องกับสภาวะการณ์ภายนอกและแผนการเติบโตในอนาคตของธนาคาร
สายงานบริหารความเสี่ยงเป็นหน่วยงานหลักในการกำกับและติดตามการเปลี่ยนแปลงของระดับความเสี่ยงที่เกี่ยวข้อง แล้วจัดทำการวิเคราะห์และรายงานความเสี่ยงต่อคณะกรรมการที่เกี่ยวข้อง ซึ่งสายงานบริหารความเสี่ยงจะจัดทำรายงานเป็นรายเดือนในรูปแบบ Dashboard ที่ครอบคลุมหลากมิติ เช่น การเติบโตและการกระจุกตัวของสินเชื่อ คุณภาพสินเชื่อในหลากหลายมิติ ความเพียงพอของเงินสำรอง สถานะการณ์ตลาดเงินและอัตราดอกเบี้ย และสภาพคล่องของธนาคาร เพื่อให้ฝ่ายปฏิบัติการสามารถเข้าถึงและนำข้อมูลไปใช้ช่วยตัดสินใจในการกำหนดกลยุทธ์การเติบโตภายใต้ความเสี่ยงที่ยอมรับได้ อีกทั้ง สายงานบริหารความเสี่ยงจะนำเสนอสรุปผลการวิเคราะห์การบริหารความเสี่ยงต่อคณะกรรมการกำกับความเสี่ยงและคณะกรรมการบริษัทเป็นประจำทุกเดือนเพื่อให้มั่นใจว่าธนาคาร มีการกำกับดูแลและบริหารความเสี่ยงที่มีประสิทธิภาพและระมัดระวังแล้ว
นอกจากนี้ สายงานตรวจสอบภายในภายใต้การกำกับดูแลขอคณะกรรมการตรวจสอบ ถือเป็นหน่วยงานที่จะช่วยสอบทานประสิทธิภาพและความเพียงพอของกระบวนการบริหารความเสี่ยง ระบบควบคุมภายใน และกระบวนการดำเนินงานให้เป็นไปตามมาตรฐานและระเบียบปฏิบัติตามกฎเกณฑ์ที่เกี่ยวข้อง
ธนาคารได้กำหนดกรอบการบริหารความเสี่ยง นโยบายและหลักเกณฑ์ และแนวทางปฏิบัติในการบริหารความเสี่ยงไว้ในนโยบายการบริหารความเสี่ยง และได้รับการทบทวนในปี 2568 ตามมติของที่ประชุมคณะกรรมการบริษัท ครั้งที่ 10/2568 เมื่อวันที่ 21 ตุลาคม 2568 โดยกระบวนการในการบริหารความเสี่ยง สามารถสรุปได้ดังนี้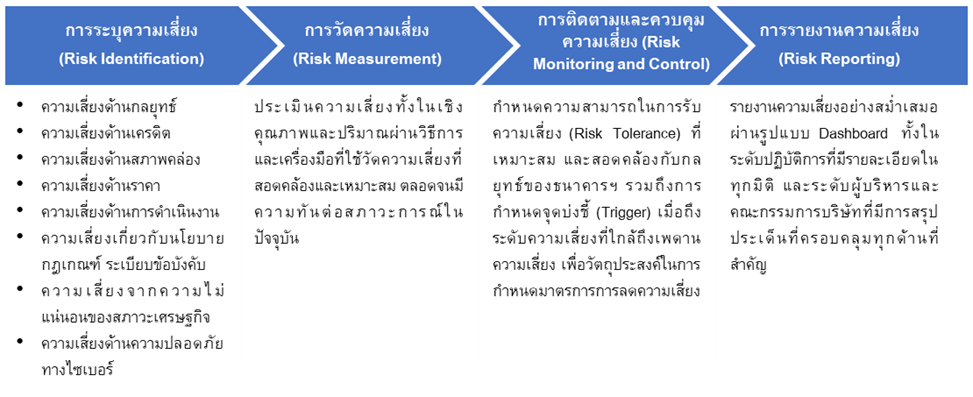
ความเสี่ยงต่อการดำเนินธุรกิจของบริษัท
ทะเบียนความเสี่ยง
| ชื่อความเสี่ยง | ลักษณะความเสี่ยง | ผลกระทบที่อาจเกิดขึ้น | มาตรการบริหารความเสี่ยง | ปัจจัยความเสี่ยงที่เกี่ยวข้อง |
|---|---|---|---|---|
| ความเสี่ยงด้านกลยุทธ์ | ความเสี่ยงด้านกลยุทธ์เกิดจากการตัดสินใจหรือการดำเนินการธนาคาร ที่ไม่สอดคล้องกับสภาพแวดล้อมทางธุรกิจ เศรษฐกิจ เทคโนโลยีหรือนวตกรรม และกฎระเบียบที่เปลี่ยนแปลงอย่างรวดเร็ว หรือการไม่สามารถปรับเปลี่ยนกลยุทธ์การดำเนินงานให้เข้ากับการเปลี่ยนแปลงดังกล่าว ซึ่งอาจส่งผลต่อความสามารถในการแข่งขันและการสร้างผลตอบแทนในระยะยาว | ความเสี่ยงด้านกลยุทธ์อาจส่งผลกระทบต่อธนาคารทั้งในระยะสั้นและระยะยาว โดยในระยะสั้น ธนาคารอาจเผชิญกับผลประกอบการที่ลดลงจากการตัดสินใจเชิงกลยุทธ์ที่ไม่สอดคล้องกับสภาพตลาด รวมถึงต้นทุนที่เพิ่มขึ้นจากการลงทุนในโครงการหรือเทคโนโลยีที่ไม่สร้างผลตอบแทนตามที่คาดการณ์ไว้ นอกจากนี้ ความล่าช้าในการปรับตัวหรือการดำเนินกลยุทธ์ที่ไม่ตอบโจทย์ความต้องการของลูกค้า อาจทำให้ความเชื่อมั่นของลูกค้าและผู้ลงทุนลดลง ซึ่งส่งผลต่อภาพลักษณ์และความน่าเชื่อถือของธนาคารในช่วงเวลาสั้น ๆ ในระยะยาวความเสี่ยงด้านกลยุทธ์อาจทำให้ธนาคารสูญเสียความสามารถในการแข่งขัน หากไม่สามารถปรับตัวต่อการเปลี่ยนแปลงของเทคโนโลยีและพฤติกรรมผู้บริโภคได้อย่างทันท่วงที ผลกระทบดังกล่าวอาจกระทบต่อความยั่งยืนของธุรกิจ ทำให้ธนาคารไม่สามารถรักษาการเติบโตและสร้างผลตอบแทนที่มั่นคงได้ อีกทั้งยังอาจส่งผลต่อภาพลักษณ์และแบรนด์ในระยะยาว ซึ่งมีผลต่อการระดมทุนและความสัมพันธ์กับผู้มีส่วนได้ส่วนเสีย นอกจากนี้ หากกลยุทธ์ไม่สอดคล้องกับกฎระเบียบหรือข้อกำหนดใหม่ ธนาคารอาจต้องเผชิญกับบทลงโทษหรือค่าใช้จ่ายสูงในการปรับปรุงการดำเนินงานเพื่อให้เป็นไปตามข้อกำหนด ซึ่งจะกระทบต่อความมั่นคงทางการเงินและความน่าเชื่อถือขององค์กรในอนาคต | ธนาคารดำเนินมาตรการเพื่อบริหารจัดการความเสี่ยงด้านกลยุทธ์อย่างรอบคอบ โดยเน้นการสร้างกระบวนการติดตามและทบทวนปัจจัยความเสี่ยงที่เกี่ยวข้องอย่างต่อเนื่อง เพื่อให้สามารถปรับตัวต่อการเปลี่ยนแปลงของสภาพแวดล้อมทางธุรกิจได้อย่างทันท่วงที มาตรการสำคัญประกอบด้วยการกำหนดกรอบกลยุทธ์ที่สอดคล้องกับวิสัยทัศน์และเป้าหมายระยะยาวขององค์กร พร้อมทั้งจัดให้มีการประชุมทบทวนกลยุทธ์เป็นประจำ เพื่อประเมินความเหมาะสมของแผนงานและแนวทางดำเนินธุรกิจในบริบทของเศรษฐกิจ เทคโนโลยี และกฎระเบียบที่เปลี่ยนแปลงอยู่เสมอ นอกจากนี้ ธนาคารยังดำเนินการติดตามปัจจัยเสี่ยงภายนอก เช่น แนวโน้มเศรษฐกิจ อัตราดอกเบี้ย การแข่งขันในตลาด และการเปลี่ยนแปลงด้านเทคโนโลยี รวมถึงปัจจัยเสี่ยงภายใน เช่น ประสิทธิภาพการดำเนินงานและความพร้อมของบุคลากร เพื่อให้สามารถปรับกลยุทธ์ได้อย่างเหมาะสมและลดผลกระทบที่อาจเกิดขึ้น พร้อมทั้งจัดให้มีการรายงานต่อคณะกรรมการและผู้บริหารระดับสูงอย่างสม่ำเสมอ เพื่อให้มั่นใจว่าการตัดสินใจเชิงกลยุทธ์เป็นไปอย่างรอบคอบและสอดคล้องกับความเสี่ยงที่ธนาคารยอมรับได้ | 728 · Description: ความผันผวนในอุตสาหกรรมที่ดำเนินธุรกิจอยู่ · Info category: STRATEGIC_RISK · 729 · Description: พฤติกรรมหรือความต้องการของลูกค้า / ผู้บริโภค · Info category: STRATEGIC_RISK · 730 · Description: นโยบายของรัฐ · Info category: STRATEGIC_RISK · 1715 · Description: ความไม่แน่นอนของภาวะเศรษฐกิจ · Info category: STRATEGIC_RISK |
| ความเสี่ยงด้านเครดิต | ความเสี่ยงด้านเครดิตเป็นหนึ่งในความเสี่ยงที่สำคัญอันดับต้นของธนาคาร เป็นความเสี่ยงที่เกิดจากการที่ลูกค้าหรือคู่สัญญาไม่สามารถปฏิบัติตามเงื่อนไขและข้อกำหนดตามสัญญาที่ตกลงไว้ ซึ่งรวมถึงกรณีที่ลูกหนี้ผิดนัดชำระหนี้บางส่วนหรือทั้งหมด ตลอดจนการลดลงของมูลค่าหลักประกันในระหว่างระยะเวลาของสินเชื่อ | หากธนาคารไม่สามารถบริหารจัดการความเสี่ยงด้านเครดิตได้ หรือการบริหารจัดการความเสี่ยงด้านเครดิตดำเนินไปอย่างไม่เหมาะสม อาจส่งผลให้สินเชื่อที่มีการด้อยค่าด้านเครดิต (Non-Performing Loans: NPL) เพิ่มสูงขึ้น ซึ่งจะทำให้ธนาคารต้องตั้งค่าเผื่อผลขาดทุนด้านเครดิตในระดับที่มากขึ้น ส่งผลให้ต้นทุนเงินสำรองเพิ่มขึ้น และกระทบต่อผลประกอบการและความสามารถในการทำกำไรของธนาคารในภาพรวม ความเสี่ยงด้านเครดิตไม่เพียงส่งผลต่อคุณภาพสินทรัพย์และผลประกอบการของธนาคารเท่านั้น แต่ยังมีผลกระทบโดยตรงต่อระดับเงินกองทุนที่ธนาคารต้องดำรงตามเกณฑ์ของหน่วยงานกำกับดูแล ซึ่งกำหนดให้ธนาคารต้องรักษาเงินกองทุนให้สอดคล้องกับปริมาณสินทรัพย์เสี่ยง (Risk-Weighted Assets: RWA) หากคุณภาพสินทรัพย์ด้อยลงจากการเพิ่มขึ้นของสินเชื่อที่มีการด้อยค่าด้านเครดิต (NPL) จะทำให้ระดับสินทรัพย์เสี่ยงสูงขึ้น ส่งผลให้ธนาคารต้องดำรงเงินกองทุนในสัดส่วนที่มากขึ้นเพื่อให้เป็นไปตามข้อกำหนดด้านความมั่นคงทางการเงิน ผลกระทบดังกล่าวอาจจำกัดความสามารถในการขยายธุรกิจและการเติบโตของธนาคาร เนื่องจากต้องจัดสรรเงินทุนเพิ่มเติมเพื่อรองรับความเสี่ยงที่เพิ่มขึ้น หากธนาคารไม่สามารถเพิ่มเงินกองทุนได้ตามที่กำหนด อาจจำเป็นต้องลดขนาดสินทรัพย์เสี่ยง เช่น การชะลอการปล่อยสินเชื่อใหม่ หรือปรับโครงสร้างพอร์ตสินเชื่อเพื่อรักษาระดับเงินกองทุนให้อยู่ในเกณฑ์ที่เหมาะสม ซึ่งจะกระทบต่อศักยภาพในการแข่งขันและการสร้างผลตอบแทนในระยะยาว | ธนาคารดำเนินการบริหารความเสี่ยงด้านเครดิตโดยยึดหลักการรักษาสมดุลระหว่างการเติบโตของสินเชื่อและระดับความเสี่ยงให้อยู่ในกรอบที่ธนาคารยอมรับได้ ผ่านกระบวนการบริหารจัดการที่ครอบคลุมทุกขั้นตอน โดยเริ่มจากการจัดโครงสร้างองค์กรให้มีการถ่วงดุลอำนาจ (Check and Balance) พร้อมกำหนดระดับอำนาจอนุมัติสินเชื่อให้สอดคล้องกับระดับความเสี่ยง (Risk-based Authority) เพื่อให้การตัดสินใจเป็นไปอย่างรอบคอบและโปร่งใส ธนาคารได้กำหนดหลักเกณฑ์การอำนวยสินเชื่อภายใต้กรอบโครงการ (Product Program) ซึ่งครอบคลุมถึงคุณสมบัติของผู้กู้ อัตราดอกเบี้ย วงเงิน และหลักประกัน รวมถึงปัจจัยอื่น ๆ ที่เกี่ยวข้อง เพื่อใช้เป็นมาตรฐานในการนำเสนอผลิตภัณฑ์ให้กับลูกค้า โดยกรอบโครงการดังกล่าวได้รับการพิจารณาในด้านความเสี่ยงและอัตราผลตอบแทนที่เหมาะสม โดยจะต้องผ่านความเห็นของหน่วยงานที่เกี่ยวข้อง ก่อนนำเสนอคณะเจ้าหน้าที่บริหารเพื่อพิจารณาอนุมัติ ในกระบวนการวิเคราะห์สินเชื่อ ธนาคารมีการประเมินความเสี่ยงที่อาจเกิดขึ้นจากการทำธุรกรรมกับลูกค้า พร้อมกำหนดแนวทางลดทอนความเสี่ยง เช่น การกำหนดประเภทสินเชื่อและวงเงินที่เหมาะสม รวมถึงการจัดให้มีหลักประกันที่เพียงพอ นอกจากนี้ ธนาคารยังให้ความสำคัญกับการพัฒนาความรู้ของพนักงานขายสินเชื่อและเจ้าหน้าที่แนะนำสินเชื่อ โดยจัดอบรมเพื่อเสริมทักษะในการพิจารณาคุณภาพลูกค้าเบื้องต้น เนื่องจากบุคลากรกลุ่มนี้เป็นผู้ที่ใกล้ชิดกับลูกค้ามากที่สุด ธนาคารยังมีนโยบายการรับหลักประกันสินเชื่อที่ชัดเจน โดยพิจารณาตามประเภททรัพย์สิน สภาพคล่อง และการประเมินราคาหลักทรัพย์ เพื่อกำหนดอัตราส่วนวงเงินสินเชื่อต่อมูลค่าหลักประกันที่เหมาะสม โดยการประเมินราคาจะดำเนินการโดยผู้ประเมินภายนอกและมีการตรวจสอบทรัพย์สินก่อนอนุมัติสินเชื่อ สำหรับลูกค้าบางรายที่มีความเสี่ยงสูง ธนาคารอาจให้มีการค้ำประกันสินเชื่อโดยบรรษัทประกันสินเชื่ออุตสาหกรรมขนาดย่อม (บสย.) เพื่อช่วยบรรเทาผลกระทบในกรณีที่เกิดการผิดนัดชำระหนี้ นอกจากนี้ ธนาคารยังให้ความสำคัญกับการควบคุมความเสี่ยงจากการกระจุกตัวของสินเชื่อ โดยกำหนดวงเงินสูงสุดสำหรับลูกหนี้รายใหญ่หรือกลุ่มลูกค้าที่เกี่ยวข้องกัน และดำเนินการกระจายการปล่อยสินเชื่อไปยังหลากหลายอุตสาหกรรม เพื่อลดความเสี่ยงจากความผันผวนที่อาจเกิดขึ้นในอุตสาหกรรมใดอุตสาหกรรมหนึ่งมากเกินไป อย่างไรก็ตาม ธนาคารยังคงให้ความสำคัญในการติดตามความเสี่ยงด้านเครดิตอย่างใกล้ชิดและเท่าทันต่อสถานการณ์ที่เปลี่ยนแปลง โดยจัดให้มีระบบติดตามคุณภาพสินเชื่อและพฤติกรรมการชำระหนี้ของลูกค้าอย่างต่อเนื่อง เพื่อให้สามารถระบุสัญญาณความเสี่ยงได้ตั้งแต่ระยะเริ่มต้น พร้อมดำเนินการแก้ไขหรือปรับกลยุทธ์ได้อย่างทันท่วงที นอกจากนี้ ธนาคารยังมีการติดตามปัจจัยภายนอก เช่น สภาพเศรษฐกิจ อัตราดอกเบี้ย และแนวโน้มอุตสาหกรรม เพื่อประเมินผลกระทบที่อาจเกิดขึ้นต่อคุณภาพสินทรัพย์และความสามารถในการชำระหนี้ของลูกค้า เพื่อเพิ่มประสิทธิภาพในการบริหารความเสี่ยง ธนาคารได้พัฒนาและนำเครื่องมือบริหารความเสี่ยงมาใช้ เช่น ระบบวิเคราะห์ข้อมูลเชิงลึก (Data Analytics) และแบบจำลองการประเมินความเสี่ยงด้านเครดิต (Credit Risk Models) ที่สามารถคาดการณ์ความน่าจะเป็นในการผิดนัดชำระหนี้ รวมถึงการใช้ตัวชี้วัดความเสี่ยงหลัก (Key Risk Indicators: KRIs) เพื่อเฝ้าระวังและแจ้งเตือนความเสี่ยงล่วงหน้า อีกทั้งมีการดำเนินการทบทวนและปรับปรุงเครื่องมือเหล่านี้อย่างสม่ำเสมอ เพื่อให้สอดคล้องกับสภาพแวดล้อมทางธุรกิจที่เปลี่ยนแปลงและมาตรฐานสากลด้านการบริหารความเสี่ยง นอกจากนี้ธนาคารยังได้ทำการทดสอบภาวะวิกฤตความเสี่ยงด้านเครดิตในสถานการณ์จำลองต่าง ๆ (Credit Risk Stress Test) เพื่อประเมินผลกระทบที่มีต่อความเพียงพอของเงินกันสำรอง และใช้เป็นหนึ่งในเครื่องมือสำหรับวางแผนเงินกองทุนให้มีความเพียงพอต่อการดำเนินธุรกิจของธนาคารให้มีประสิทธิภาพ | 763 · Description: การผิดนัดชำระหนี้หรือการแลกเปลี่ยนสินค้า · Info category: FINANCIAL_RISK |
| ความเสี่ยงด้านสภาพคล่อง | ความเสี่ยงด้านสภาพคล่องเป็นความเสี่ยงที่เกิดจากธนาคารไม่สามารถชำระเงินตามภาระผูกพันเมื่อถึงกำหนดเวลา ซึ่งอาจเกิดจากการไม่สามารถจัดหาเงินทุนหรือกระแสเงินสดที่เพียงพอได้ทันเวลา หรือสามารถจัดหาเงินทุนได้แต่ในต้นทุนที่สูงเกินกว่าที่ธนาคารยอมรับได้ สถานการณ์ดังกล่าวไม่เพียงส่งผลกระทบต่อความสามารถในการดำเนินธุรกิจในระยะสั้น แต่ยังอาจกระทบต่อรายได้ ความมั่นคงทางการเงิน และระดับเงินกองทุนของธนาคารในระยะยาว แหล่งเงินทุนที่สำคัญของธนาคารคือเงินฝาก ความสามารถในการระดมเงินฝากจึงเป็นปัจจัยหลักที่กำหนดระดับความเสี่ยงด้านสภาพคล่อง โดยปัจจัยที่ส่งผลต่อความสามารถในการระดมเงินฝากมีหลายประการ เช่น สภาวะการแข่งขันในตลาดการเงิน ทิศทางอัตราดอกเบี้ย ความเชื่อมั่นของผู้ฝากต่อความมั่นคงของธนาคาร ความหลากหลายของผลิตภัณฑ์เงินฝากที่สามารถตอบสนองความต้องการของลูกค้า ตลอดจนความสะดวกในการเข้าถึงบริการผ่านสาขาและช่องทางดิจิทัล รวมถึงคุณภาพในการให้บริการของธนาคาร นอกจากนี้ ความเสี่ยงด้านสภาพคล่องยังได้รับผลกระทบจากปัจจัยภายนอก เช่น ความผันผวนของตลาดการเงิน ภาวะเศรษฐกิจที่ไม่แน่นอน และเหตุการณ์ที่ส่งผลต่อความเชื่อมั่นของผู้ฝากเงิน ทั้งนี้ หากธนาคารไม่สามารถบริหารจัดการสภาพคล่องได้อย่างมีประสิทธิภาพ อาจต้องพึ่งพาแหล่งเงินทุนระยะสั้นในตลาดการเงิน ซึ่งมีต้นทุนสูงและอาจส่งผลต่อความสามารถในการทำกำไรและความมั่นคงของเงินกองทุนในระยะยาว | ความเสี่ยงด้านสภาพคล่องเป็นปัจจัยสำคัญที่ส่งผลต่อความมั่นคงและความสามารถในการดำเนินธุรกิจของธนาคาร หากธนาคารไม่สามารถจัดหาเงินทุนหรือกระแสเงินสดที่เพียงพอเพื่อรองรับภาระผูกพันเมื่อถึงกำหนดเวลา อาจเกิดผลกระทบในหลายมิติ ทั้งในระยะสั้นและระยะยาว โดยในระยะสั้น ธนาคารอาจต้องพึ่งพาแหล่งเงินทุนระยะสั้นจากตลาดการเงิน ซึ่งมีต้นทุนสูงกว่าปกติ ส่งผลให้ค่าใช้จ่ายทางการเงินเพิ่มขึ้นและกระทบต่อผลประกอบการ นอกจากนี้ ความตึงตัวของสภาพคล่องอาจทำให้ธนาคารไม่สามารถตอบสนองต่อความต้องการของลูกค้าได้อย่างทันท่วงที ซึ่งอาจกระทบต่อความเชื่อมั่นและภาพลักษณ์ของธนาคาร ในระยะยาว ความเสี่ยงด้านสภาพคล่องที่ไม่ได้รับการบริหารจัดการอย่างเหมาะสมอาจส่งผลต่อระดับเงินกองทุนของธนาคาร เนื่องจากการจัดหาเงินทุนในต้นทุนที่สูงจะลดความสามารถในการทำกำไร และหากสถานการณ์ยืดเยื้อ ธนาคารอาจต้องปรับลดการขยายสินทรัพย์หรือชะลอการลงทุนเพื่อรักษาสภาพคล่องให้อยู่ในระดับที่ปลอดภัย ซึ่งจะจำกัดศักยภาพในการเติบโตของธุรกิจ นอกจากนี้ ความเสี่ยงด้านสภาพคล่องยังอาจส่งผลกระทบต่อความน่าเชื่อถือในสายตาของผู้ฝากเงิน นักลงทุน และหน่วยงานกำกับดูแล ซึ่งอาจนำไปสู่ความท้าทายในการระดมทุนในอนาคต ผลกระทบเหล่านี้สะท้อนให้เห็นถึงความสำคัญของการบริหารจัดการสภาพคล่องอย่างรอบคอบและเท่าทันต่อสถานการณ์ เพื่อให้ธนาคารสามารถรักษาความมั่นคงทางการเงินและความเชื่อมั่นของผู้มีส่วนได้ส่วนเสียในทุกสภาวะตลาด | โดยภาพรวมสภาพคล่องของธนาคารยังคงอยู่ในระดับสูงและเพียงพอต่อการดำเนินธุรกิจ สะท้อนถึงความสามารถในการระดมเงินฝากที่มีประสิทธิภาพ โดยมีอัตราเงินฝากต่อสาขาอยู่ในระดับสูง และคุณภาพของเงินฝากที่มั่นคงจากอัตราการต่อเนื่องของเงินฝากหลังครบกำหนด (Deposit Rollover Rate) ที่อยู่ในระดับสูง นอกจากนี้ ธนาคารยังมีศักยภาพในการเข้าถึงแหล่งเงินทุนอื่น ๆ จากสถาบันการเงินที่มีชื่อเสียงระดับโลก และได้รับการจัดอันดับเครดิตภายในประเทศระยะยาว (National Long-Term Rating) ที่ระดับ ‘A(ta)’ และอันดับเครดิตภายในประเทศระยะสั้น (National Short-Term Rating) ที่ระดับ ‘F1(tha)’ โดยมีแนวโน้มอันดับเครดิต ‘มีเสถียรภาพ’ จากฟิทช์ เรทติ้งส์ (ประเทศไทย) ซึ่งเป็นเครื่องยืนยันถึงความมั่นคง ความน่าเชื่อถือ และสร้างความเชื่อมั่นให้แก่ผู้ฝากเงินและผู้มีส่วนได้ส่วนเสีย ในการบริหารความเสี่ยงด้านสภาพคล่อง ธนาคารดำเนินการตามหลักเกณฑ์การดำรงสินทรัพย์สภาพคล่องให้ไม่ต่ำกว่ามาตรฐานตัวชี้วัดที่เป็นที่ยอมรับ พร้อมทั้งมีนโยบายการลงทุนในสินทรัพย์ที่มีคุณภาพสูง มีสภาพคล่อง และกระจายความเสี่ยงอย่างเหมาะสม เพื่อรักษาความมั่นคงทางการเงินในทุกสภาวะตลาด ธนาคารได้จัดให้มีระบบเตือนภัยล่วงหน้าด้านสภาพคล่องผ่านตัวชี้วัดความเสี่ยง (Risk Indicators) เพื่อใช้เป็นเครื่องมือในการส่งสัญญาณให้ผู้บริหารสามารถควบคุมและจัดการความเสี่ยงได้อย่างทันท่วงที นอกจากนี้ ธนาคารยังได้จัดทำแผนสำรองเพื่อรองรับเหตุฉุกเฉิน ด้านสภาพคล่องทั้งในกรณีวิกฤติสภาพคล่องทั่วไปและกรณีที่เกิดขึ้นโดยไม่มีสัญญาณเตือนล่วงหน้า ธนาคารยังบริหารจัดการสภาพคล่องผ่านการถือครองสินทรัพย์ที่มีสภาพคล่องสูง เช่น การฝากเงินกับธนาคารแห่งประเทศไทยและธนาคารพาณิชย์ การซื้อขายพันธบัตรในตลาดซื้อคืนภาคเอกชน (Private Repo) การให้กู้และการกู้ยืมในตลาดเงิน (Money Market) รวมถึงการลงทุนในตราสารหนี้ภาครัฐและรัฐวิสาหกิจ เพื่อให้มั่นใจว่าสภาพคล่องของธนาคารอยู่ในระดับที่ปลอดภัยและสามารถรองรับความผันผวนของตลาดได้อย่างมีประสิทธิภาพ | 761 · Description: การไม่เพียงพอของเงินทุน · Info category: FINANCIAL_RISK · 762 · Description: การเปลี่ยนแปลงนโยบายด้านการเงินและการลงทุนของสถาบันการเงิน (ที่มีผลต่อการดำเนินงาน) · Info category: FINANCIAL_RISK · 763 · Description: การผิดนัดชำระหนี้หรือการแลกเปลี่ยนสินค้า · Info category: FINANCIAL_RISK · 764 · Description: ความผันผวนของอัตราแลกเปลี่ยน / อัตราดอกเบี้ย / อัตราเงินเฟ้อ · Info category: FINANCIAL_RISK · 1724 · Description: ความเสี่ยงจากการขาดสภาพคล่องในการดำเนินธุรกิจ · Info category: FINANCIAL_RISK |
| ความเสี่ยงด้านการเปลี่ยนแปลงของราคา | ความเสี่ยงด้านการตลาดเป็นความเสี่ยงที่เกิดจากการเปลี่ยนแปลงของมูลค่าสินทรัพย์ หนี้สิน และภาระผูกพันของธนาคาร ซึ่งอาจส่งผลกระทบต่อผลประกอบการและความมั่นคงทางการเงิน โดยปัจจัยสำคัญที่ก่อให้เกิดความเสี่ยงนี้ ได้แก่ ความไม่สอดคล้องของอัตราดอกเบี้ยอ้างอิงระหว่างสินทรัพย์หลักของธนาคาร เช่น เงินให้สินเชื่อแก่ลูกค้า และหนี้สินหลัก เช่น เงินรับฝาก รวมถึงรายการระหว่างธนาคารและธุรกรรมในตลาดเงิน ความไม่สอดคล้องดังกล่าวอาจทำให้เกิดช่องว่างของอัตราดอกเบี้ย (Interest Rate Gap) ซึ่งส่งผลต่อรายได้ดอกเบี้ยสุทธิและความสามารถในการทำกำไรของธนาคารในระยะสั้นและระยะยาว | ความเสี่ยงด้านการตลาดส่งผลกระทบโดยตรงต่อรายได้ อัตราการทำกำไร และกระแสเงินสดของธนาคาร เนื่องจากการเปลี่ยนแปลงของอัตราดอกเบี้ยและราคาตราสารทางการเงินสามารถสร้างความผันผวนต่อผลประกอบการของธนาคารได้อย่างมีนัยสำคัญ การเปลี่ยนแปลงของอัตราดอกเบี้ยขึ้นอยู่กับปัจจัยมหภาคหลายประการ เช่น อัตราดอกเบี้ยนโยบาย แนวโน้มเศรษฐกิจมหภาค ระดับเงินเฟ้อ รวมถึงนโยบายการเงินของธนาคารแห่งประเทศไทยและธนาคารกลางประเทศอื่น ๆ ซึ่งอาจส่งผลต่อโครงสร้างต้นทุนทางการเงินและรายได้ดอกเบี้ยสุทธิของธนาคาร นอกจากนี้ ความเสี่ยงด้านการตลาดยังเกิดจากการเปลี่ยนแปลงของราคาตราสารในตลาดเงินและตลาดทุนที่ธนาคารลงทุนเพื่อรองรับการบริหารความเสี่ยงด้านสภาพคล่อง ราคาตราสารเหล่านี้ขึ้นอยู่กับกลไกอุปสงค์และอุปทานของตลาด รวมถึงปัจจัยภายนอก เช่น สภาวะเศรษฐกิจโลก ความผันผวนของอัตราดอกเบี้ย และความเชื่อมั่นของนักลงทุน การปรับตัวของราคาตราสารอาจส่งผลให้มูลค่าการลงทุนของธนาคารลดลง ซึ่งกระทบต่อผลกำไรและความมั่นคงทางการเงินในภาพรวม | ธนาคารดำเนินการบริหารความเสี่ยงด้านการตลาดโดยมุ่งเน้นการจัดการให้อายุครบกำหนดของเงินให้สินเชื่อและเงินฝากมีความสอดคล้องกัน เพื่อลดความเสี่ยงจากความไม่สมดุลของอัตราดอกเบี้ย นอกจากนี้ ธนาคารได้จัดทำรายงาน Repricing Gap เพื่อใช้ในการติดตามทิศทางอัตราดอกเบี้ยและพฤติกรรมของลูกค้าอย่างใกล้ชิด พร้อมทั้งประเมินความอ่อนไหวของรายได้ดอกเบี้ยสุทธิ (Net Interest Income Sensitivity) ในระยะเวลา 12 เดือนข้างหน้า เพื่อให้สามารถบริหารรายได้ดอกเบี้ยสุทธิให้มีเสถียรภาพและรองรับความผันผวนของตลาดได้อย่างมีประสิทธิภาพ สำหรับการลงทุนธนาคารให้ความสำคัญกับการลงทุนในสินทรัพย์ที่มีความมั่นคงและสภาพคล่องสูง โดยเงินลงทุนส่วนใหญ่เป็นการลงทุนในตราสารหนี้รัฐบาลและรัฐวิสาหกิจ รวมถึงเงินฝากกับธนาคารแห่งประเทศไทยและธนาคารพาณิชย์ เพื่อรักษาความปลอดภัยและความพร้อมในการบริหารสภาพคล่อง ในด้านการบริหารความเสี่ยงจากการเปลี่ยนแปลงของราคาตราสาร ธนาคารมีการกำกับดูแลอย่างเข้มงวดโดย คณะกรรมการบริหารสินทรัพย์และหนี้สิน (ALCO) และ คณะกรรมการบริหารความเสี่ยง เพื่อให้มั่นใจว่าการดำเนินงานเป็นไปตามกรอบความเสี่ยงที่ธนาคารยอมรับได้ และสอดคล้องกับสภาวะตลาดที่เปลี่ยนแปลงอยู่เสมอ | 765 · Description: ความผันผวนของผลตอบแทนในสินทรัพย์หรือเงินลงทุน · Info category: FINANCIAL_RISK |
| ความเสี่ยงด้านการดำเนินงาน | ความเสี่ยงด้านปฏิบัติการเป็นความเสี่ยงที่เกิดจากความไม่มีประสิทธิภาพ ความไม่เพียงพอ หรือความบกพร่องของกระบวนการปฏิบัติงานภายใน บุคลากร ระบบงาน หรือระบบเทคโนโลยีสารสนเทศ และเหตุการณ์หรือปัจจัยภายนอกธนาคารที่ไม่สามารถควบคุมได้ เช่น ภัยธรรมชาติ เหตุการณ์ทางการเมือง หรือสถานการณ์ฉุกเฉินอื่น ความเสี่ยงด้านปฏิบัติการยังครอบคลุมถึงความเสี่ยงด้านกฎหมายและการปฏิบัติตามกฏเกณฑ์ทางการที่เกี่ยวข้อง เช่น ความเสี่ยงต่อการถูกฟ้องร้องหรือดำเนินคดีตามกฎหมาย ถูกทางการเปรียบเทียบปรับ รวมทั้งความเสียหายที่ได้รับจากการตกลงกันนอกชั้นศาล เป็นต้น | ความเสี่ยงด้านปฏิบัติการอาจส่งผลกระทบต่อความต่อเนื่องในการดำเนินงาน และความสามารถในการให้บริการของธนาคาร โดยอาจทำให้เกิดความเสียหายแก่ธนาคารในด้านการเงิน (Financial Impact) ธนาคารอาจสูญสียรายได้ หรือมีค่าใช้จ่ายเกิดขึ้น ซึ่งมีผลต่อรายได้จากการดำเนินธุรกิจและระดับเงินกองทุนของธนาคาร หรือกระทบต่อคุณภาพการให้บริการ ความเชื่อมั่นของลูกค้า (Customer Impact) และชื่อเสียงของธนาคาร (Reputation Impact) ความเสี่ยงด้านปฏิบัติการจึงเป็นความเสี่ยงสำคัญที่ธนาคารจัดให้มีการบริหาร ติดตาม ควบคุมดูแลอย่างใกล้ชิด เพื่อป้องกันและลดความเสียหายที่อาจเกิดขึ้นกับธนาคาร รวมทั้งช่วยเพิ่มประสิทธิภาพในการดำเนินงานพัฒนาคุณภาพการให้บริการ และสร้างความเชื่อมั่นให้กับลูกค้า | การบริหารความเสี่ยงด้านปฏิบัติการ ธนาคารดำเนินการภายใต้การกำกับดูแลสูงสุดโดยคณะกรรมการธนาคารซึ่งเป็นผู้อนุมัตินโยบายการบริหารความเสี่ยงด้านปฏิบัติการ เพื่อให้ทุกหน่วยงานของธนาคารใช้เป็นกรอบในการบริหารจัดการความเสี่ยง คณะกรรมการธนาคารได้มอบอำนาจให้คณะกรรมการบริหารความเสี่ยงทำหน้าที่ระบุ ประเมิน ติดตาม และบริหารจัดการความเสี่ยงด้านปฏิบัติการของธนาคาร เพื่อให้มั่นใจว่าการจัดการความเสี่ยงได้รับการดำเนินการโดยผู้มีหน้าที่รับผิดชอบอย่างเหมาะสมและครบถ้วน โดยให้หน่วยงานบริหารความเสี่ยงด้านปฏิบัติการทำหน้าที่บริหารความเสี่ยงด้านปฏิบัติการในภาพรวม ในการบริหารความเสี่ยงด้านปฏิบัติการธนาคารให้ความสำคัญทั้งความเสี่ยงที่จะเกิดจากปัจจัยภายในธนาคารและปัจจัยภายนอก ซึ่งเป็นปัจจัยที่ไม่สามารถควบคุมได้ เพื่อไม่ให้เกิดผลกระทบต่อการดำเนินธุรกิจของธนาคาร และการให้บริการแก่ลูกค้าโดยธนาคารดำเนินการดังนี้
นอกจากนี้ ธนาคารมีการบริหารความเสี่ยงจากการนำเทคโนโลยีมาใช้เพื่อเพิ่มประสิทธิภาพการให้บริการทางการเงินแก่ลูกค้า และการพัฒนาช่องทางการบริการ (Digital platform) โดยมีการกำหนดระดับความเสี่ยงที่ยอมรับได้ทางด้านเทคโนโลยีสารสนเทศ (IT Risk appetite ) ระดับองค์กร เพื่อใช้ในติดตาม และบริหารจัดการความเสี่ยงที่สำคัญได้อย่างเหมาะสม | 758 · Description: การละเมิดกฎระเบียบและกฎหมายที่เกี่ยวข้อง · Info category: COMPLIANCE_RISK · 741 · Description: ระบบงานหรือระบบการควบคุมภายใน · Info category: OPERATIONAL_RISK · 742 · Description: การปฏิบัติงานของพนักงาน · Info category: OPERATIONAL_RISK · 1723 · Description: ความเสี่ยงจากการถูกฟ้องร้อง · Info category: COMPLIANCE_RISK · 750 · Description: การเปลี่ยนแปลงสภาพภูมิอากาศและการเกิดภัยพิบัติ · Info category: OPERATIONAL_RISK |
| ความเสี่ยงด้านการปฏิบัติตามกฎเกณฑ์ | ความเสี่ยงด้านการปฏิบัติตามเกณฑ์เป็นความเสี่ยงที่เกิดจากการที่ธนาคารไม่สามารถปฏิบัติตามกฎหมาย กฎเกณฑ์ ข้อบังคับ มาตรฐาน และแนวปฏิบัติที่บังคับใช้กับธุรกรรมต่าง ๆ ได้อย่างครบถ้วน ซึ่งธนาคารมีหน้าที่ต้องปฏิบัติตามกฎหมายและกฎเกณฑ์ที่เกี่ยวข้อง เช่น พระราชบัญญัติธุรกิจสถาบันการเงิน พระราชบัญญัติหลักทรัพย์และตลาดหลักทรัพย์ พระราชบัญญัติป้องกันและปราบปรามการฟอกเงิน พระราชบัญญัติคุ้มครองข้อมูลส่วนบุคคล รวมถึงประกาศและข้อกำหนดจากหน่วยงานกำกับดูแลที่เกี่ยวข้อง ความเสี่ยงจากการไม่ปฏิบัติตามข้อกำหนดเหล่านี้อาจส่งผลให้ธนาคารเผชิญกับความเสียหายทางการเงิน ความเสียหายต่อชื่อเสียง และอาจถูกทางการเข้าแทรกแซงหรือถูกลงโทษโดยหน่วยงานกำกับดูแล ซึ่งจะกระทบต่อความเชื่อมั่นของผู้มีส่วนได้ส่วนเสียและความมั่นคงในการดำเนินธุรกิจของธนาคาร | ความเสี่ยงด้านการปฏิบัติตามเกณฑ์อาจส่งผลกระทบต่อธนาคารทั้งในเชิงการเงินและชื่อเสียง หากธนาคารไม่สามารถปฏิบัติตามกฎหมาย กฎเกณฑ์ และข้อบังคับที่เกี่ยวข้องได้อย่างครบถ้วน อาจนำไปสู่การถูกลงโทษจากหน่วยงานกำกับดูแล เช่น การเปรียบเทียบปรับ การกำหนดมาตรการแก้ไข หรือการจำกัดการดำเนินธุรกิจ ซึ่งจะสร้างภาระต้นทุนเพิ่มเติมและกระทบต่อผลประกอบการ นอกจากนี้ ความเสี่ยงดังกล่าวยังอาจส่งผลต่อความเชื่อมั่นของผู้ฝากเงิน นักลงทุน และผู้มีส่วนได้ส่วนเสีย หากเกิดกรณีละเมิดกฎเกณฑ์หรือถูกดำเนินคดีทางกฎหมาย ซึ่งอาจกระทบต่อภาพลักษณ์และความน่าเชื่อถือของธนาคารในระยะยาว ผลกระทบเหล่านี้ไม่เพียงจำกัดอยู่ที่การเสียค่าใช้จ่ายในการปรับปรุงกระบวนการหรือการชำระค่าปรับ แต่ยังอาจส่งผลต่อความสามารถในการขยายธุรกิจและการรักษาความสัมพันธ์กับคู่ค้าและลูกค้า อีกทั้งอาจทำให้ธนาคารต้องเพิ่มการลงทุนในระบบควบคุมภายในและการตรวจสอบ เพื่อป้องกันการเกิดความเสี่ยงซ้ำในอนาคต ซึ่งจะเพิ่มต้นทุนการดำเนินงานโดยรวม | ธนาคารได้จัดตั้งหน่วยงานกำกับการปฏิบัติตามกฎเกณฑ์ (Compliance Business Unit) ซึ่งมีบทบาทสำคัญในการสนับสนุนและกำกับดูแลให้การดำเนินงานของธนาคารเป็นไปตามกฎหมาย กฎเกณฑ์ และข้อบังคับที่เกี่ยวข้อง โดยหน่วยงานดังกล่าวมีหน้าที่ให้คำแนะนำและคำปรึกษาแก่หน่วยงานภายในเกี่ยวกับข้อกำหนดทางกฎหมาย ตลอดจนติดตามการปรับปรุงและการเปลี่ยนแปลงของกฎเกณฑ์จากหน่วยงานกำกับดูแลอย่างใกล้ชิด เพื่อให้ธนาคารสามารถปรับตัวและดำเนินงานได้อย่างสอดคล้องกับข้อกำหนดที่บังคับใช้ นอกจากนี้ หน่วยงานกำกับการปฏิบัติตามกฎเกณฑ์ยังมีบทบาทในการพัฒนาระบบบริหารความเสี่ยงด้านการปฏิบัติตามกฎเกณฑ์ โดยครอบคลุมถึงการระบุและประเมินความเสี่ยง การสอบทานกระบวนการปฏิบัติงานให้เป็นไปตามข้อกำหนด และการจัดทำรายงานผลการติดตามเพื่อนำเสนอแก่ผู้บริหารและคณะกรรมการกำกับความเสี่ยงอย่างสม่ำเสมอ เพื่อให้มั่นใจว่าธนาคารมีการควบคุมและบริหารความเสี่ยงด้านการปฏิบัติตามกฎเกณฑ์อย่างมีประสิทธิภาพและโปร่งใส | 756 · Description: การเปลี่ยนแปลงกฎระเบียบและกฎหมายเกี่ยวกับการประกอบธุรกิจ · Info category: COMPLIANCE_RISK · 758 · Description: การละเมิดกฎระเบียบและกฎหมายที่เกี่ยวข้อง · Info category: COMPLIANCE_RISK · 759 · Description: การกำกับดูแลกิจการ · Info category: COMPLIANCE_RISK |
| ความเสี่ยงด้านไซเบอร์ | ความเสี่ยงด้านไซเบอร์เป็นความเสี่ยงที่เกิดจากการโจมตีหรือการเข้าถึงระบบเทคโนโลยีสารสนเทศโดยไม่ได้รับอนุญาต ซึ่งอาจส่งผลกระทบต่อความปลอดภัยของข้อมูล ความต่อเนื่องในการให้บริการ และความเชื่อมั่นของลูกค้า แนวโน้มการเปลี่ยนแปลงพฤติกรรมผู้บริโภคที่หันมาใช้บริการ Mobile Banking และช่องทางดิจิทัลมากขึ้น ทำให้ปริมาณธุรกรรมออนไลน์เพิ่มสูงขึ้นอย่างต่อเนื่อง ส่งผลให้ความเสี่ยงจากภัยคุกคามทางไซเบอร์ เช่น การโจมตีแบบฟิชชิ่ง (Phishing) มัลแวร์ (Malware) และการโจมตีเพื่อขโมยข้อมูลส่วนบุคคล มีแนวโน้มเพิ่มขึ้นตามไปด้วย การขยายตัวของบริการดิจิทัลและการเชื่อมโยงระบบกับพันธมิตรทางธุรกิจยังเพิ่มความซับซ้อนของโครงสร้างเทคโนโลยี ซึ่งหากไม่มีมาตรการควบคุมที่เพียงพอ อาจทำให้ธนาคารเผชิญกับความเสี่ยงด้านการรั่วไหลของข้อมูล การหยุดชะงักของระบบ หรือการสูญเสียความเชื่อมั่นจากลูกค้าและผู้มีส่วนได้ส่วนเสีย ความเสี่ยงด้านไซเบอร์จึงเป็นหนึ่งในความเสี่ยงที่ต้องได้รับการบริหารจัดการอย่างเข้มงวดและต่อเนื่อง เพื่อรองรับการเปลี่ยนแปลงของพฤติกรรมผู้บริโภคและสภาพแวดล้อมทางเทคโนโลยีที่เปลี่ยนแปลงอย่างรวดเร็ว | ความเสี่ยงด้านไซเบอร์อาจส่งผลกระทบอย่างมีนัยสำคัญต่อการดำเนินงานของธนาคาร ทั้งในด้านการเงิน ชื่อเสียง และความเชื่อมั่นของผู้มีส่วนได้ส่วนเสีย หากเกิดเหตุการณ์การโจมตีทางไซเบอร์หรือการเข้าถึงข้อมูลโดยไม่ได้รับอนุญาต อาจทำให้ระบบการให้บริการหยุดชะงัก ส่งผลกระทบต่อความต่อเนื่องในการดำเนินธุรกิจและความพึงพอใจของลูกค้า นอกจากนี้ หากเกิดการรั่วไหลของข้อมูลส่วนบุคคลถือเป็นความเสี่ยงที่มีผลกระทบสูง เนื่องจากอาจนำไปสู่การถูกดำเนินคดีหรือถูกเปรียบเทียบปรับจากหน่วยงานกำกับดูแลตามพระราชบัญญัติคุ้มครองข้อมูลส่วนบุคคล (PDPA) ซึ่งจะสร้างภาระต้นทุนทางการเงินและกระทบต่อผลประกอบการของธนาคารโดยตรง ผลกระทบดังกล่าวไม่เพียงจำกัดอยู่ที่ค่าใช้จ่ายในการแก้ไขและชำระค่าปรับ แต่ยังรวมถึงความเสียหายต่อชื่อเสียงและความเชื่อมั่นของลูกค้า นักลงทุน และคู่ค้า ซึ่งอาจส่งผลต่อความสามารถในการแข่งขันและการเติบโตของธนาคารในระยะยาว อีกทั้งยังอาจทำให้ธนาคารต้องลงทุนเพิ่มเติมในระบบรักษาความปลอดภัยและมาตรการควบคุมภายในเพื่อป้องกันการเกิดเหตุซ้ำ ซึ่งจะเพิ่มต้นทุนการดำเนินงานโดยรวม | ธนาคารมีความมุ่งมั่นในการพัฒนาการรักษาความมั่นคงปลอดภัยด้านเทคโนโลยีสารสนเทศและการป้องกันภัยคุกคามทางไซเบอร์อย่างต่อเนื่อง โดยเน้นการสร้างโครงสร้างพื้นฐานด้านความปลอดภัยที่มีเสถียรภาพ กำหนดมาตรการเชิงรุกในการรักษาความปลอดภัยของระบบ และพัฒนาทักษะความรู้ความสามารถของบุคลากร ซึ่งถือเป็นองค์ประกอบสำคัญในการปกป้องระบบและข้อมูลจากภัยคุกคามที่มีการเปลี่ยนแปลงและพัฒนาอยู่ตลอดเวลาเพื่อให้การบริหารความเสี่ยงด้านไซเบอร์มีประสิทธิภาพ ธนาคารได้นำ Cyber Resilience Management Framework ที่ธนาคารแห่งประเทศไทยกำหนดมาปรับใช้ โดยครอบคลุมแนวทางสำคัญดังนี้
| 732 · Description: การเปลี่ยนแปลงด้านเทคโนโลยี · Info category: STRATEGIC_RISK · 744 · Description: ความปลอดภัยของข้อมูลหรือระบบคอมพิวเตอร์และการโจมตีทางไซเบอร์ · Info category: OPERATIONAL_RISK · 1720 · Description: การขัดข้องของระบบเทคโนโลยีสารสนเทศ · Info category: OPERATIONAL_RISK |
| ความเสี่ยงด้านความยั่งยืน | ความเสี่ยงด้านความยั่งยืนเป็นความเสี่ยงที่เกิดจากการที่ธนาคารไม่สามารถปรับตัวหรือดำเนินธุรกิจให้สอดคล้องกับแนวโน้มด้านสิ่งแวดล้อม สังคม และธรรมาภิบาล (Environmental, Social, and Governance: ESG) ซึ่งเป็นปัจจัยสำคัญที่ผู้มีส่วนได้ส่วนเสียให้ความสำคัญมากขึ้นในปัจจุบัน ความเสี่ยงนี้อาจเกิดจากการเปลี่ยนแปลงกฎระเบียบที่เกี่ยวข้องกับการลดการปล่อยก๊าซเรือนกระจก การใช้ทรัพยากรอย่างมีประสิทธิภาพ หรือการปฏิบัติตามมาตรฐานแรงงานและสิทธิมนุษยชน หากธนาคารไม่สามารถดำเนินงานให้สอดคล้องกับมาตรฐานเหล่านี้ อาจส่งผลกระทบต่อความเชื่อมั่นของนักลงทุน ลูกค้า และสังคม รวมถึงอาจถูกจำกัดโอกาสในการเข้าถึงแหล่งเงินทุนที่เน้นการลงทุนอย่างยั่งยืน นอกจากนี้ ความเสี่ยงด้านความยั่งยืนยังรวมถึงผลกระทบจากการเปลี่ยนแปลงสภาพภูมิอากาศ ซึ่งอาจส่งผลต่อคุณภาพสินทรัพย์และความสามารถในการชำระหนี้ของลูกค้าในบางอุตสาหกรรม เช่น เกษตรกรรม พลังงาน และการผลิต รวมถึงความเสี่ยงจากการไม่สามารถตอบสนองต่อความคาดหวังของผู้มีส่วนได้ส่วนเสียในด้านความรับผิดชอบต่อสังคมและสิ่งแวดล้อม ซึ่งอาจกระทบต่อภาพลักษณ์และความน่าเชื่อถือของธนาคารในระยะยาว | ความเสี่ยงด้านความยั่งยืนจะส่งผลกระทบต่อการดำเนินการของธนาคาร ผลประกอบการ และเรื่องชื่อเสียง และธนาคารมีผู้มีส่วนได้ส่วนเสียที่เป็นทั้งกลุ่มชุนชนรอบๆ สถานที่ตั้งสาขาของธนาคารทั่วประเทศ คู่ค้าของธนาคารที่เป็นห่วงโซ่อุปสงค์ กลุ่มผู้ถือหุ้นสถาบันที่มีความตระหนักเรื่องความยั่งยืน องค์กรที่ควบคุมดูแลกิจการธนาคาร หน่วยงานราชการที่ให้ใบอนุญาตประกอบกิจการธนาคาร สถาบันการบัญชีที่กำหนดเกณฑ์มาตรฐานการบัญชีในการเปิดเผยด้านความยั่งยืน องค์กรเหล่านี้ล้วนมีความตระหนักและใส่ใจในด้านความยั่งยืน หากธนาคารไม่มีการบริหารจัดการความเสี่ยงด้านความยั่งยืน ย่อมเกิดผลกระทบต่อธนาคารต่อธนาคารอย่างมาก ซึ่งอาจหมายรวมไปถึงผลกระทบด้านการเงิน หรือผลประกอบการ | สำหรับข้อมูลรายละเอียดเพิ่มเติมในด้านความยั่งยืน ธนาคารได้จัดทำรายงานเพื่อการพัฒนาเพื่อความยั่งยืน (Sustainability Development Report) ซึ่งธนาคารเปิดเผยไว้ในเว็บไซต์ของธนาคาร ในหมวดหมู่นักลงทุนสัมพันธ์ | 1717 · Description: ความเสี่ยงที่เกี่ยวข้องกับสิ่งแวดล้อม สังคม และบรรษัทภิบาล (ESG) · Info category: STRATEGIC_RISK · 753 · Description: ผลกระทบด้านสิทธิมนุษยชน · Info category: OPERATIONAL_RISK |
| ความเสี่ยงใหม่ที่อาจเกิดขึ้นในอนาคต | ความเสี่ยงที่อาจเกิดขึ้นในอนาคต (Emerging Risks) เป็นความเสี่ยงที่อาจส่งผลกระทบต่อการดำเนินธุรกิจของธนาคารที่อาจเกิดขึ้นในอีก 3-5 ปีข้างหน้า ซึ่งจะส่งผลกระทบต่อการประกอบธุรกิจ การดำเนินงาน ฐานะการเงิน รวมถึงประเด็นด้านสิ่งแวดล้อม ด้านสังคม และด้านกำกับดูแลกิจการที่ดี จากการประเมินพบว่า ความเสี่ยงที่อาจเกิดขึ้นประกอบด้วย ความเสี่ยงด้านความขัดแย้งทางภูมิรัฐศาสตร์ (Geopolitical Risk) ความเสี่ยงด้านความผันผวนของตลาดการเงิน (Volatile Financial Market Risk) ความเสี่ยงด้านหนี้ครัวเรือนที่อยู่ในระดับสูง (Rising Household Debt Risk) ความเสี่ยงด้านการชะลอตัวของเศรษฐกิจโลก (Global Economy Slowdown Risk) ความเสี่ยงด้านนโยบายของรัฐบาล (Government Policy Risk) และความเสี่ยงที่เกิดจากการเปลี่ยนแปลงด้านสภาพภูมิอากาศ (Climate Change Risk) | จากความเสี่ยงที่อาจเกิดขึ้นทั้ง 6 ด้านตามที่กล่าวข้างต้น อาจส่งผลกระทบต่อการดำเนินธุรกิจของธนาคาร สภาพคล่อง คุณภาพสินทรัพย์ รวมถึงความเพียงพอของเงินกองทุน ดังนี้
นอกจากความเสี่ยงทางกายภาพแล้ว ยังอาจเกิดความเสี่ยงในการปรับตัวตามกฎระเบียบและนโยบายด้านสิ่งแวดล้อม (Transition Risk) เช่น การบังคับใช้มาตรการลดการปล่อยก๊าซเรือนกระจก การปรับเปลี่ยนไปสู่พลังงานสะอาด และการกำหนดมาตรฐาน ESG ที่เข้มงวดขึ้น ซึ่งอาจเพิ่มต้นทุนการดำเนินงานของลูกค้าและกระทบต่อความสามารถในการทำกำไร ส่งผลให้ธนาคารต้องเผชิญกับความเสี่ยงด้านเครดิตและความเสี่ยงเชิงกลยุทธ์ นอกจากนี้ ความคาดหวังของผู้มีส่วนได้ส่วนเสียในด้านความยั่งยืนยังเพิ่มแรงกดดันให้ธนาคารต้องปรับตัวอย่างรวดเร็ว หากไม่สามารถดำเนินงานให้สอดคล้องกับแนวโน้มดังกล่าว อาจสูญเสียความเชื่อมั่นและโอกาสในการเข้าถึงแหล่งเงินทุนที่เน้นการลงทุนอย่างยั่งยืน รวมถึงยังเป็นความเสี่ยงเชิงกลยุทธ์ที่ส่งผลต่อความมั่นคงทางการเงิน ความสามารถในการแข่งขัน และภาพลักษณ์ของธนาคารในระยะยาว | ธนาคารได้มีการเตรียมความพร้อมในการรับมือกับผลกระทบของความเสี่ยงต่าง ๆ ที่อาจเกิดขึ้น ดังนี้
| 730 · Description: นโยบายของรัฐ · Info category: STRATEGIC_RISK · 764 · Description: ความผันผวนของอัตราแลกเปลี่ยน / อัตราดอกเบี้ย / อัตราเงินเฟ้อ · Info category: FINANCIAL_RISK · 1715 · Description: ความไม่แน่นอนของภาวะเศรษฐกิจ · Info category: STRATEGIC_RISK · 1717 · Description: ความเสี่ยงที่เกี่ยวข้องกับสิ่งแวดล้อม สังคม และบรรษัทภิบาล (ESG) · Info category: STRATEGIC_RISK · 1719 · Description: การเปลี่ยนแปลงสภาพภูมิอากาศและการเกิดภัยพิบัติ · Info category: STRATEGIC_RISK |
ความเสี่ยงต่อการลงทุนของผู้ถือหลักทรัพย์
ทะเบียนความเสี่ยง
| ชื่อความเสี่ยง | ลักษณะความเสี่ยง | ผลกระทบที่อาจเกิดขึ้น | มาตรการบริหารความเสี่ยง | ปัจจัยความเสี่ยงที่เกี่ยวข้อง |
|---|---|---|---|---|
| ความเสี่ยงต่อการลงทุนของผู้ถือหลักทรัพย์ | โครงสร้างผู้ถือหุ้นที่มีผู้ถือหุ้นรายใหญ่ถือหุ้นมากกว่า 50% อาจนำไปสู่ความเสี่ยงด้านธรรมาภิบาลที่สำคัญ เนื่องจากผู้ถือหุ้นรายใหญ่มีอำนาจควบคุมการตัดสินใจเชิงนโยบายและทิศทางขององค์กรในระดับสูง ซึ่งอาจส่งผลให้กระบวนการกำกับดูแลขาดความสมดุลและท้าทายต่อความเป็นอิสระของคณะกรรมการบริหารและคณะกรรมการตรวจสอบ ธนาคารอาจเผชิญความเสี่ยงด้านความขัดแย้งทางผลประโยชน์ หากมีการตัดสินใจที่เอื้อประโยชน์ต่อคู่ค้า บริษัทในเครือ หรือบุคคลที่เกี่ยวข้องกับผู้ถือหุ้นรายใหญ่ มากกว่าที่จะคำนึงถึงประโยชน์สูงสุดของผู้มีส่วนได้ส่วนเสียโดยรวม กลุ่มผู้ถือหุ้นรายใหญ่ของธนาคาร ได้แก่ บริษัท วี เอ็น บี โฮลดิ้ง จำกัด บริษัท ไทยประกันชีวิต จำกัด (มหาชน) และกลุ่มไชยวรรณ มีสัดส่วนการถือหุ้นรวมทั้งหมดร้อยละ 70.12 โดยบริษัท วี เอ็น บี โฮลดิ้ง จำกัด ในฐานะที่เป็นบริษัทแม่ของกลุ่มสถาบันการเงิน จำเป็นต้องมีสัดส่วนการถือหุ้นมากกว่าร้อยละ 50 เพื่อคงสถานะการเป็นบริษัทแม่ของกลุ่มสถาบันการเงิน | โครงสร้างผู้ถือหุ้นที่กระจุกตัวในผู้ถือหุ้นรายใหญ่ อาจส่งผลให้ธนาคารเผชิญความท้าทายด้านธรรมาภิบาล เนื่องจากอำนาจการตัดสินใจอาจขาดความสมดุลและส่งผลต่อความเป็นอิสระของคณะกรรมการกำกับดูแล หากเกิดการใช้อิทธิพลที่ไม่เหมาะสม ธนาคารอาจเสี่ยงต่อการดำเนินธุรกรรมที่ขัดกันของผลประโยชน์หรือไม่สอดคล้องกับหลักการกำกับดูแลที่ดี ซึ่งสามารถนำไปสู่การถูกตรวจสอบจากหน่วยงานกำกับดูแลอย่างเข้มงวด และอาจเกิดผลกระทบด้านชื่อเสียงต่อธนาคารได้ นอกจากนี้ ความเสี่ยงดังกล่าวอาจลดความเชื่อมั่นของผู้มีส่วนได้ส่วนเสีย รวมถึงนักลงทุนและผู้ฝากเงิน และอาจส่งผลต่อความสามารถในการระดมทุนในอนาคต ในกรณีที่เกิดความเสียหายเชิงยุทธศาสตร์ การตัดสินใจลงทุนที่ไม่เหมาะสม หรือการบริหารสินทรัพย์ที่เอื้อประโยชน์ต่อบุคคลใดบุคคลหนึ่ง อาจส่งผลกระทบโดยตรงต่อผลประกอบการของธนาคาร ธนาคารจึงให้ความสำคัญกับการมีกลไกตรวจสอบที่โปร่งใสและระบบบริหารความเสี่ยงที่รัดกุม เพื่อบรรเทาผลกระทบและรักษาความมั่นคงขององค์กรในระยะยาว | ธนาคารได้ให้ความสำคัญการบริหารความเสี่ยงด้านธรรมาภิบาลจากโครงสร้างผู้ถือหุ้นที่มีการกระจุกตัวสูงอย่างเป็นระบบ เพื่อรักษาความโปร่งใส ความเป็นอิสระ และความเชื่อมั่นของผู้มีส่วนได้ส่วนเสียทุกกลุ่ม โดยธนาคารได้เสริมสร้างบทบาทของคณะกรรมการอิสระให้สามารถทำหน้าที่กำกับดูแลและถ่วงดุลอำนาจของผู้ถือหุ้นรายใหญ่ได้อย่างมีประสิทธิภาพ รวมทั้งกำหนดจำนวนกรรมการอิสระในสัดส่วนที่เหมาะสมตามเกณฑ์ของหน่วยงานกำกับดูแล และให้กรรมการอิสระมีบทบาทสำคัญในคณะกรรมการชุดย่อยที่เกี่ยวข้องกับการตรวจสอบ การกำกับความเสี่ยง และสรรหาและพิจารณาค่าตอบแทน ธนาคารได้จัดทำกรอบนโยบายการทำธุรกรรมกับบุคคลที่เกี่ยวข้อง (Related Party Transactions) และกระบวนการอนุมัติที่เข้มงวดและโปร่งใส โดยรายการที่อาจก่อให้เกิดความขัดแย้งทางผลประโยชน์จะต้องผ่านการพิจารณาและอนุมัติจากคณะคณะกรรมการตรวจสอบ ทั้งนี้ ธนาคารยังเสริมระบบการติดตามและรายงานธุรกรรมดังกล่าวให้โปร่งใสและตรวจสอบย้อนหลังได้อย่างชัดเจน รวมถึงการเปิดเผยธุรกรรมดังกล่าวต่อสาธารณะ ในด้านการกำกับดูแล ธนาคารได้เสริมสร้างความเข้มแข็งของกระบวนการตรวจสอบภายในให้สามารถประเมินความเสี่ยงที่อาจเกิดขึ้นจากอิทธิพลของผู้ถือหุ้นรายใหญ่ได้อย่างรอบคอบ และรายงานผลต่อคณะกรรมการตรวจสอบโดยตรง นอกจากนี้ยังมีการจัดอบรมและสื่อสารนโยบายด้านจริยธรรม ความโปร่งใส และความเป็นอิสระให้แก่ผู้บริหารและพนักงานทั่วทั้งองค์กรอย่างสม่ำเสมอ ธนาคารยังได้ดำเนินมาตรการด้านการกำกับดูแลข้อมูลสารสนเทศและการเปิดเผยข้อมูลต่อผู้มีส่วนได้ส่วนเสียให้ครบถ้วน ถูกต้อง และตรงตามข้อกำหนดของธนาคารแห่งประเทศไทย สำนักงานคณะกรรมการกำกับหลักทรัพย์และตลาดหลักทรัพย์ และตลาดหลักทรัพย์แห่งประเทศไทย เพื่อให้เกิดความโปร่งใสสูงสุด รวมถึงจัดให้มีช่องทางรับข้อร้องเรียนหรือสัญญาณเตือนความเสี่ยงจากบุคลากรและภายนอกที่สามารถรายงานโดยไม่เปิดเผยตัวตน ด้วยมาตรการดังกล่าว ธนาคารสามารถลดความเสี่ยงจากอิทธิพลที่อาจเกินสมควรของผู้ถือหุ้นรายใหญ่ เสริมสร้างกลไกถ่วงดุลที่ชัดเจน และรักษาความมั่นคงทางธรรมาภิบาลและความยั่งยืนในการดำเนินธุรกิจในระยะยาวอย่างต่อเนื่อง | 768 · Description: การลงทุนของผู้ถือหลักทรัพย์ · Info category: HOLDER_RISK · 2969 · Description: ความเสี่ยงจากบริษัทมีผู้ถือหุ้นรายใหญ่ >50% · Info category: HOLDER_RISK |