

การประกอบธุรกิจ · 2025
หัวข้อในหมวดนี้23 หัวข้อ
- ข้อมูลบริษัท4 รายการ
- นโยบายการจ่ายเงินปันผล2 รายการ
- ผู้ถือหุ้นรายใหญ่3 รายการ
- ภาพรวมกลยุทธ์การดำเนินธุรกิจ6 รายการ
- การเปลี่ยนแปลงและพัฒนาการที่สำคัญ1 รายการ
- การใช้เงินที่ได้จากการระดมทุน2 รายการ
- ข้อผูกพันที่บริษัทให้คำมั่นไว้ในแบบแสดงรายการข้อมูล1 รายการ
- นโยบายการแบ่งการดำเนินงานของกลุ่มบริษัท1 รายการ
- บริษัทที่บริษัทฯ ถือหุ้นตั้งแต่ร้อยละ 10 ขึ้นไป1 รายการ
- ผู้ถือหุ้นที่อาจมีความขัดแย้งทางผลประโยชน์1 รายการ
- ความสัมพันธ์ระหว่างผู้ถือหุ้นรายใหญ่1 รายการ
- ข้อตกลงระหว่างผู้ถือหุ้น1 รายการ
- แผนภาพโครงสร้างการถือหุ้นของกลุ่มบริษัท2 รายการ
- โครงสร้างรายได้3 รายการ
- ลักษณะผลิตภัณฑ์หรือบริการ2 รายการ
- การวิจัยและพัฒนา2 รายการ
- ทรัพย์สินที่ใช้ในการประกอบธุรกิจ4 รายการ
- นโยบายการตลาดและภาวะการแข่งขัน3 รายการ
- การจัดหาผลิตภัณฑ์และบริการ2 รายการ
- ข้อมูลผลิตภัณฑ์ — ภาพรวม1 รายการ
- โครงการที่อยู่ระหว่างการดำเนินการ1 รายการ
- หุ้นกู้และตั๋วแลกเงิน2 รายการ
- หลักทรัพย์แปลงสภาพ1 รายการ
ข้อมูลบริษัท
ชื่อบริษัท
ธนาคารไทยเครดิต จำกัด (มหาชน)
โทรศัพท์
026975300
เว็บไซต์
www.thaicreditbank.com
อีเมล
ir@thaicreditbank.com
นโยบายการจ่ายเงินปันผล
นโยบายการจ่ายเงินปันผล
ธนาคารมีนโยบายจ่ายเงินปันผลให้แก่ผู้ถือหุ้นที่เป็นไปตามประกาศของธนาคารแห่งประเทศไทย และตามที่กฎหมายที่เกี่ยวข้องกำหนด ทั้งนี้ คณะกรรมการของธนาคารพิจารณากำหนดการจ่ายเงินปันผลโดยจะพิจารณาความสามารถในการจ่ายเงินปันผลจากกำไรสุทธิตามงบการเงินเฉพาะกิจการหลังหักภาษีเงินได้นิติบุคคลและเงินสำรองต่าง ๆ ทุกประเภทตามกฎหมายและตามที่ธนาคารกำหนดไว้ในแต่ละปี ซึ่งการจ่ายเงินปันผลดังกล่าวจะต้องไม่เกินกว่ากำไรสะสมตามงบการเงินเฉพาะกิจการของธนาคารและในกรณีที่งบการเงินของธนาคารมีผลขาดทุนสะสมอยู่ ธนาคารจะไม่พิจารณาจ่ายเงินปันผล ทั้งนี้ คณะกรรมการธนาคารจะพิจารณาความสามารถในการจ่ายเงินปันผล ตามข้อกำหนดของกฎหมายและข้อบังคับของธนาคารโดยยึดหลักความระมัดระวัง และคำนึงถึงปัจจัยต่าง ๆ เพื่อผลประโยชน์ต่อผู้ถือหุ้นเป็นหลัก เช่น ภาวะเศรษฐกิจ ผลการดำเนินงานและฐานะทางการเงิน กระแสเงินสด แผนการลงทุนและการขยายธุรกิจ การสำรองเงินไว้เพื่อจ่ายชำระคืนหนี้สินและการปฏิบัติตามเงื่อนไขภายใต้สัญญาต่าง ๆ หรือเพื่อเป็นเงินทุนหมุนเวียนของธนาคารความเสี่ยงที่อาจเกิดขึ้นในระยะข้างหน้า ตลอดจนความจำเป็นและความเหมาะสมอื่น ๆ ในอนาคตตามที่คณะกรรมการธนาคารพิจารณาเห็นสมควรหรือเหมาะสม
ทั้งนี้ การจ่ายเงินปันผลจะต้องไม่กระทบต่อการดำเนินงานปกติของธนาคารอย่างมีนัยสำคัญ และอยู่ภายใต้บังคับของกฎหมาย กฎเกณฑ์ กฎระเบียบ หรือคำวินิจฉัยที่เกี่ยวข้อง โดยเมื่อคณะกรรมการธนาคารมีมติเห็นชอบให้จ่ายเงินปันผลประจำปีของธนาคารแล้วจะต้องนำเสนอเพื่อขออนุมัติต่อที่ประชุมผู้ถือหุ้น เว้นแต่เป็นการจ่ายเงินปันผลระหว่างกาล ซึ่งคณะกรรมการธนาคารมีอำนาจอนุมัติให้จ่ายเงินปันผลระหว่างกาลได้เป็นครั้งคราวเมื่อคณะกรรมการธนาคารเห็นว่าธนาคารมีผลกำไรสมควรพอที่จะทำเช่นนั้น โดยจะต้องรายงานให้ที่ประชุมผู้ถือหุ้นทราบในการประชุมคราวต่อไป
ที่ประชุมคณะกรรมการธนาคารครั้งที่ 2/2566 ซึ่งประชุมเมื่อวันที่ 22 กุมภาพันธ์ 2566 ได้อนุมัติในหลักการเกี่ยวกับอัตราในการพิจารณาจ่ายเงินปันผลในช่วงปี 2567 ถึง ปี 2570 ซึ่งคาดว่าจะอยู่ในช่วงอัตราประมาณร้อยละ 5 ถึงร้อยละ 20 ของกำไรสุทธิในแต่ละปีข้างต้น ทั้งนี้ ก่อนการพิจารณาอนุมัติการจ่ายเงินปันผลในแต่ละคราว ธนาคารจะต้องปฏิบัติตามกฎหมายและพิจารณาให้เป็นไปตามข้อกำหนดที่กำหนดไว้ในนโยบายการจ่ายเงินปันผลดังกล่าวข้างต้นด้วย
ข้อมูลการจ่ายเงินปันผลย้อนหลัง
| ปีนี้ | ปีก่อน | 2 ปีก่อน | รายการ | คำอธิบาย | หมายเหตุ |
|---|---|---|---|---|---|
| 2.95 | 0 | 0 | อัตรากำไรสุทธิต่อหุ้น (บาท : หุ้น) | อัตรากำไรสุทธิต่อหุ้น (บาท : หุ้น) | |
| 0.6 | 0 | 0 | อัตราเงินปันผลต่อหุ้น (บาท : หุ้น) | อัตราเงินปันผลต่อหุ้น (บาท : หุ้น) | |
| 0 | 0 | 0 | อัตราส่วนหุ้นปันผล (จำนวนหุ้นเดิม : หุ้นปันผล) | อัตราส่วนหุ้นปันผล (จำนวนหุ้นเดิม : หุ้นปันผล) | |
| 0 | 0 | 0 | มูลค่าหุ้นปันผลต่อหุ้น (บาท : หุ้น) | มูลค่าหุ้นปันผลต่อหุ้น (บาท : หุ้น) | |
| 0.6 | 0 | 0 | รวมมูลค่าการจ่ายปันผล (บาท : หุ้น) | รวมมูลค่าการจ่ายปันผล (บาท : หุ้น) | ธนาคารจดทะเบียนเข้าตลาดหลักทรัพย์เมื่อวันที่ 8 กุมภาพันธ์ 2567 ธนาคารจึงเริ่มพิจารณาจ่ายเงินปันผลให้แก่ผู้ถือหุ้นเมื่อปี 2568 |
| 20.3 | 0 | 0 | อัตราการจ่ายเงินปันผลเทียบกับกำไรสุทธิ (%) | อัตราการจ่ายเงินปันผลเทียบกับกำไรสุทธิ (%) |
ภาพรวมกลยุทธ์การดำเนินธุรกิจ
บทนำ
คณะกรรมการของธนาคารให้ความสำคัญกับการทบทวน กลยุทธ์ วิสัยทัศน์ พันธกิจ เจตนารมณ์ และค่านิยมหลักขององค์กรอย่างต่อเนื่อง โดยมีการหารือร่วมกับคณะกรรมการบริหาร เพื่อปรับปรุงให้สอดคล้องกับทิศทางการดำเนินธุรกิจและเป้าหมายระยะยาวของธนาคารในอนาคต ทั้งนี้ คณะกรรมการยังมีบทบาทในการกำกับดูแลให้การดำเนินงานของฝ่ายบริหารเป็นไปตามกลยุทธ์ที่กำหนดไว้ พร้อมติดตามผลการดำเนินงานอย่างใกล้ชิด เพื่อให้มั่นใจว่าองค์กรมุ่งสู่ความสำเร็จตามเป้าหมายอย่างมีประสิทธิภาพและยั่งยืน
ปีที่ผ่านมาที่ประชุมคณะกรรมการธนาคาร ครั้งที่ 12/2568 ซึ่งประชุมเมื่อวันที่ 20 ธันวาคม 2568 ได้มีการพิจารณาทบทวนวิสัยทัศน์ พันธกิจ เจตนารมณ์ และหลักองค์กร เพื่อให้สอดคล้องกับเป้าหมายและกลยุทธ์การดำเนินธุรกิจของธนาคาร
สารจากประธานกรรมการ
ความร่วมมือ ร่วมใจของพนักงานทุกระดับ ผู้บริหาร คณะกรรมการตลอดปี 2568 เป็นพลังสำคัญที่ขับเคลื่อนธนาคารไทยเครดิตให้เติบโตเป็นธนาคารเต็มรูปแบบโดยธนาคารได้นำหุ้นเข้าจดทะเบียนในตลาดหลักทรัพย์แห่งประเทศไทยและมีผลประกอบการเป็นที่น่าพอใจบนพื้นฐานการขยายธุรกิจอย่างมั่นคง
ในปีต่อ ๆ ไป จะมีความท้าทายเพิ่มขึ้นไม่เฉพาะธนาคารไทยเครดิต แต่จะเกิดขึ้นกับทุกภาคส่วนทางเศรษฐกิจ รวมถึงคนทุกคนในประเทศนี้และในโลก ที่จะต้องฝ่าฟันอุปสรรคเหล่านี้ไปให้ได้ ทั้งในแง่เศรษฐกิจตกต่ำ ภาวะสงคราม การค้า ภาษี อย่างไรก็ตาม ในมุมมองเชิงบวก ผมมีความเชื่อมั่นว่า ความเป็นองค์กรของธนาคารไทยเครดิตที่มีความผสมผสานของช่วงอายุของพนักงานธนาคารไทยเครดิต วิธีคิดการทำงาน การรับฟังความเห็น เปิดใจ เรียนรู้ซึ่งกันและกัน มีความหวัง มีกำลังใจ บนปรัชญาที่ยึดมั่นเสมอมา “ทุกคนคือคนสำคัญ” จะสามารถปรับเปลี่ยนบทบาทการทำงานให้สอดคล้องกับความท้าทาย การเปลี่ยนแปลงทางเทคโนโลยี การเปลี่ยนแปลงด้านพฤติกรรมลูกค้า เพื่อมุ่งสู่เป้าหมายเดียวกันคือ ความสำเร็จขององค์กร ความพึงพอใจของลูกค้าและ Stakeholder ได้อย่างแน่นอน
สิ่งสำคัญที่จะขาดไปเสียมิได้คือ การยึดมั่นแนวทางการประกอบธุรกิจตามหลักความยั่งยืนที่คำนึงถึงความรับผิดชอบ 3 ด้าน คือ การดูแลสิ่งแวดล้อม (Environment) ความรับผิดชอบต่อสังคม (Social) และการกำกับดูแลกิจการที่ดี (Governance) หรือ ESG ในปี 2568 ธนาคารไทยเครดิต ได้รับการประเมิน Corporate Governance Reporting (CGR) ระดับ “ดีเลิศ” (Excellent) จากโครงการสำรวจการกำกับดูแลกิจการบริษัทจดทะเบียนไทย จัดโดยสมาคมส่งเสริมสถาบันกรรมการบริษัทไทย พร้อมกับการผลักดันกิจกรรมต่างๆ ของธนาคารไทยเครดิตให้สอดรับไปด้วยกัน เช่น Greenhouse Gas การพัฒนาผลิตภัณฑ์ทางการเงินที่ลดความเหลื่อมล้ำ การสร้างองค์ความรู้ทางการเงินผ่านกิจกรรม “ตังค์โต” การสร้างความเข้มแข็งของชุมชน การเพิ่มโอกาสการเข้าถึงแหล่งทุนทางการเงิน การสร้างความโปร่งใสและการกำกับดูแลกิจการที่ดีให้เกิดกับผู้บริหารและคณะกรรมการ ดังนั้น ESG จึงไม่ได้เป็นทางเลือกของธุรกิจอีกต่อไป แต่เป็น “ทางรอด” ที่ธนาคารไทยเครดิตภาคภูมิใจในการเป็นอีกหนึ่งแรงที่เสริมสร้างความสุข ความเป็นอยู่ที่ดี ความมั่นคงด้านรายได้ เป้าหมายความสำเร็จให้กับ Stakeholder ทุกมิติของธนาคารไทยเครดิต
วิสัยทัศน์
ธนาคารไทยเครดิตมุ่งมั่นสนับสนุนให้ลูกค้าเติบโตทางธุรกิจ และมีคุณภาพชีวิตที่ดีขึ้นด้วยบริการไมโครไฟแนนซ์ที่เป็นเอกลักษณ์ของธนาคาร
วัตถุประสงค์
ให้บริการทางการเงินที่ดีที่สุดแก่ผู้ประกอบการรายย่อยทั่วประเทศ
ส่งเสริมให้ลูกค้าทุกคนมีความรู้และวินัยทางการเงิน
สร้างสรรค์องค์กรให้ทุกคนมีความกระตือรือร้นและภาคภูมิใจในสิ่งที่ร่วมกันทำ
สร้างมูลค่าให้แก่ผู้ถือหุ้นโดยคำนึงถึงผลประโยชน์ของผู้มีส่วนได้เสีย
เป้าหมาย
"ทุกคนคือคนสำคัญ’ เป็นปรัชญาที่ธนาคารยึดมั่นมากว่า 10 ปี และเป็นรากฐานของกลยุทธ์ เป้าหมาย และแนวทางการดำเนินธุรกิจ ธนาคารได้สร้างรูปแบบธุรกิจที่มุ่งเน้นการให้บริการผู้ประกอบการรายย่อยที่มักถูกมองข้าม โดยมองพวกเขาในฐานะเจ้าของธุรกิจ ไม่ใช่เพียงผู้กู้ยืมเงิน การให้สินเชื่อจึงตั้งอยู่บนพื้นฐานของความสัมพันธ์และวัฒนธรรมแห่งการดูแลลูกค้าอย่างแท้จริง ซึ่งสะท้อนถึงค่านิยมและวัฒนธรรมองค์กรของธนาคาร
กลยุทธ์การดำเนินธุรกิจ
ธนาคารไทยเครดิตเป็นธนาคารที่มีการเติบโตต่อเนื่องและได้รับการยกย่องให้เป็นธนาคารที่เติบโตเร็วที่สุดในช่วงหลายทศวรรษที่ผ่านมา ถึงแม้ว่าปี 2568 ถือเป็นปีที่ท้าทายของเครษฐกิจประเทศไทยและอุตสาหกรรมการเงิน ธนาคารก็ยังสามารถดำเนินการเติบโต และมีอัตราการเติบโตเหนือว่าสถาบันการเงินอื่นในอุตสาหกรรม
โดยกลยุทธ์หลักของธนาคารยังคงเน้นไปที่ 3 ด้านหลัก ได้แก่ การเติบโตของสินเชื่อหลัก การพัฒนาเทคโนโลยีสารสนเทศ (Digital Transformation) และการพัฒนาธุรกิจใหม่ ธนาคารได้แสดงให้เห็นถึงศักยภาพในการเติบโตที่รวดเร็วที่สุดในอุตสาหกรรมอย่างต่อเนื่องมานานกว่าทศวรรษ โดยยังคงเน้นให้บริการทางการเงินแบบยั่งยืนให้กับกลุ่มลูกค้าไมโครและกลุ่มลูกค้าที่ไม่สามารถเข้าถึงการเงินในระบบ นอกจากนี้ ธนาคารให้ความสำคัญอย่างยิ่งกับการบริหารคุณภาพสินเชื่อ เพื่อให้มั่นใจว่าธนาคารจะสามารถเติบโตได้อย่างแข็งแกร่งทั้งในระยะสั้นและระยะยาว เน้นการยึดลูกค้าเป็นศูนย์กลาง พร้อมส่งมอบคุณค่าที่แท้จริง รวมถึงมีการพัฒนาออกแบบผลิตภัณฑ์ให้มีความยืดหยุ่นสูง สามารถตอบสนองความต้องการของลูกค้าที่หลากหลาย ธนาคารมุ่งมั่นให้ความสำคัญในการสร้างความสัมพันธ์กับลูกค้า ด้วยความเข้าใจและการมีส่วนร่วม เพื่อเป็นส่วนหนึ่งในการขับเคลื่อนธุรกิจของลูกค้าให้เติบโตต่อไปได้
ธนาคารยังคงเดินหน้ากลยุทธ์พัฒนาเทคโนโลยีสารสนเทศ (Digital Transformation) อย่างต่อเนื่อง เพื่อสร้างความแข็งแกร่งและเพิ่มขีดความสามารถในการแข่งขัน ปีที่ผ่านมาได้ดำเนินการตามแผน Digital Transformation 1.0 ซึ่งมุ่งเน้นการวางรากฐานด้านโครงสร้างเทคโนโลยี การปรับปรุงระบบงานหลัก การยกระดับประสบการณ์ลูกค้าในช่องทางดิจิทัล และการเพิ่มประสิทธิภาพการทำงานโดยรวม
สำหรับปีถัดไป ธนาคารจะก้าวสู่แผน Digital Transformation 2.0 โดยเน้นการออกแบบและพัฒนา Digital Banking Platform ที่ครบวงจร เพื่อรองรับบริการทางการเงินในรูปแบบดิจิทัลอย่างเต็มรูปแบบ แผนนี้จะมุ่งเน้นการสร้างสถาปัตยกรรมระบบที่ทันสมัย รองรับการเชื่อมต่อกับเทคโนโลยีใหม่ รวมถึงการใช้ข้อมูลเชิงลึก (Data Analytics) เพื่อพัฒนาผลิตภัณฑ์และบริการที่ตอบโจทย์ลูกค้า พร้อมทั้งยกระดับความปลอดภัยและประสบการณ์ผู้ใช้ เพื่อสร้างความแตกต่างและความยั่งยืนในยุคดิจิทัล
การให้บริการแก่ลูกค้าอย่างเป็นธรรมถือเป็นกระบวนการสำคัญในการดำเนินงาน เพื่อปกป้องลูกค้าและสร้างความยั่งยืนให้กับธุรกิจของธนาคาร โดยยึดมั่นตามหลักการกำกับดูแลด้านการให้บริการแก่ลูกค้าอย่างเป็นธรรมของธนาคารแห่งประเทศไทย ธนาคารมุ่งมั่นดูแลลูกค้าผ่านการดำเนินงานด้วยความโปร่งใส การให้สินเชื่ออย่างมีความรับผิดชอบ และการปฏิบัติที่เป็นธรรม ซึ่งรวมถึงการให้ข้อมูลที่ชัดเจน การตั้งราคาที่เป็นธรรม และการให้คำแนะนำอย่างเหมาะสม เพื่อให้แน่ใจว่าลูกค้าจะได้รับข้อมูลที่ครบถ้วน และการดูแลปฏิบัติด้วยความซื่อสัตย์
ธนาคารมุ่งมั่นในการขับเคลื่อนพัฒนาชุมชน โดยเฉพาะอย่างยิ่งผ่านโครงการ ตังค์โต Know-How ซึ่งเป็นโครงการที่ให้ความรู้ด้านการเงิน มีเป้าหมายไม่เพียงแค่ผู้ประกอบการขนาดเล็ก แต่ยังรวมถึงนักศึกษา และพนักงานประจำ มีวัตถุประสงค์ให้ทุกคนได้เรียนรู้วิธีการออมเงิน การเพิ่มพูนและการบริหารจัดการการเงิน ผ่านการปฏิบัติที่เข้าใจง่าย ถือเป็นโครงการที่มีชื่อเสียง ได้รับความไว้วางใจ และนับตั้งแต่ก่อตั้งโครงการในปี 2560 มีผู้เข้าร่วมโครงการแล้วกว่า 308,782 คน และในปี 2568 มีผู้เข้าร่วมโครงการกว่า 68,444 คน ธนาคารได้รับผลคะแนนความพึงพอใจ (NPS) ของผู้เข้าร่วมโครงการ มากกว่าร้อยละ 80 ซึ่งบ่งบอกถึงความพึงพอใจสูงสุดของลูกค้า ด้วยเนื้อหาโครงการที่สามารถนำไปปรับใช้ในการดำเนินชีวิตได้โดยตรง
การเปลี่ยนแปลงและพัฒนาการที่สำคัญ
การเปลี่ยนแปลงและพัฒนาการที่สำคัญ
| ปี | คำอธิบาย |
|---|---|
| 1,970 | ธนาคารจัดตั้งขึ้นภายใต้ชื่อบริษัท เครดิตฟองซิเอร์ไทยเคหะ จำกัด โดยประกอบธุรกิจให้บริการทางการเงิน |
| 2,005 | ธนาคาร ได้จดทะเบียนแปรสภาพเป็นบริษัทมหาชนจำกัด ชื่อบริษัท เครดิตฟองซิเอร์ ไทยเคหะ จำกัด (มหาชน)เมื่อวันที่ 28 กรกฎาคม 2548 ที่ทุนจดทะเบียนเท่ากับ 300.0 ล้านบาท และได้เพิ่มทุนจดทะเบียนเป็นจำนวน 1,000.0 ล้านบาท |
| 2,025 |
|
| 2,024 |
|
| 2,023 |
|
| 2,022 |
|
| 2,021 | ธนาคารเพิ่มทุนจดทะเบียนจากจำนวน 5,156.25 ล้านบาท เป็นจำนวน 5,903.75 ล้านบาท เพื่อรองรับใบสำคัญแสดงสิทธิ |
| 2,019 |
|
| 2,018 | ก่อตั้งบริษัท ไทยไมโคร ดิจิทัล โซลูชั่นส์ จำกัด (“TMDS”) ซึ่งเป็นบริษัทย่อยของธนาคารที่ถือหุ้นร้อยละ 99.99 ของทุนชำระแล้วทั้งหมด เพื่อให้บริการด้านธุรกรรมทางการเงินอิเล็กทรอนิกส์ผ่านแอปพลิเคชัน “ไมโครเพย์” (Micro Pay e-Wallet) |
| 2,017 | ธนาคารเพิ่มทุนจดทะเบียนจากจำนวน 4,125.0 ล้านบาท เป็นจำนวน 5,156.25 ล้านบาท |
| 2,016 | ธนาคารริเริ่มโครงการตังค์โต Know-how ในภารกิจส่งเสริมความรู้ทางการเงิน และให้ความสำคัญกับการให้ความรู้ในการวางแผนทางการเงิน การออมเงิน การจัดการหนี้ และการบริหารความเสี่ยงทางการเงินในภาวะวิกฤตแก่ผู้ประกอบการรายย่อยและผู้ประกอบการ SME รวมทั้งประชาชนทั่วไป ที่เป็นมนุษย์เงินเดือน การมีพื้นฐานความรู้ ความเข้าใจทางการเงินที่ดี จะช่วยให้ผู้เข้าอบรม สามารถตัดสินใจในการบริหารการเงินได้ดียิ่งขึ้นในอนาคต และเพิ่มขีดความสามารถในการดำรงชีวิตให้มีความมั่นคง และสร้างคุณค่าในตัวเองมากยิ่งขึ้น |
| 2,015 |
|
| 2,014 | ธนาคารเพิ่มทุนจดทะเบียนจากจำนวน 3,000.0 ล้านบาท เป็นจำนวน 3,125.0 ล้านบาท |
| 2,013 | ธนาคารริเริ่มการให้บริการสาขาสินเชื่อเพื่อรายย่อย โดยเป็นสาขาที่ให้บริการเฉพาะสินเชื่อและมีสถานที่ตั้งในบริเวณแหล่งชุมชมใกล้สถานประกอบการของผู้ประกอบการรายย่อยและวิสาหกิจขนาดกลางและขนาดย่อม (SMEs) เป็นโมเดลสาขาที่แตกต่างจากสาขาของธนาคารโดยทั่วไป เน้นการให้บริการที่รองรับความต้องการเข้าถึงสินเชื่อในระบบของกลุ่มลูกค้าธุรกิจรายย่อยได้อย่างครอบคลุม |
| 2,012 | ธนาคารได้มีการเปลี่ยนแปลงโครงสร้างทีมบริหาร และนายวิญญู ไชยวรรณ เข้ามาดำรงตำแหน่งประธานเจ้าหน้าที่บริหาร และนายรอยย์ ออกุสตินัส กุนารา (“นายรอยย์”) เข้ามาดำรงตำแหน่งกรรมการผู้จัดการ เพื่อรองรับการเติบโตในอนาคตมุ่งสู่ “ธนาคารพาณิชย์เพื่อรายย่อยที่ดีที่สุด” |
| 2,010 | ธนาคารเพิ่มทุนจดทะเบียนจากจำนวน 1,500.0 ล้านบาท เป็นจำนวน 2,000.0 ล้านบาทในเดือนเมษายน 2553 และเป็นจำนวน 3,000.0 ล้านบาทในเดือนตุลาคม 2553 |
| 2,008 | ธนาคารเพิ่มทุนจดทะเบียนจากจำนวน 1,000.0 ล้านบาท เป็นจำนวน 1,500.0 ล้านบาท |
| 2,007 |
|
| 2,006 | ธนาคาร ได้รับใบอนุญาตให้ประกอบการธนาคารพาณิชย์เมื่อวันที่ 22 ธันวาคม 2549 เพื่อประกอบธุรกิจธนาคารพาณิชย์เพื่อรายย่อย |
การใช้เงินที่ได้จากการระดมทุน
บทนำ
จากที่ธนาคารได้เสนอขายหุ้นสามัญเพิ่มทุนต่อประชาชนเป็นครั้งแรก (IPO) เมื่อวันที่ 23-26 มกราคม 2567 จำนวน 64,705,890 หุ้น ในราคาเสนอขายหุ้นละ 29 บาท และได้นำหุ้นสามัญเพิ่มทุนของธนาคารเข้าจดทะเบียนในตลาดหลักทรัพย์แห่งประเทศไทย เมื่อวันที่ 9 กุมภาพันธ์ 2567 นั้น ธนาคารได้รับเงินจากการเสนอขายหุ้นสามัญเพิ่มทุนเป็นจำนวน 1,834.9 ล้านบาท (หลังหักค่าใช้จ่ายในการเสนอขายหลักทรัพย์และค่าใช้จ่ายอื่นๆ ที่เกี่ยวข้อง) รายงานการใช้เงินเพิ่มทุนที่ได้รับจากการเสนอขายหุ้นสามัญเพิ่มทุนต่อประชาชนเป็นครั้งแรก (IPO) สิ้นสุด วันที่ 31 ธันวาคม 2568 รายละเอียดดังนี้
(หน่วย: ล้านบาท) | ||||
วัตถุประสงค์การใช้เงิน | แผนการใช้เงินโดยประมาณ | ยอดคงเหลือ ณ วันที่ 30 มิถุนายน 2568 | จำนวนเงินที่ใช้ไปตั้งแต่ 1 กรกฎาคม ถึง วันที่ 31 ธันวาคม 2568 | จำนวนเงินคงเหลือ ณ วันที่ 31 ธันวาคม 2568 |
เสริมสร้างความแข็งแกร่งของเงินกองทุนของธนาคารเพื่อใช้เป็นเงินทุนสำหรับการขยายพอร์ตสินเชื่อ | 917.4 | 0 | 0 | 0 |
ปรับปรุงและพัฒนาระบบเทคโนโลยีสารสนเทศในการเปลี่ยนผ่านสู่ระบบดิจิทัล และโครงสร้างพื้นฐานด้านความปลอดภัยของระบบเทคโนโลยีสารสนเทศ | 917.4 | 610.1 | 116.7 | 493.4 |
รวมทั้งสิ้น | 1,834.9 | 610.1 | 116.7 | 493.4 |
มีเงินที่ได้จากการเสนอขายหลักทรัพย์ที่ต้องรายงานการใช้เงินหรือไม่
ไม่มี
ข้อผูกพันที่บริษัทให้คำมั่นไว้ในแบบแสดงรายการข้อมูล
มีข้อผูกพันหรือเงื่อนไขจากการเสนอขายหรือการรับหลักทรัพย์หรือไม่
ไม่มี
นโยบายการแบ่งการดำเนินงานของกลุ่มบริษัท
รายละเอียด
ธนาคารถือหุ้นทางตรงในบริษัทย่อยจำนวน 1 บริษัท ซึ่งเป็นไปตามนิยามในประกาศคณะกรรมการกำกับหลักทรัพย์และตลาดหลักทรัพย์ โดยข้อมูล ณ วันที่ 31 ธันวาคม 2568 ปรากฏรายละเอียดดังนี้
บริษัท ไทยไมโคร ดิจิทัล โซลูชั่นส์ จำกัด (“TMDS”)
จัดตั้งเมื่อวันที่ 4 เมษายน 2561
ให้บริการการชำระเงินภายใต้การกำกับจากธนาคารแห่งประเทศไทย
ณ วันที่ 31 ธันวาคม 2568 มีทุนจดทะเบียน 450,0000,0000 บาท
ที่ตั้งสำนักงาน เลขที่ 121/108 อาคารอาร์ เอส ทาวเวอร์ ชั้นที่ 41 ถนนรัชดาภิเษก แขวงดินแดง เขตดินแดง กรุงเทพฯ 10400
บริษัทที่บริษัทฯ ถือหุ้นตั้งแต่ร้อยละ 10 ขึ้นไป
รายชื่อบริษัท (ถือหุ้น ≥ 10%)
| ชื่อบริษัท | ที่อยู่ | จังหวัด | รหัสไปรษณีย์ | โทรศัพท์ | ประเภทธุรกิจ | ประเภทหลักทรัพย์ | จำนวนหุ้น | จำนวนหุ้นที่ชำระแล้ว |
|---|---|---|---|---|---|---|---|---|
| บริษัท ไทยไมโคร ดิจิทัล โซลูชั่นส์ จำกัด | เลขที่ 121/108 อาคารอาร์ เอส ทาวเวอร์ ชั้นที่ 41 ถนนรัชดาภิเษก แขวงดินแดง เขตดินแดง | กรุงเทพ | 10400 | 02-697-5353 | กิจกรรมการประมวลผลและการเรียกชำระเงินสำหรับธุรกรรมทางการเงิน | หุ้นสามัญ | 44,999,985 | 44,999,985 |
โครงสร้างรายได้
รายได้จากผลิตภัณฑ์/บริการ
| หมวดรายได้ | คำอธิบาย | ปีนี้ | ปีนี้ (%) | ปีก่อน | ปีก่อน (%) | 2 ปีก่อน | 2 ปีก่อน (%) |
|---|---|---|---|---|---|---|---|
| รายได้จากการดำเนินงานรวม | รายได้จากการดำเนินงานรวม | 18,163,134 | 100 | 18,137,962 | 100 | 15,894,566 | 100 |
| รายการระหว่างธนาคารและตลาดเงิน | 277,587 | 1.53 | 396,565 | 2.19 | 340,494 | 2.14 | |
| เงินลงทุนในตราสารหนี้ | 48,502 | 0.27 | 104,078 | 0.57 | 62,581 | 0.39 | |
| เงินให้สินเชื่อแก่ลูกหนี้ | 17,671,836 | 97.3 | 17,505,568 | 96.51 | 15,371,339 | 96.71 | |
| การให้เช่าซื้อ | 160,443 | 0.88 | 130,145 | 0.72 | 119,837 | 0.75 | |
| อื่น ๆ | อื่น ๆ | 4,766 | 0.03 | 1,606 | 0.01 | 315 | 0 |
รายได้จากการส่งออก
| หมวดรายได้ | คำอธิบาย | ปีนี้ | ปีนี้ (%) | ปีก่อน | ปีก่อน (%) | 2 ปีก่อน | 2 ปีก่อน (%) |
|---|---|---|---|---|---|---|---|
| รายได้รวม | รายได้จากการดำเนินงานรวม | 18,163,134 | 100 | 18,137,962 | 100 | 15,894,566 | 100 |
| รายได้จากในประเทศ | รายได้จากในประเทศ | 18,163,134 | 100 | 18,137,962 | 100 | 15,894,566 | 100 |
| รายได้จากต่างประเทศ | รายได้จากต่างประเทศ | 0 | 0 | 0 | 0 | 0 | 0 |
รายได้อื่น
| รายได้อื่นจากการดำเนินงาน | รายได้อื่นนอกเหนือจากการดำเนินงาน | ส่วนแบ่งกำไร |
|---|---|---|
| 1710 · As of year: 1006542.0 · Description: รายได้อื่นรวม · As of yesteryear: 561656.0 · As of year before yesteryear: 704140.0 · 1711 · As of year: 982236.0 · Description: รายได้อื่นจากการดำเนินงาน · As of yesteryear: 563454.0 · As of year before yesteryear: 709740.0 | 1712 · As of year: 24306.0 · Description: รายได้อื่นนอกเหนือจากการดำเนินงาน · As of yesteryear: -1798.0 · As of year before yesteryear: -5600.0 | 1713 · As of year: 0.0 · Description: ส่วนแบ่งกำไร (ขาดทุน) · As of yesteryear: 0.0 · As of year before yesteryear: 0.0 |
ลักษณะผลิตภัณฑ์หรือบริการ
ประเภทธุรกิจ
3115
กลุ่มธุรกิจ
| กลุ่มธุรกิจ | คำอธิบาย | |||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
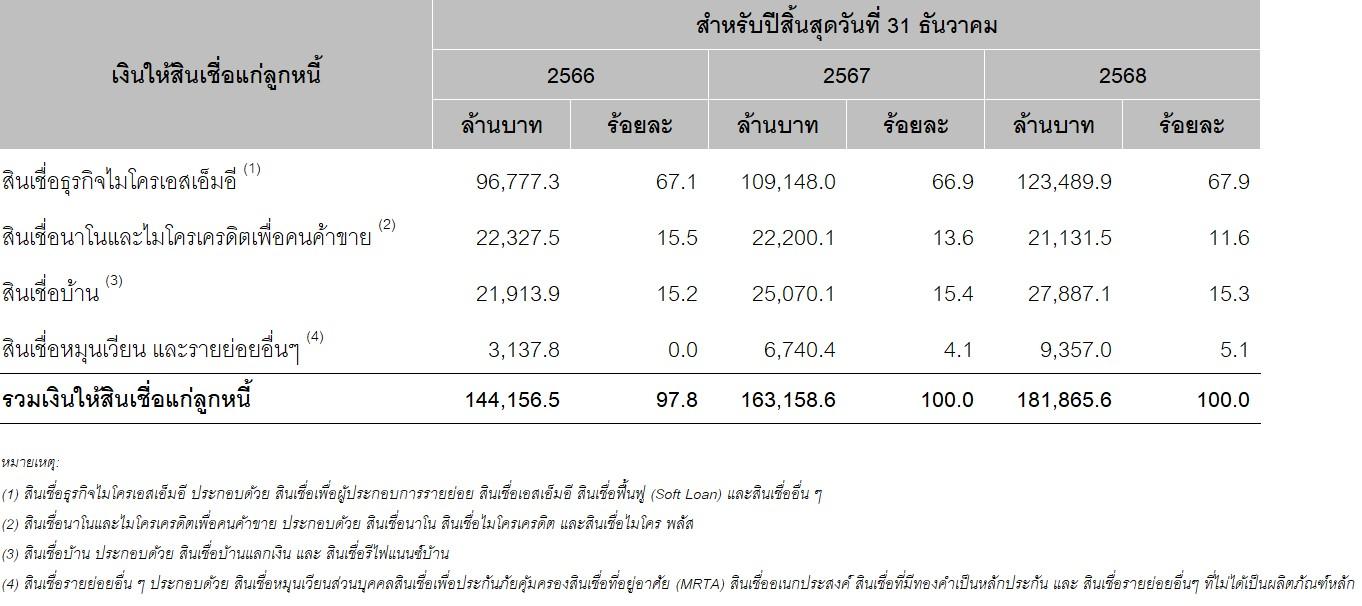
| 1. ธุรกิจการให้สินเชื่อ | ตารางด้านล่างนี้แสดงรายละเอียดของกลุ่มผลิตภัณฑ์สินเชื่อของธนาคาร ณ วันที่ 31 ธันวาคม 2566 2567 และ 2568
สินเชื่อธุรกิจไมโครเอสเอ็มอี เป็นผลิตภัณฑ์หลักของธนาคาร ที่มีสัดส่วนเงินให้สินเชื่อแก่ลูกหนี้สูงที่สุด โดยเป็นการให้บริการทางการเงิน เพื่อวัตถุประสงค์เป็นเงินทุนหมุนเวียนและแหล่งเงินทุนให้กับลูกค้า เพื่อที่จะเสริมสภาพคล่องของธุรกิจ สนับสนุนการขยายกิจการ หรือเพื่อรีไฟแนนซ์สินเชื่อธุรกิจจากสถาบันการเงินอื่น ผลิตภัณฑ์และบริการที่ได้รับความนิยมจากลูกค้า เช่น “สินเชื่อกล้าให้” สำหรับกลุ่มลูกค้าที่มีผลประกอบการและประวัติการเงินที่ดี มีความหลากหลายครอบคลุมทุกความต้องการที่แตกต่างกัน โดยธนาคารมีผลิตภัณฑ์สินเชื่อที่หลากหลายมากกว่า 10 ผลิตภัณฑ์ย่อย ซึ่งครอบคลุมความต้องการและข้อจำกัดของผู้ประกอบการแต่ละราย ทั้งผลิตภัณฑ์สินเชื่อแบบมีหลักประกันและไม่มีหลักประกัน ซึ่งครอบคลุมกลุ่มบุคคลธรรมดาและนิติบุคคล ทั้งนี้ สินเชื่อธุรกิจไมโครเอสเอ็มอี โดยหลักประกอบด้วย (ก) สินเชื่อแบบใช้หลักทรัพย์ค้ำประกัน และวงเงินอนุมัติไม่เกินมูลค่าหลักประกัน (ข) สินเชื่อแบบใช้หลักทรัพย์ค้ำประกัน และวงเงินอนุมัติสูงกว่ามูลค่าหลักประกัน (ค) สินเชื่อแบบไม่ใช้หลักทรัพย์ค้ำประกัน (ง) สินเชื่อวงเงินเบิกเกินบัญชี (Overdraft) และ (จ) สินเชื่อ SME กล้าให้ กล้าเปลี่ยน โดยมีรายละเอียดสินเชื่อธุรกิจไมโครเอสเอ็มอี ดังนี้
ธนาคารเล็งเห็นความสำคัญและความจำเป็นในการพัฒนาผลิตภัณฑ์และบริการสินเชื่อที่ตอบโจทย์ความต้องการของผู้ประกอบการรายย่อย โดยเฉพาะพ่อค้าแม่ค้า ให้สามารถเข้าถึงสินเชื่อในระบบได้ โดยไม่ต้องใช้หลักทรัพย์ค้ำประกัน ประกอบกับการมีกระบวนการอนุมัติสินเชื่อให้รวดเร็วทันต่อความต้องการเงินทุน เพื่อช่วยเหลือกลุ่มผู้ประกอบการรายย่อยอันเป็นรากฐานของประเทศไทยให้สามารถข้ามผ่านวิกฤตได้สำเร็จและฟื้นคืนธุรกิจได้อีกครั้งด้วยสินเชื่อที่หลากหลายแตกต่างกัน สินเชื่อนาโนและไมโครเครดิตเพื่อคนค้าขาย มีผลิตภัณฑ์สินเชื่อหลัก ได้แก่ (ก) สินเชื่อนาโนเครดิต (ข) สินเชื่อไมโครเครดิต และ (ค) สินเชื่อไมโคร พลัส และ แม๊กซ์ โดยมีรายละเอียดดังนี้
ธนาคารได้เริ่มให้บริการสินเชื่อบ้านแลกเงิน (Home for Cash) ในปี 2558 จากความตั้งใจที่จะช่วยลดภาระหนี้จากการรวมหนี้สินเชื่อไว้ที่เดียว เนื่องจากมีประชาชนจำนวนมากที่มีภาระหนี้สินเชื่อส่วนบุคคลและหนี้สินอื่น ๆ อยู่หลายวงเงินสินเชื่อในอัตราดอกเบี้ยที่สูง โดยลูกค้าใช้ที่ดินและบ้านหรืออาคารชุดมาเป็นหลักประกันสินเชื่อบ้านแลกเงินโดยการรวมหนี้ดังกล่าวโดยใช้อสังหาริมทรัพย์เป็นหลักประกันจะช่วยทำให้สามารถกำหนดระยะเวลาการผ่อนชำระที่ยาวขึ้น ซึ่งลดภาระจำนวนเงินผ่อนต่อเดือนให้สอดคล้องกับความสามารถในการจ่ายชำระของลูกค้ามากยิ่งขึ้น รวมถึงมีอัตราดอกเบี้ยที่ต่ำกว่าอัตราดอกเบี้ยสินเชื่อส่วนบุคคลจึงเป็นการเพิ่มสภาพคล่อง กอปรกับสร้างวินัยทางการเงินให้กับลูกค้าจากการมีงวดการผ่อนชำระที่ชัดเจนกับธนาคารเพียงหนึ่งแห่ง นอกจากนี้ธนาคารยังมีผลิตภัณฑ์สินเชื่อรีไฟแนนซ์บ้านที่ตอบโจทย์ความต้องการสำหรับบุคคลทั่วไปซึ่งมีการขอสินเชื่อเพื่อที่อยู่อาศัยกับสถาบันการเงินอื่น พร้อมให้วงเงินส่วนเพิ่มเป็นวงเงินสินเชื่ออเนกประสงค์ ทั้งนี้ ปัจจุบันธนาคารไม่ได้มีการให้เงินสินเชื่อบ้าน ซึ่งเป็นสินเชื่อเพื่อซื้อบ้านใหม่ สินเชื่อบ้านแลกเงินมีผลิตภัณฑ์สินเชื่อหลัก ได้แก่ (ก) สินเชื่อบ้านแลกเงิน (ข) สินเชื่อรีไฟแนนซ์เพื่อที่อยู่อาศัย และ (ค) สินเชื่อรีไฟแนนซ์พลัส โดยมีรายละเอียดดังนี้
สินเชื่อส่วนบุคคลเป็นสินเชื่อส่วนบุคคลหมุนเวียนพร้อมใช้ ภายใต้การกำกับของธนาคารแห่งประเทศไทยที่ไม่ต้องมีหลักทรัพย์หรือผู้ค้ำประกัน โดยคิดอัตราดอกเบี้ยลดต้นลดดอก ซึ่งเจาะกลุ่มลูกค้าเป้าหมายที่มีรายได้ประจำ เช่น กลุ่มพนักงานประจำ พนักงานรัฐวิสาหกิจ และข้าราชการ เป็นต้น โดยสามารถเลือกแบบสินเชื่อที่มีวงเงินหมุนเวียนพร้อมใช้ หรือรีไฟแนนซ์หนี้บัตรเครดิตหรือสินเชื่อบุคคลอื่น ๆ ภายใต้วงเงินอนุมัติสูงสุด 2 ล้านบาท ซึ่งหากผู้กู้มีรายได้ตั้งแต่ 30,000 บาทต่อเดือนจะได้รับวงเงินไม่เกิน 5 เท่าของรายได้เฉลี่ยต่อเดือน และหากผู้กู้มีรายได้น้อยกว่า 30,000 บาทต่อเดือนจะได้รับวงเงินไม่เกิน 1.5 เท่าของรายได้เฉลี่ยต่อเดือน (และตามเงื่อนไขอื่น ๆ ตามที่ธนาคารกำหนด) ทั้งนี้ วงเงินดังกล่าวเป็นตามเกณฑ์ของธนาคารแห่งประเทศไทย อีกทั้ง ลูกค้าสามารถเลือกการผ่อนชำระขั้นต่ำ เต็มจำนวน หรือเป็นงวดสูงสุด 60 งวดทำให้ลูกค้าสามารถวางแผนการใช้เงินได้อย่างมีประสิทธิภาพ โดยธนาคารคิดอัตราดอกเบี้ยสูงสุดไม่เกินร้อยละ 25 ต่อปี ซึ่งเป็นอัตราดอกเบี้ยและค่าธรรมเนียมสูงสุดที่กำหนดโดยธนาคารแห่งประเทศไทย นอกจากนี้ ธนาคารได้เข้าทำสัญญาซื้อสิทธิเรียกร้องกับ Ascend Nano ซึ่งเป็นสิทธิเรียกร้องภายใต้สัญญาสินเชื่อที่ Ascend Nano เข้าทำกับลูกหนี้ (“สิทธิเรียกร้องภายใต้สัญญาสินเชื่อ") โดยธนาคารจะรับซื้อสิทธิเรียกร้องภายใต้สัญญาสินเชื่อที่ผ่านเกณฑ์การคัดเลือกของธนาคารตามรายละเอียดที่ระบุในสัญญา ทั้งนี้ การเข้าทำสัญญาดังกล่าวถือเป็นการสนับสนุนกลยุทธ์ในการขยายผลิตภัณฑ์สินเชื่อหมุนเวียนส่วนบุคคลไปยังกลุ่มเป้าหมายใหม่ (นอกเหนือจากกลุ่มลูกค้าที่มีรายได้ประจำ) ทั้งนี้ เมื่อธนาคารได้รับโอนสิทธิเรียกร้องภายใต้สัญญาสินเชื่อจาก Ascend Nano เสร็จสิ้นแล้วนั้น ธนาคารจะเป็นผู้รับสิทธิในเงินต้นคงค้าง ดอกเบี้ย และค่าธรรมเนียมที่เกี่ยวข้องภายใต้สัญญาสินเชื่อดังกล่าว โดยลูกหนี้จะดำเนินการชำระเงินค่าสินเชื่อผ่านแอปพลิเคชัน True Money Wallet และ/หรือช่องทางอื่นใดตามที่ตกลงกัน
ธนาคารยังมีสินเชื่อรายย่อยอื่น ๆ เช่น สินเชื่อที่มีทองคำเป็นหลักประกัน สินเชื่อแบบเช่าชื้อสำหรับลูกค้าบุคคลทั่วไป และสินเชื่อรายย่อยอื่น ๆ ช่องทางการจัดจำหน่าย ในการให้บริการสินเชื่อ ธนาคารจะเข้าถึงกลุ่มลูกค้าผ่านพนักงานขายสินเชื่อ (Relationship Manager) และเจ้าหน้าที่แนะนำสินเชื่อ (Credit Advisor) ซึ่งธนาคารได้มีการจัดอบรมให้กับพนักงานดังกล่าว ทั้งในด้านความรู้พื้นฐานและเทคนิคเฉพาะของแต่ละผลิตภัณฑ์ เพื่อให้พนักงานสามารถถ่ายทอดองค์ความรู้ทางด้านการเงินและรายละเอียดผลิตภัณฑ์ให้กับลูกค้าอย่างถูกต้องครบถ้วน นอกจากนี้ ธนาคารได้จัดโครงสร้างองค์กรให้มีการตรวจสอบและถ่วงดุลอำนาจจากผู้บังคับบัญชา ทั้งผู้จัดการทีมพนักงานขายสินเชื่อ (Team Manager) ผู้จัดการศูนย์สินเชื่อ (Zone Manager) และผู้จัดการส่วนภูมิภาค (Regional Manager) ที่จะทำหน้าที่สื่อสารนโยบายและกลยุทธ์ขององค์กร การติดตามผลการดำเนินงานและคุณภาพสินเชื่อในภาพรวม เพื่อให้ดำเนินการเป็นไปตามเป้าหมายเดียวกัน ธนาคารมีเจ้าหน้าที่แนะนำสินเชื่อ (Credit Advisor) เพื่อสนับสนุนสินเชื่อนาโนและไมโครเครดิตเพื่อธุรกิจรายย่อย ซึ่งดำเนินการทั้งนำเสนอผลิตภัณฑ์ พิจารณาวิเคราะห์สินเชื่อ (แล้วจึงนำส่งให้กับผู้จัดการทีมพนักงานขายสินเชื่อ ผู้จัดการศูนย์สินเชื่อ และผู้จัดการส่วนภูมิภาค เพื่ออนุมัติตามอำนาจอนุมัติที่เกี่ยวข้อง) และรับชำระหนี้เงินกู้จากลูกค้า ทั้งนี้ เพื่อเป็นการเพิ่มประสิทธิภาพของพนักงานและลดการพึ่งพากระบวนการที่ดำเนินการด้วยพนักงาน (Manual) เจ้าหน้าที่แนะนำสินเชื่อได้ใช้ระบบ Tels-nano ในการช่วยวิเคราะห์คุณภาพสินเชื่อและแนะนำวงเงินสินเชื่อที่เหมาะสม รวมถึง Tablet เพื่อเพิ่มประสิทธิภาพทั้งในด้านระยะเวลาและลดข้อผิดพลาดที่เกิดจากคน (Human Error) นอกจากนี้ ธนาคารยังมีเครือข่ายสาขากระจายอยู่ในชุมชน ซึ่งครอบคลุมทุกภูมิภาค 74 จังหวัด ในประเทศไทย เพื่อให้สามารถเข้าถึงลูกค้า และสร้างความสะดวกให้กับลูกค้าในการเข้าถึงสินเชื่อในระบบ ทั้งนี้ แบบสาขาสินเชื่อมีทั้งหมด 2 รูปแบบ ได้แก่ สาขาสินเชื่อเพื่อรายย่อยที่เป็นสาขาหลักที่ตั้งอยู่ในเมืองใหญ่ และสำนักงานนาโนเครดิต (Kiosk) ที่เป็นสาขาย่อยของสาขาสินเชื่อเพื่อรายย่อยที่ตั้งในหรือใกล้กับตลาด ทั้งนี้ ณ วันที่ 31 ธันวาคม 2568 ธนาคารมีสาขาสินเชื่อเพื่อรายย่อยจำนวน 500 สาขา อีกทั้ง สาขาสินเชื่อเพื่อรายย่อยส่วนใหญ่ยังให้บริการทั้งสินเชื่อธุรกิจไมโครเอสเอ็มอี และสินเชื่อนาโนและไมโครเครดิตเพื่อคนค้าขาย เนื่องจากในการเข้าทำสัญญาสินเชื่อจะต้องดำเนินการที่สาขาของธนาคารตามกฎเกณฑ์ที่เกี่ยวข้อง สำหรับสินเชื่อบ้านและสินเชื่อรายย่อยเป็นสินเชื่อที่เน้นกลุ่มลูกค้าที่เป็นบุคคลธรรมดาที่จะมีการจัดจำหน่ายผ่านพนักงานขายสินเชื่อของกลุ่มธุรกิจลูกค้ารายย่อยและธนบดีผ่านช่องทางสาขาธนาคารนอกจากนี้ ธนาคารยังได้ใช้บริการตัวแทนขายอิสระสินเชื่อบ้าน (Direct Sales Agent) ในการให้คำแนะนำและนำเสนอผลิตภัณฑ์ทางด้านสินเชื่อบ้านแลกเงินให้กับลูกค้าซึ่งจะช่วยเพิ่มขีดความสามารถในการเข้าถึงลูกค้ารายใหม่นอกเหนือจากการดำเนินการผ่านสาขาเงินฝากธนาคาร | |||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||
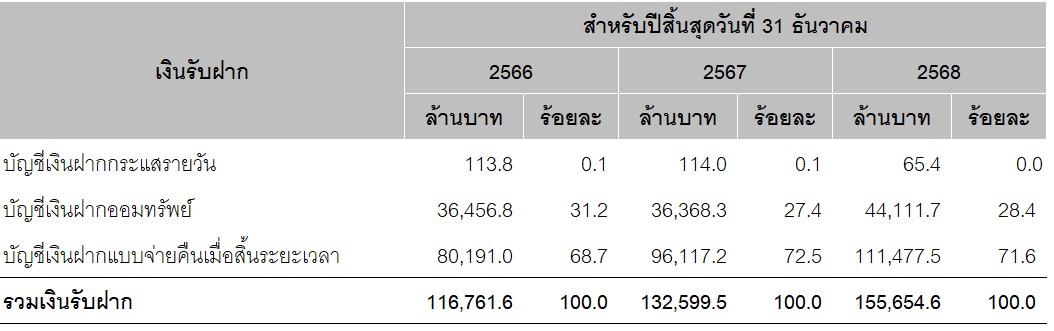
| 2. ธุรกิจการรับเงินฝาก | ตารางแสดงรายละเอียดของผลิตภัณฑ์เงินฝากของธนาคาร วันที่ 31 ธันวาคม 2566 2567 และ 2568
(ก) บัญชีเงินฝากกระแสรายวัน (Current Account) บัญชีเงินฝากสำหรับผู้ประกอบการหรือนักธุรกิจที่ต้องการเพิ่มความคล่องตัวให้การเบิกถอนเงินผ่านสมุดเช็ค และสามารถตรวจสอบธุรกรรมผ่านใบแจ้งรายการเดินบัญชี (Statement) ทุกเดือน
(ข) บัญชีเงินฝากออมทรัพย์ (Saving Account) บัญชีเงินฝากที่มุ่งเน้นความคล่องตัวในการฝาก-ถอนเงินสำหรับผู้ใช้บริการทางการเงินทุกกลุ่ม ทั้งบุคคลธรรมดาและนิติบุคคล สามารถใช้บริการทางการเงินพื้นฐานเพื่อเก็บออม หรือใช้จ่ายตามความต้องการ
(ค) บัญชีเงินฝากแบบจ่ายคืนเมื่อสิ้นระยะเวลา เพื่อสนับสนุนการฝากเงินและการวางแผนทางการเงินในระยะยาวให้กับลูกค้า ธนาคารนำเสนอทางเลือกบริการทางการเงินดอกเบี้ยสูงที่มีการกำหนดระยะเวลาการฝากเงิน และกำหนดการในการเบิกถอนเงินระบุไว้อย่างชัดเจนและแน่นอน
ช่องทางการจัดจำหน่าย ณ วันที่ 31 ธันวาคม 2568 ธนาคารมีสาขาที่ให้บริการเงินฝากจำนวน 33 สาขา ซึ่งส่วนใหญ่ตั้งอยู่ในกรุงเทพมหานครและปริมณฑล เพื่อเจาะกลุ่มลูกค้าบุคคลและกลุ่มธนบดีที่มีความต้องการออมเงินในมูลค่าสูงและระยะยาว ทำให้สาขาเงินฝากของธนาคารมีเงินรับฝากต่อสาขาอยู่ในระดับสูง นอกจากนี้ ยังมีช่องทางสำหรับการให้บริการเงินฝากผ่านแอปพลิเคชั่น alpha by Thai Credit ที่จะช่วยเพิ่มความสะดวกสบายแก่ลูกค้า และเข้าถึงกลุ่มลูกค้าได้กว้างขวางและรวดเร็วมากขึ้น | |||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||
| 3. ธุรกิจนายหน้าผลิตภัณฑ์ประกันภัย | ธนาคารมีกลยุทธ์ในการเป็นตัวแทนขายประกันจากหลากหลายบริษัท เพื่อคัดเลือกผลิตภัณฑ์ที่จะเสนอขายให้ตรงกับความต้องการของลูกค้าสินเชื่อและลูกค้าบุคคลทั่วไป ซึ่งเป็นการจัดจำหน่ายผลิตภัณฑ์แบบทั่วไป (Non-exclusive) ณ วันที่ 31ธันวาคม 2568 ธนาคารเป็นนายหน้าประกันภัยให้กับ 6 บริษัท ได้แก่ (1) บริษัท ไทยประกันชีวิต จำกัด (มหาชน), (2) บริษัท ไทยไพบูลย์ประกันภัย จำกัด (มหาชน), (3) บริษัท ไทยประกันสุขภาพ จำกัด (มหาชน), (4) บริษัท พรูเด็นเชียล ประกันชีวิต (ประเทศไทย) จำกัด (มหาชน), (5) บริษัท เมืองไทยประกันชีวิต จำกัด (มหาชน), และ(6) บริษัท ไทยสมุทรประกันชีวิต จำกัด (มหาชน) ซึ่งครอบคลุมถึงประกันชีวิตแบบสะสมทรัพย์ ประกันชีวิตแบบบำนาญ ประกันอุบัติเหตุ ประกันอัคคีภัย และประกันคุ้มครองวงเงินสินเชื่อ (Credit Life) โดยผลิตภัณฑ์ประกันจะนำเสนอผ่านพนักงานธนาคารที่มีใบอนุญาตนายหน้าประกันวินาศภัยและ/หรือประกันชีวิตดำเนินการ | |||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||
| 4. หน่วยลงทุนของกองทุนรวม | จากความมุ่งมั่นนำเสนอการลงทุนในผลิตภัณฑ์หน่วยลงทุนหรือกองทุนรวม เพื่อเป็นทางเลือกเพิ่มผลตอบแทนการลงทุน หรือรับสิทธิประโยชน์ทางภาษี ทั้งยังสามารถใช้เป็นช่องทางการบริหารเงินผ่านการจัดพอร์ตการลงทุนไว้ใช้หลังเกษียณ การวางแผนทางการเงิน และ/หรือกระจายความเสี่ยงอย่างมีประสิทธิภาพ ธนาคารจึงได้เป็นตัวแทนจำหน่ายหน่วยลงทุนให้กับ 6 บริษัทหลักทรัพย์จัดการ ได้แก่ (1) บริษัทหลักทรัพย์จัดการกองทุน วรรณ จำกัด, (2) บริษัท หลักทรัพย์จัดการกองทุน เอ็มเอฟซี จำกัด (มหาชน), (3) บริษัท หลักทรัพย์จัดการกองทุน กรุงศรี จำกัด, (4) บริษัท หลักทรัพย์จัดการกองทุน กรุงไทย จำกัด (มหาชน), (5) บริษัท หลักทรัพย์จัดการกองทุน อเบอร์ดีน (ประเทศไทย) จำกัด และ (6) บริษัท หลักทรัพย์จัดการกองทุน ไทยพาณิชย์ จำกัด ซึ่งมีการจัดจำหน่ายผ่านสาขาที่ให้บริการเงินฝากของธนาคาร | |||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||
การวิจัยและพัฒนา
มีนโยบายวิจัยและพัฒนา (Y/N)
ไม่มี
รายการค่าใช้จ่าย R&D
ค่าใช้จ่ายการทำวิจัยและพัฒนา (R&D) ในระยะเวลา 3 ปีที่ผ่านมา (ล้านบาท)
ทรัพย์สินที่ใช้ในการประกอบธุรกิจ
ทรัพย์สินถาวร — รายละเอียด
สำนักงานใหญ่ของธนาคารตั้งอยู่ในกรุงเทพมหานคร ณ วันที่ 31 ธันวาคม 2568 ธนาคารมีสาขาสินเชื่อเพื่อรายย่อย และสาขาที่ให้บริการเงินฝาก จำนวน 500 สาขา และ 33 สาขา ตามลำดับ โดยสินทรัพย์ถาวรหลักที่ใช้ในการประกอบธุรกิจของธนาคารและบริษัทย่อย ประกอบด้วย (1) อาคารและอุปกรณ์ ได้แก่ อาคาร ส่วนปรับปรุงอาคารเช่า เครื่องใช้สำนักงาน คอมพิวเตอร์และอุปกรณ์ และสินทรัพย์สิทธิการใช้ (2) ทรัพย์สินรอการขาย ได้แก่ อสังหาริมทรัพย์ที่ได้จากการชำระหนี้ (3) สินทรัพย์ไม่มีตัวตน ซึ่งได้แก่ ซอฟต์แวร์ และค่าธรรมเนียมแรกเข้าบริการไอทีเอ็มเอกซ์ (Interbank Transaction Management and Exchange) และ (4) สินทรัพย์อื่น
ทั้งนี้ ข้อมูลและรายละเอียดของทรัพย์สินที่ใช้ในการประกอบธุรกิจ ปรากฏตามเอกสารแนบ 4 (ทรัพย์สินที่ใช้ในการประกอบธุรกิจ)
สินทรัพย์ไม่มีตัวตน — รายละเอียด
ณ วันที่ 31 ธันวาคม 2568 สินทรัพย์ไม่มีตัวตนของธนาคาร ที่ปรากฏในงบการเงินรวมของธนาคารในส่วนสินทรัพย์ไม่มีตัวตนประกอบด้วย คอมพิวเตอร์ซอฟต์แวร์ ค่าธรรมเนียมแรกเข้าบริการไอทีเอ็มเอกซ์ และคอมพิวเตอร์ซอฟต์แวร์ระหว่างการติดตั้ง โดยมีมูลค่าสุทธิตามบัญชีรวมเท่ากับ 303.9 ล้านบาท
มีนโยบายการลงทุนในบริษัทย่อย (Y/N)
มี
นโยบายการลงทุนในบริษัทย่อย — รายละเอียด
ธนาคารมีนโยบายการลงทุนในบริษัทที่สนับสนุนการดำเนินธุรกิจของธนาคารและสอดคล้องกับเป้าหมาย วิสัยทัศน์ และแผนกลยุทธ์ในการสร้างความเจริญเติบโตของกลุ่มธนาคาร ซึ่งจะทำให้ธนาคารมีผลประกอบการหรือผลกำไรเพิ่มขึ้น หรือการลงทุนในธุรกิจที่เอื้อประโยชน์ (Synergy) ให้กับธนาคาร เพื่อเพิ่มขีดความสามารถในการแข่งขันของธนาคาร และเพื่อให้ธนาคาร บรรลุเป้าหมายในการเป็นผู้ประกอบการชั้นนำในธุรกิจหลักของธนาคาร ทั้งนี้ ธนาคาร บริษัทย่อย และ/หรือบริษัทร่วมอาจพิจารณาลงทุนในธุรกิจอื่นเพิ่มเติมหากเป็นธุรกิจที่มีศักยภาพในการเติบโตหรือสามารถต่อยอดทางธุรกิจหรือเป็นประโยชน์ต่อธุรกิจของกลุ่มธนาคารซึ่งสามารถสร้างผลตอบแทนที่ดีในการลงทุน โดยการพิจารณาการลงทุนของธนาคาร บริษัทย่อย และ/หรือบริษัทร่วมนั้น ธนาคาร จะทำการวิเคราะห์ความเป็นไปได้ของการลงทุนและพิจารณาศักยภาพ สัดส่วนการลงทุน กำไรที่คาดว่าจะได้รับ และปัจจัยความเสี่ยงจากการลงทุนโดยมีขั้นตอนการวิเคราะห์การลงทุนอย่างเหมาะสมซึ่งจะต้องได้รับความเห็นชอบและ/หรือการอนุมัติจากที่ประชุมคณะกรรมการธนาคาร และ/หรือที่ประชุมผู้ถือหุ้นของธนาคาร (แล้วแต่กรณี) ทั้งนี้ ในการลงทุนของธนาคาร บริษัทย่อยและ/หรือบริษัทร่วมดังกล่าวจะต้องเป็นไปตามหลักเกณฑ์ที่กำหนดในประกาศธนาคารแห่งประเทศไทยประกาศคณะกรรมการกำกับตลาดทุน และประกาศคณะกรรมการตลาดหลักทรัพย์แห่งประเทศไทยที่เกี่ยวข้อง
นโยบายการตลาดและภาวะการแข่งขัน
รูปแบบการรายงาน
3117
นโยบายการตลาด (ภาพรวม)
ในปีที่ผ่านมาธนาคารให้ความสำคัญกับการสนับสนุนผู้ประกอบการเอสเอ็มอี ซึ่งถือเป็นกลุ่มลูกค้าที่มีบทบาทสำคัญต่อการขับเคลื่อนเศรษฐกิจของประเทศ โดยเฉพาะเอสเอ็มอีขนาดเล็ก (Micro SME) รวมไปถึงผู้ประกอบกิจการขนาดย่อมในระดับฐานราก อย่างกลุ่ม นาโนไฟแนนซ์และไมโครไฟแนนซ์ (Nano and Micro Finance) ที่ต้องการแหล่งเงินทุนเพื่อเสริมสภาพคล่องและขยายธุรกิจ กลยุทธ์การตลาดของธนาคารจึงมุ่งเน้นการสร้างความแตกต่างผ่านการให้บริการที่ตอบโจทย์ความต้องการของลูกค้ากลุ่มดังกล่าวอย่างแท้จริง
หนึ่งในจุดแข็งสำคัญคือการเข้าถึงลูกค้าด้วยทีม Relationship Manager (RM) ที่มีความรู้ความสามารถด้านการให้บริการสินเชื่อ และเข้าใจถึงลักษณะธุรกิจและความต้องการเฉพาะของลูกค้าแต่ละราย RM ทำหน้าที่เป็นที่ปรึกษาทางการเงินที่พร้อมให้คำแนะนำอย่างมืออาชีพ เพื่อช่วยลูกค้าเลือกผลิตภัณฑ์สินเชื่อที่เหมาะสมที่สุดสำหรับธุรกิจของตนเอง พร้อมทั้งอำนวยความสะดวกในการเตรียมการเอกสารประกอบ เพื่อเตรียมความพร้อมในขบวนการวิเคราะห์สินเชื่อ
ธนาคารยังคงพัฒนาผลิตภัณฑ์สินเชื่อที่หลากหลายและยืดหยุ่น เพื่อรองรับความต้องการของกลุ่มเอสเอ็มอีขนาดเล็กในทุกระดับ ตั้งแต่สินเชื่อเพื่อเสริมสภาพคล่องระยะสั้น ไปจนถึงสินเชื่อเพื่อการลงทุนระยะยาว โดยเน้นเงื่อนไขที่เหมาะสม การวิเคราะห์สินเชื่อที่ยืดหยุ่น และอัตราดอกเบี้ยที่แข่งขันได้ เพื่อช่วยให้ลูกค้าสามารถบริหารธุรกิจได้อย่างมั่นคงและเติบโตอย่างยั่งยืน
นอกจากการให้บริการแบบใกล้ชิดและออกแบบเฉพาะลูกค้าแต่ละรายผ่าน RM แล้ว ธนาคารยังดำเนินการใช้ Digital Marketing เพื่อสร้างการรับรู้และเข้าถึงกลุ่มลูกค้าในวงกว้าง และเข้าทันยุคทันสมัยที่ก้าวเข้าสู่โลกดิจิทัจ พร้อมวางรากฐานสำหรับการเปลี่ยนแปลงไปสู่ยุคดิจิทัลอย่างเต็มรูปแบบการผสมผสานระหว่างการให้บริการที่เข้าใจกลุ่มลูกค้าและเทคโนโลยีดิจิทัลที่ทันสมัย จะช่วยให้ธนาคารสามารถตอบสนองความต้องการของลูกค้าได้อย่างรวดเร็วและมีประสิทธิภาพมากขึ้น
สำหรับผลิตภัณฑ์เงินฝากธนาคารได้ดำเนินกลยุทธ์การตลาดที่มุ่งเน้นการสร้างความแตกต่างและเพิ่มความน่าสนใจให้กับผลิตภัณฑ์เงินฝาก โดยเน้นจุดแข็งสำคัญคือการมอบอัตราดอกเบี้ยที่แข่งขันได้ เพื่อสร้างผลตอบแทนที่คุ้มค่าแก่ลูกค้าในทุกกลุ่มเป้าหมาย กลยุทธ์นี้ไม่เพียงแต่ตอบโจทย์ความต้องการด้านผลตอบแทนเท่านั้น แต่ยังตอกย้ำภาพลักษณ์ของธนาคารในฐานะสถาบันการเงินที่มั่นคงและปลอดภัย ซึ่งเป็นปัจจัยสำคัญในการสร้างความเชื่อมั่นและความไว้วางใจในระยะยาว
ธนาคารมุ่งมั่นที่จะนำเสนอผลิตภัณฑ์เงินฝากที่มีความหลากหลาย ครอบคลุมทั้งเงินฝากออมทรัพย์ เงินฝากประจำ และผลิตภัณฑ์พิเศษที่ออกแบบมาเพื่อรองรับความต้องการที่แตกต่างกันของลูกค้าแต่ละกลุ่ม โดยการพัฒนาผลิตภัณฑ์เหล่านี้ ธนาคารให้ความสำคัญกับการสร้างความยืดหยุ่นและความสะดวกสบาย เพื่อให้ลูกค้าสามารถเลือกทางเลือกที่เหมาะสมกับแผนการออมและการลงทุนของตนเอง
นอกจากนี้ ธนาคารยังให้ความสำคัญกับการสื่อสารจุดแข็งด้านความปลอดภัยและความมั่นคง เพื่อสร้างความมั่นใจว่าการออมกับธนาคารเป็นทางเลือกที่ปลอดภัยและมีเสถียรภาพในทุกสภาวะเศรษฐกิจ การกำหนดอัตราดอกเบี้ยที่จูงใจและเหมาะสมกับสภาวะตลาดถือเป็นอีกหนึ่งกลยุทธ์สำคัญที่ช่วยรักษาฐานลูกค้าเดิมและดึงดูดกลุ่มลูกค้าใหม่ โดยธนาคารได้ติดตามแนวโน้มตลาดอย่างใกล้ชิดเพื่อปรับอัตราดอกเบี้ยให้สอดคล้องกับความคาดหวังของลูกค้าและสถานการณ์ทางเศรษฐกิจ
เพื่อให้กลยุทธ์การตลาดมีประสิทธิภาพสูงสุด ธนาคารได้ใช้ช่องทางการสื่อสารที่หลากหลาย ทั้งสาขาและแพลตฟอร์มดิจิทัล เพื่อให้ข้อมูลผลิตภัณฑ์อย่างครบถ้วนและเข้าถึงได้ง่าย การผสมผสานระหว่างเทคโนโลยีและการบริการที่เป็นมิตรช่วยเพิ่มความสะดวกสบายและสร้างประสบการณ์ที่ดีให้กับลูกค้า ซึ่งจะนำไปสู่การสร้างความสัมพันธ์ที่แข็งแกร่งและยั่งยืนในระยะยาว
ธนาคารเชื่อว่ากลยุทธ์ดังกล่าวจะช่วยเสริมสร้างความมั่นคงของฐานลูกค้าผลิตภัณฑ์สินเชื่อและเงินฝาก พร้อมทั้งสนับสนุนการเติบโตอย่างต่อเนื่องในตลาดที่มีการแข่งขันสูง และเป็นรากฐานสำคัญในการขับเคลื่อนธนาคารสู่ความสำเร็จในอนาคต
ภาวะอุตสาหกรรมและการแข่งขัน (ภาพรวม)
ปี 2568 ยังคงเป็นปีที่ท้าทายสำหรับอุตสาหกรรมธนาคารไทย โดยอัตราการเติบโตของสินเชื่อรวมทั้งระบบติดลบตลอดทั้งปี ตามรายงานสรุปภาพรวมธนาคารพาณิชย์ไตรมาส 3 ของธนาคารแห่งประเทศไทย สินเชื่อธุรกิจ SME และสินเชื่อผู้บริโภคยังอยู่ในภาวะหดตัว ขณะที่สินเชื่อธุรกิจขนาดใหญ่เป็นเพียงกลุ่มเดียวที่ขยายตัวเล็กน้อย ด้านผลการดำเนินงานของธนาคารลดลงเมื่อเทียบกับปีก่อน เนื่องจากรายได้ดอกเบี้ยสุทธิปรับตัวลดลงตามการหดตัวของสินเชื่อ และการปรับลดอัตราดอกเบี้ยเพื่อช่วยเหลือลูกหนี้ ทั้งจากการดำเนินการของธนาคารเองและมาตรการ “คุณสู้ เราช่วย”
ธนาคารมีจุดแข็งที่โดดเด่นในด้านการเติบโต โดยครองตำแหน่งผู้นำในตลาดสินเชื่อธุรกิจไมโครเอสเอ็มอี (MSME) ในปี 2568 ธนาคารมีอัตราการเติบโตอยู่ที่ 10.15% ซึ่งสูงกว่าอัตราการเติบโตเฉลี่ยของอุตสาหกรรม จากข้อมูลยอดสินเชื่อคงค้างของธุรกิจขนาดกลางและย่อมตามรายงานธนาคารแห่งประเทศไทย ณ ไตรมาส 2 ปี 2568 ธนาคารมีส่วนแบ่งตลาดอยู่ที่ 4.5% เพิ่มขึ้นจาก 4.26% ในปี 2567 สะท้อนถึงความสามารถในการขยายฐานลูกค้าและสร้างความแข็งแกร่งในตลาดเป้าหมายอย่างต่อเนื่อง
ธนาคารดำเนินธุรกิจด้วยโมเดลที่เป็นเอกลักษณ์ ผสมผสานข้อได้เปรียบของธนาคารพาณิชย์และธุรกิจไฟแนนซ์ โดยแบ่งการดำเนินงานออกเป็นสองส่วนหลัก ได้แก่ สาขารับฝากเงินในพื้นที่ใจกลางเมือง เพื่อสร้างฐานเงินฝากต้นทุนต่ำ และสาขาปล่อยสินเชื่อในตลาดและชุมชน เพื่อเข้าถึงกลุ่มลูกค้ารายย่อยโดยตรง โมเดลนี้ช่วยให้ธนาคารสามารถให้บริการสินเชื่อที่โปร่งใส มีอัตราดอกเบี้ยต่ำกว่าสินเชื่อนอกระบบ ตอบโจทย์ผู้ประกอบการรายย่อยที่มักถูกมองข้ามจากธนาคารขนาดใหญ่ ด้วยต้นทุนเงินฝากที่ต่ำและอัตราดอกเบี้ยสินเชื่อที่เหมาะสม ธนาคารสามารถสร้างผลตอบแทนที่โดดเด่น พร้อมโอกาสเติบโตต่อเนื่องจากความต้องการสินเชื่อหมุนเวียนของกลุ่มลูกค้า นอกจากนี้ ธนาคารยังพัฒนาแอปพลิเคชัน “ไมโครเพย์" เพื่อเพิ่มประสิทธิภาพการให้บริการและขยายการเข้าถึงลูกค้าได้รวดเร็วขึ้น ตอกย้ำความมุ่งมั่นในการสร้างนวัตกรรมและตอบสนองความต้องการของตลาดรายย่อยอย่างยั่งยืน
ธนาคารมุ่งเน้นการเติบโตอย่างยั่งยืน โดยนำเสนอผลิตภัณฑ์และบริการที่มีความยืดหยุ่นและสามารถแข่งขันได้ พร้อมปรับปรุงกระบวนการทางธุรกิจและกิจกรรมการขาย เพื่อสร้างความแข็งแกร่งในการเติบโตระยะยาว ธนาคารให้ความสำคัญกับการสร้างความสัมพันธ์ระยะยาวกับลูกค้า ผ่านทีมงานขายที่แข็งแกร่ง และการพัฒนาแพลตฟอร์มบริหารลูกค้าสัมพันธ์ (CRM) เพื่อเพิ่มประสิทธิภาพการทำงานของทีมขายและเสริมสร้างความไว้วางใจอย่างต่อเนื่อง
การจัดหาผลิตภัณฑ์และบริการ
รูปแบบการรายงาน
3117
การจัดหา (ภาพรวม)
ในฐานะที่ธนาคารเป็นสถาบันการเงินภายใต้การกำกับของธนาคารแห่งประเทศไทย แหล่งเงินทุนถือเป็นปัจจัยสำคัญที่ต้องบริหารจัดการอย่างรอบคอบ เพื่อรักษาเสถียรภาพ ความมั่นคง และความเชื่อมั่นของผู้ฝากเงิน ผู้ลงทุน และผู้มีส่วนได้เสียทุกฝ่าย การมีโครงสร้างเงินทุนที่แข็งแกร่งและหลากหลาย ช่วยให้ธนาคารสามารถบริหารสภาพคล่อง ควบคุมต้นทุนทางการเงิน และรองรับความผันผวนของตลาดได้อย่างมีประสิทธิภาพ อีกทั้งยังเป็นพื้นฐานในการกำหนดอัตราดอกเบี้ยและเงื่อนไขทางการเงินที่เหมาะสม เพื่อให้สามารถให้บริการทางการเงินได้อย่างยั่งยืนและเป็นธรรม ธนาคารจึงให้ความสำคัญต่อการจัดหาแหล่งเงินทุนจากหลายช่องทาง ทั้งทุนผู้ถือหุ้น เงินกู้จากสถาบันภายนอก และรายได้จากการดำเนินงาน เพื่อสร้างสมดุลทางการเงิน เสริมความสามารถในการแข่งขัน และสนับสนุนการขยายธุรกิจในระยะยาวภายใต้หลักธรรมาภิบาลทางการเงินที่เข้มแข็ง
ข้อมูลผลิตภัณฑ์ — ภาพรวม
บทนำ
ผลิตภัณฑ์และบริการของธนาคาร สามารถแบ่งได้เป็นสี่ประเภทหลัก ได้แก่ การให้สินเชื่อ การรับเงินฝาก และการเป็นนายหน้าผลิตภัณฑ์ประกันและหน่วยลงทุนของกองทุนรวม
โครงการที่อยู่ระหว่างการดำเนินการ
มีโครงการระหว่างดำเนินการ (Y/N)
ไม่มี
หุ้นกู้และตั๋วแลกเงิน
มีหุ้นกู้ (Y/N)
มี
หุ้นกู้
| ชื่อหุ้นกู้ | รายละเอียด/อันดับความน่าเชื่อถือ | อัตราดอกเบี้ย (%) | มูลค่าคงค้าง | วันครบกำหนด | อายุ | ประเภท |
|---|---|---|---|---|---|---|
| ตราสารด้อยสิทธิเพื่อนับเป็นเงินกองทุนประเภทที่ 1 ของธนาคารครั้งที่ 1/2564 | -ธนาคารสามารถไถ่ถอน (Redemption) คืนตราสารหนี้ได้หลังจาก 5 ปีนับจากวันที่ออกตราสาร ทั้งนี้ ธนาคารจะต้องได้รับความเห็นชอบจากธนาคารแห่งประเทศไทยก่อน
-ธนาคารสามารถซื้อคืน (Repurchase) ตราสารหนี้ได้ตลอดระยะเวลา เมื่อได้รับความเห็นชอบจากธนาคารแห่งประเทศไทย
-ไม่มีหลักประกันและไม่มีข้อกำหนดเกี่ยวกับอัตราส่วนทางการเงิน
| 5 | 1,150,000,000 | เมื่อเลิกกิจการ | เมื่อเลิกกิจการ | 2788 · Description: หุ้นกู้ด้อยสิทธิ (Subordinated Debenture) |
| ตราสารด้อยสิทธิเพื่อนับเป็นเงินกองทุนประเภทที่ 2 ของธนาคารครั้งที่ 1/2566 | - ธนาคารสามารถไถ่ถอน (Redemption) คืนตราสารหนี้ได้หลังจาก 5 ปีนับจากวันที่ออกตราสาร ทั้งนี้ ธนาคารจะต้องได้รับความเห็นชอบจากธนาคารแห่งประเทศไทยก่อน
- ธนาคารสามารถซื้อคืน (Repurchase) ตราสารหนี้ได้ตลอดระยะเวลา เมื่อได้รับความเห็นชอบจากธนาคารแห่งประเทศไทย
- ไม่มีหลักประกันและไม่มีข้อกำหนดเกี่ยวกับอัตราส่วนทางการเงิน
| 6 | 1,700,000,000 | 15 มิถุนายน 2576 | 10 | 2788 · Description: หุ้นกู้ด้อยสิทธิ (Subordinated Debenture) |
หลักทรัพย์แปลงสภาพ
มีหลักทรัพย์แปลงสภาพ (Y/N)
ไม่มี